30岁/45岁/49岁,三套真实养老模板|看看你该对标哪一套?
作者:张妮
连续更新:第579篇
微信:cqzhangnini
最好的体面养老,不是靠子女、不是靠运气,而是提前给自己准备一份确定到终身的现金流。
最近给客户做了几套养老方案模板——有49岁临近退休的、有30岁事业刚起步的、也有45岁黄金窗口期的。
不同年龄、不同预算,解锁完全不同的晚年生活。
今天把这几套模板整理出来,大家可以对标参考:你现在30岁、45岁、还是49岁?看看哪套方案更接近你想要的退休生活。
一、49岁李女士:5年存25万美金,退休即领钱
49岁,距离退休只有短短几年,还来得及吗?
来得及。
案例主角:49岁李女士
5年时间,每年存5万美金,总投入25万本金
55岁一退休,立刻开启领钱模式
每年固定准时到账1.75万退休金,从55岁一直领到100岁
累计稳稳领走80.5万,账户里还能剩余74.5万,最终总收益直接超155万
核心亮眼优势:
第6年就回本,减保取现无压力
缴费期短,5年轻松投入,压力极小
活多久领多久,终身现金流,完全不怕长寿风险
时间越久复利威力越强,100岁IRR可达6.37%
账户价值持续滚存,身故还能给后代留下一大笔钱
港险多币种灵活、资产安全、隐私拉满

老了之后,不用手心朝上看人脸色,每年固定有钱进账,日常买菜、旅游、养老花销,完全不用发愁。
哪怕活到130岁期满,最终账户还能留下501万现金传承给下一代。
真正做到,自己优雅养老,后代安稳富足。
养老这件事,越早规划,成本越低。
25万美金的投入,换一辈子退休的从容与底气。

二、30岁躺平计划:每年领12万到100岁
如果说49岁是"临阵磨枪",那30岁就是"天时地利"——时间站在你这边。
算完,有没有直接想把工资卡锁死往里存的冲动。
30岁开始,每年存20万人民币,存5年,总投入才100万人民币,结果直接解锁三种人生剧本。

剧本1:45岁提前退休
45岁起,每年躺领12万,一直领到100岁。
不用看老板脸色,不用卷KPI,咖啡想喝手冲就喝手冲,旅行想走就走,最后还能给娃留830万传承金,这才是真正的「躺赢人生」。
剧本2:50岁潇洒养老
50岁起,每年领18万,比方案一多拿6万。
既能提前退休,又能把爱好玩成事业,累计领918万,传承金也有515万,「潇洒和传承我全都要」 。
剧本3:60岁富过三代
60岁起,每年领30万,月入2.5万的养老生活直接拉满。
累计领1230万,最后给子孙留1627万, 真正实现「一代人存钱,三代人享福」。
这不是保险,这是用5年时间,给自己买了一张「终身饭票」+「家族信托」。
三、45岁:铁饭碗 / 银饭碗 / 金饭碗
45岁,正是搭建个人退休现金流的黄金窗口期。
同样是5年缴费,不同投入,解锁不一样的晚年生活。
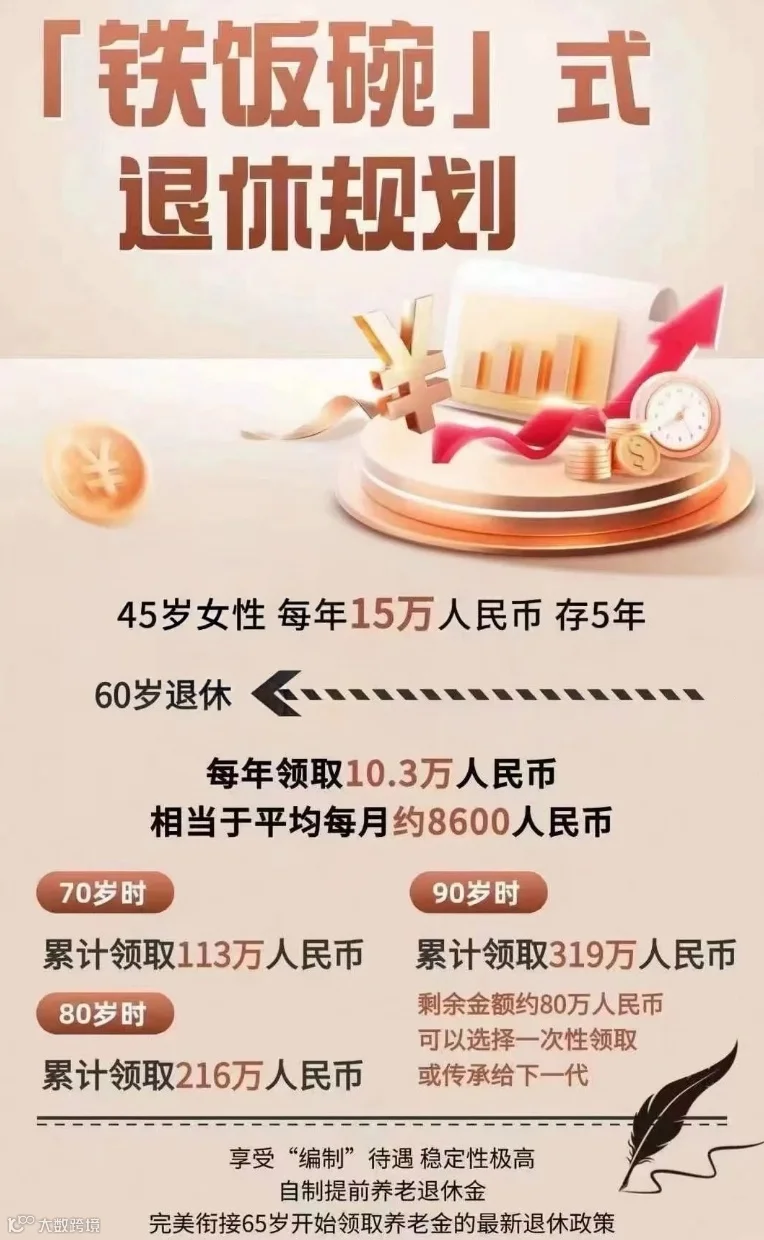
「铁饭碗」式退休规划
45岁女性,每年15万人民币,存5年
60岁退休,每年领取10.3万,相当于每月约8600元
70岁时:累计领取 113万
80岁时:累计领取 216万
90岁时:累计领取 319万,剩余约80万可一次性领取或传承
享受"编制"待遇,稳定性极高。
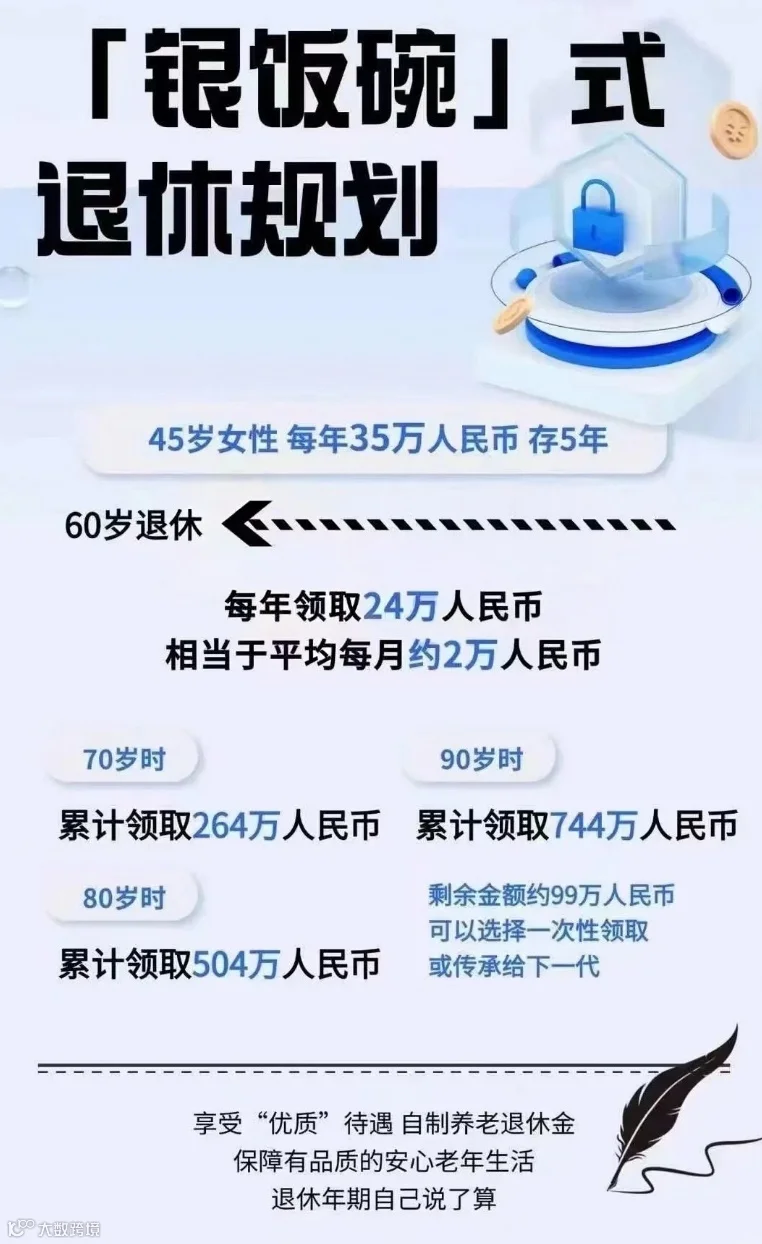
「银饭碗」式退休规划
45岁女性,每年35万人民币,存5年
60岁退休,每年领取24万,相当于每月约2万
70岁时:累计领取 264万
80岁时:累计领取 504万
90岁时:累计领取 744万,剩余约99万可一次性领取或传承
享受"优质"待遇,保障有品质的安心老年生活。
「金饭碗」式退休规划
45岁女性,每年100万人民币,存5年
60岁退休,每年领取70万,相当于每月约6万
70岁时:累计领取 770万
80岁时:累计领取 1470万
90岁时:累计领取 2170万,剩余约121万可一次性领取或传承
绝不让拼搏打下的江山,只是曾经的辉煌;巅峰时期亲手种下的小树苗,长成大树持续提供庇荫。
上面这三套模板,分别对应30岁、45岁、49岁不同阶段的规划思路。

养老这件事,本质不是消费,是提前给自己锁定终身稳定现金流。
年轻时种下的种子,等到退休,持续为你提供源源不断的收入,不用依附任何人。
不同预算,对应不同品质的养老生活。
没有标准答案,只有适配自己收入、家庭目标的方案。
如果你也想对标参考,规划一份属于自己的专属养老方案,欢迎来做1次免费的测算。
回复【方案】,发你我的联系方式
—
家庭财富需要长期规划,也别忘了为自己的健康储值哦!坚持每日健身,欢迎围观↓↓↓