


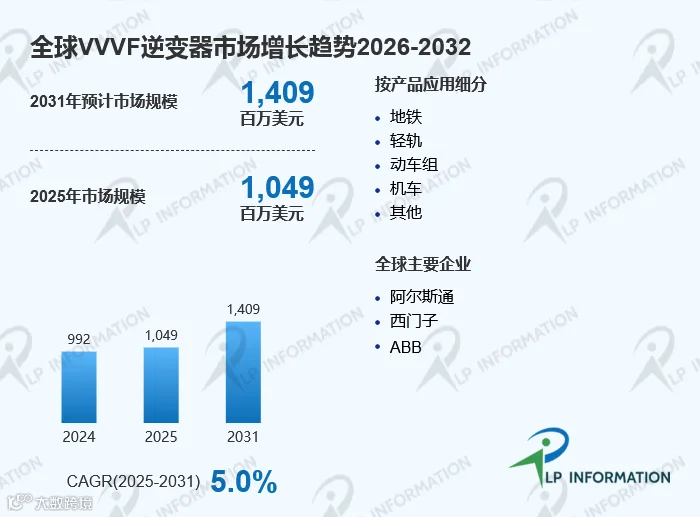
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球VVVF逆变器市场规模约为10.49亿美元,预计2031年市场规模将达到14.09亿美元,2025年至2031年期间年复合增长率(CAGR)约为5.0%。随着全球城市轨道交通建设持续推进、新能源化趋势加强以及轨道车辆智能化水平提升,VVVF逆变器作为轨道交通牵引系统的重要组成部分,正在迎来稳定增长的发展阶段。
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、VVVF逆变器定义及行业发展背景
VVVF逆变器(Variable Voltage Variable Frequency Inverter,变压变频逆变器)是轨道交通车辆牵引系统中的核心电力电子设备,主要作用是将来自牵引供电系统的直流或交流电转换为适合牵引电机运行的电能,通过调节输出电压和频率,实现列车启动、加速、减速以及制动过程中的精准控制。
在现代轨道交通系统中,VVVF逆变器通常与牵引电机、制动系统、车辆控制系统共同构成牵引传动系统。相比传统电阻控制和斩波控制方式,VVVF技术具有能耗低、运行平稳、维护成本低等优势,可以有效提升车辆运行效率和乘坐舒适性。
近年来,随着全球城市人口增长以及绿色交通理念普及,地铁、轻轨、高速铁路和电力机车等轨道交通项目不断增加。与此同时,轨道车辆对于节能、安全和智能控制的要求不断提高,使VVVF逆变器逐渐向高功率密度、高可靠性和智能化方向发展。
二、竞争态势:国际企业技术领先,本土供应商加快布局
全球VVVF逆变器市场具有较高技术壁垒,主要参与企业包括阿尔斯通、西门子、ABB、三菱电机、东芝、东洋电机、西屋制动、Ingeteam、CAF、BHEL、MEDHA、株洲中车、湘电股份等。
目前,欧洲和日本企业在高端轨道交通牵引系统领域积累较深,凭借长期技术研发、轨道车辆配套经验以及全球项目服务能力,占据重要市场份额。其中,西门子、阿尔斯通和ABB在城市轨道交通、高速铁路及电气化系统领域具有较强竞争力。
中国企业近年来快速发展,依托国内庞大的轨道交通建设规模,在VVVF逆变器研发、制造和工程应用方面不断提升。以中车系企业为代表的轨道交通装备制造商,已经形成覆盖车辆、电气系统和核心零部件的完整产业链,并积极参与海外市场竞争。
当前市场竞争重点已经从单一产品供应转向系统解决方案能力,包括牵引系统集成、故障诊断、智能运维以及全生命周期服务等。具备技术积累和项目经验的企业更容易获得大型轨道交通项目订单。
三、产品结构与需求场景:IGBT技术占据主流,城市轨道交通需求稳定
从产品类型来看,VVVF逆变器主要包括IGBT型逆变器和其他类型逆变器。
IGBT型逆变器是当前市场应用最广泛的技术路线。IGBT具备高电压、大电流、高开关效率等特点,能够满足轨道车辆长期运行、高负载以及频繁启停的需求。目前,大多数地铁车辆、轻轨车辆和动车组牵引系统均采用IGBT功率模块。
随着碳化硅(SiC)等新型功率半导体技术的发展,部分高端轨道交通装备开始探索更高效率的新型逆变方案。相比传统IGBT技术,SiC器件具有损耗更低、耐高温性能更强等特点,有助于进一步降低列车能耗。
从应用领域来看,VVVF逆变器主要应用于地铁、轻轨、动车组、机车以及其他轨道交通车辆。
地铁和轻轨是目前最大的应用市场。随着全球城市交通压力增加,越来越多城市建设轨道交通系统,对牵引逆变器产生持续需求。动车组和电力机车则更加关注高速运行稳定性、功率输出能力以及长期可靠运行能力。
此外,既有轨道车辆更新改造也成为市场的重要增长来源。大量早期投入运营的轨道车辆进入维护和升级阶段,需要更换高效率牵引系统,为VVVF逆变器提供新的市场空间。
四、区域布局与市场机会:亚太保持领先,海外城市化带来新增需求
从区域市场来看,亚太地区是全球VVVF逆变器的重要市场。中国、日本、韩国等国家拥有成熟的轨道交通产业体系,也是全球主要轨道车辆制造和应用区域。
中国近年来持续推进城市轨道交通建设,地铁线路规模不断扩大,同时推动轨道交通装备国产化发展,为本土VVVF逆变器企业提供较大的应用空间。日本和韩国则在高速铁路、城市轨道车辆以及先进电气控制技术方面保持较强产业基础。
欧洲市场轨道交通体系成熟,新增建设速度相对稳定,但大量铁路和城市交通设备进入升级周期,对高效率牵引系统需求增加。同时,欧洲对于节能减排要求较高,推动轨道车辆向低能耗方向改造。
北美市场以铁路运输和城市公共交通升级需求为主,美国、加拿大部分城市持续推进公共交通现代化建设,对轨道车辆电气系统升级形成需求。
中东、东南亚以及拉美地区随着城市化速度提升,也在加快轨道交通基础设施建设,为VVVF逆变器企业提供新的市场机会。
五、产业链与价值分布:核心技术集中于功率器件和控制系统
VVVF逆变器产业链主要包括上游电子元器件供应、中游设备制造以及下游轨道交通应用。
上游主要涉及功率半导体器件、IGBT模块、电容、电抗器、控制芯片、传感器以及散热系统等。其中,功率半导体和控制系统是影响逆变器性能的关键环节。
中游企业负责逆变器设计、系统集成、软件开发以及可靠性测试。由于轨道交通设备需要长期稳定运行,产品必须经过严格环境测试和车辆认证,因此制造企业需要具备较强研发能力和工程经验。
下游客户主要包括轨道车辆制造商、铁路运营企业以及城市轨道交通建设单位。由于轨道交通项目投资规模大、运行周期长,客户通常更加重视设备可靠性、维护便利性以及供应商持续服务能力。
未来,随着智能运维技术发展,软件算法、数据分析和远程监控能力将在VVVF逆变器价值体系中占据更重要的位置。
六、监管环境:绿色交通政策推动高效牵引技术应用
全球多个国家正在推动交通领域节能减排,轨道交通作为低碳运输方式的重要组成部分,受到政策支持。
各国对于轨道车辆安全性、能源效率以及设备可靠性均制定了严格标准。VVVF逆变器作为影响列车动力性能的重要设备,需要满足轨道交通行业相关安全认证和运行要求。
近年来,随着新能源汽车、电力电子以及智能制造技术发展,轨道交通行业对于高效率、高可靠性的电气设备需求不断提升。同时,部分国家加强本土供应链建设,也推动轨道交通核心零部件产业进一步完善。
对于企业而言,满足国际标准认证、建立稳定供应体系以及提升产品可靠性,是进入全球市场的重要条件。
七、进入壁垒与未来演进:智能化与高效率成为主要方向
VVVF逆变器行业具有较高进入门槛,主要体现在技术研发、项目认证、制造能力以及客户资源等方面。
首先,企业需要掌握电力电子技术、电机控制算法、系统集成技术以及轨道车辆运行特点。其次,轨道交通项目通常周期较长,新供应商需要经过严格测试和认证才能进入供应体系。
未来,VVVF逆变器将继续向高效率、小型化、智能化方向发展。
一方面,新型功率半导体材料的应用将推动逆变器效率提升,降低车辆运行能耗;另一方面,数字化控制和智能诊断技术将增强设备状态监测能力,实现预测性维护。
此外,随着轨道交通绿色化发展,牵引系统将更加注重能量回收、低损耗运行以及全生命周期成本优化。未来具备核心技术能力、系统集成能力和全球服务体系的企业,将在市场竞争中获得更大的发展空间。
总体来看,全球VVVF逆变器市场将在城市轨道交通扩张、车辆更新需求以及智能化升级推动下保持稳定增长,行业竞争也将从产品竞争逐步转向技术、服务和整体解决方案能力竞争。
