
如果你还在觉得AI离普通人的生活很远,那摩根士丹利最新出炉的这份报告恐怕要颠覆你的认知了。
9月15日,摩根士丹利余凯杰团队发布重磅研究指出:中国在消费级AI的普及率上已经实打实地把美国甩开了一个身位。
这不是比谁家的大模型参数多、跑分高,而是比谁家老百姓真正把AI用起来了。答案很清楚——中国赢了这一局。

1.80%对54%,差距到底从哪来?
先看一组让人无法忽视的数字。
根据摩根士丹利旗下AlphaWise调查,目前中国每周至少使用一次个人AI工具的用户比例已经达到80%,而美国这个数字只有54%。 工作场景里的AI使用率差距同样明显,中国77%,美国54%。
更惊人的是增速。就在两个月前,中国的个人AI周使用率还停留在75%,短短60天又涨了5个百分点。从总量来看,中国生成式AI用户规模从2024年底的约2.49亿一路狂奔到2025年底的约6.02亿,这股渗透速度甚至超过了当年移动互联网爆发阶段。

为什么会这样?报告给出的解释非常精辟。
关键差异不在于中国的大模型比美国强,而在于五个字:分发和场景。
展开讲有五层原因:AI被直接缝进了超级App和垂直应用里,用户一个额外的App都不用装;免费模式配合大平台生态铺量,触达成本极低;日常高频场景对算力的消耗不大,撑得住大规模免费;中国平台的商业闭环更成熟,流量来了接得住;最后也是最核心的一句话——绝大多数消费场景对模型的要求没那么高,“用起来顺手、反应快、打开就有”这三条,远比“模型能力世界第一”更重要。
本质上,AI在中国不是独立成长的东西,而是像一层软件皮肤,覆盖在了那套全球最成熟的移动互联网基础设施上面。地基早就铺好了,AI只需要往上贴。
2.豆包最大,但谁也吃不掉谁
说到AI应用,很多人会问:那现在谁是老大?
按QuestMobile的数据,字节跳动的豆包在规模上确实一枝独秀。7月份月活将近4亿,日活约1.68亿,日活月活比达到42%,这几个指标都压过了千问(月活1.61亿)、DeepSeek(月活1.24亿)和腾讯元宝(月活5100万)。

但报告紧接着泼了一盆冷水:先别急着下“赢家通吃”的结论。
AlphaWise调查显示,64%的用户同时在用五种或以上AI工具,而且这个比例没有下降的意思。什么意思?就是用户在豆包、千问、DeepSeek之间来回切着用,换一个App的心理门槛低得可怜。用户没有忠诚度,市场就很难固化。
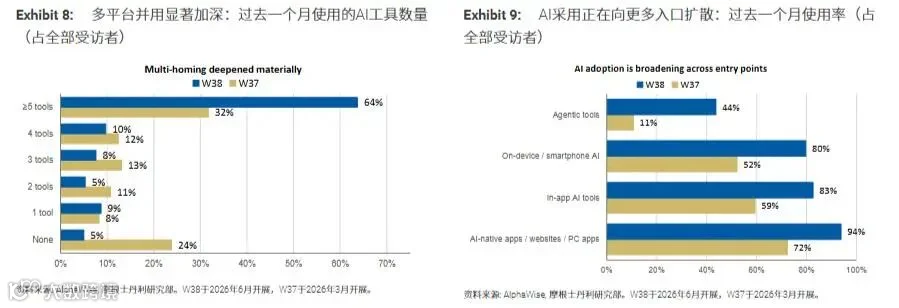
报告的判断很直接:AI入口的竞争正在走向多元化。 过去一个月里,AI原生App渗透率94%,App内嵌AI功能83%,手机端侧AI和操作系统级AI约80%,Agent类工具44%。赛道正在分化,格局远未定型。
所以盯着MAU(月活)去争座次,其实已经不是最重要的了。报告认为接下来的胜负手在三个指标上:任务能不能真正完成、AI到底带来了多少转化、以及产生了多少GMV。 能办事的AI,才值钱。
3.嵌入比独立更划算,大厂已经看清了
这大概整份报告里对投资人最有启发的判断:App里的AI助手,ROI远远高于独立的AI原生App。
逻辑不复杂。独立的AI App需要从零冷启动——拉新、培育使用习惯、搭建商业模式,每一项都在烧钱。但嵌在淘宝、微信、美团们里面的AI功能呢?流量是现成的,用户是现成的,支付和履约体系是现成的,要数据有数据,要场景有场景。
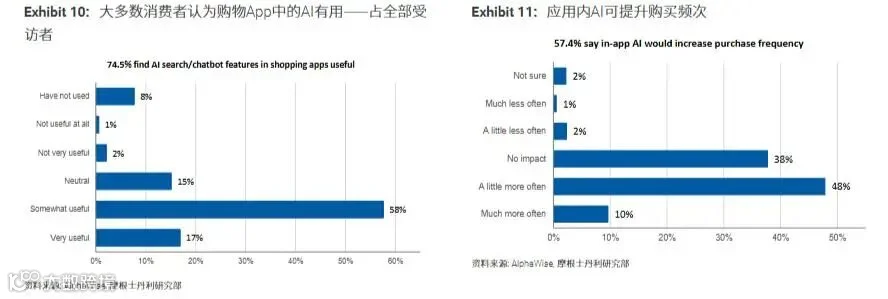
调查数据也佐证了这一点:75%的受访者认为购物类App里的AI搜索和对话功能“非常有用”或“比较有用”,57%表示这些功能会直接推高自己的购买频率。
三家公司的路线图很能说明问题。
腾讯这边,独立的元宝App暂时还没成大气候,但微信生态里正在小范围测试的“小微”Agent原型,被管理层寄予厚望——它能调动微信里的内容、小程序、商户资源,甚至完成支付闭环。腾讯管理层已经在公开描绘Agent-to-Agent的交易场景了。
阿里那边,千问购物助手五月份嵌进了淘宝。管理层的原话是,随着千问营销费用降下来,AI业务的亏损在环比收窄。独立App烧钱和生态内AI的ROI差异,阿里算是用真金白银测出来了。
美团则是在2026年二季度业绩会上放了话,要把智能助手“小团”的定位从“帮你找答案”扭转到“替你办成事”——直接下单、打车、订座,动作要落地。
一句话总结:谁手握垂直场景和现成流量,谁就能让AI以最低成本跑出商业回报。
4.3000亿的盘子,99%靠商户掏钱
这引出了另一个核心问题:AI面向普通用户,到底怎么变现?
报告的观点很务实。基础AI大概率会一直对大众免费开放,收费只存在于高阶生产力场景。豆包已经搞了月费68元、200元、500元的分层订阅,千问也推出了月费19元到128元的办公助手套餐,瞄准的都是需要算力的重度用户。
但订阅收入只是小头。
广告的接受度比想象中高得多。调查显示,64%的用户对免费AI服务中插广告表示接受或无所谓,明确说会因此弃用的只有17%。
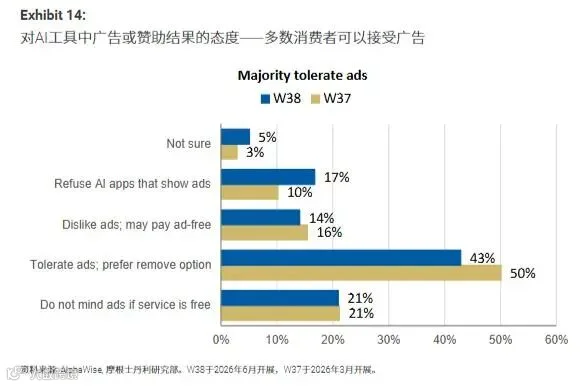
基于这个框架,摩根士丹利算了一笔大账:到2030年,中国消费端AI的可变现市场规模大约在2940亿人民币(约合3000亿),其中99%来自商户端——就是广告和AI归因的交易佣金。 到2040年,这个盘子可能膨胀到1.6万亿左右。
报告也坦然指出,这3000亿里相当一部分其实是存量,AI带来的增量主要靠转化率提升、变现效率增强和份额扩张来实现,而不是凭空造出一个新市场。
5.有人吃肉,有人挨打
投资启示部分,摩根士丹利的取向非常清晰:买有场景的、有流量的、能把AI跑成闭环的。
阿里巴巴被列为板块首选,因为这公司手里同时攥着云、模型和电商场景,AI全栈能力拉满。腾讯被认为是最明确的正向受益者,理由是豆包再大也动不了微信的社交关系链,而微信生态内部正在孕育Agent交易闭环。美团则靠着本地生活的高度垂直,把护城河挖得够深。
另一边,报告也点了名——百度、腾讯音乐、爱奇艺被列为可能受到直接冲击的对象,投资评级偏审慎。
有意思的是,报告还拿Meta在美国推出的独立AI Agent产品Muse做了对比,结论是:独立AI的成败不看用户量有多大,而是看它能不能真正完成任务、能不能触发可被商业化的行为、以及和自身生态的整合到底有多深。这个逻辑,和摩根士丹利对中国市场的判断如出一辙。
AI的竞赛早就越过了“谁技术强谁赢”的阶段。在中国,胜负手已经转移到一个更朴素的问题上:你的AI,到底帮用户把什么事办成了?
能答上来的,才有资格谈下一个十年。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫