💥 重磅政策公告连环公布!财务人直接懵了!
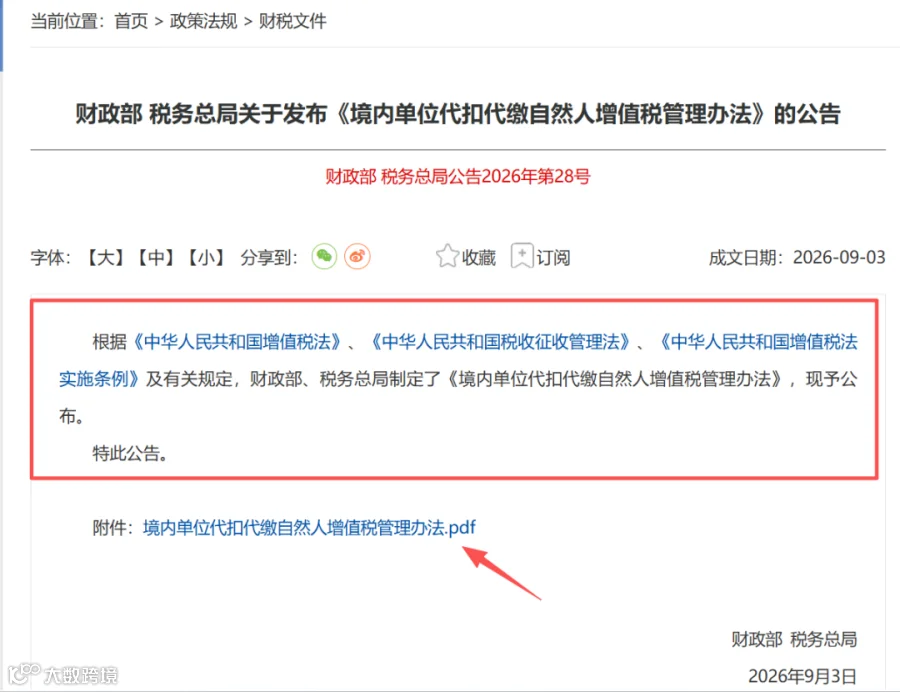
财政部 税务总局公告2026年第28号,增值税法实施后的首个配套细则来了!《境内单位代扣代缴自然人增值税管理办法》正式出炉,11月1日起施行。
国家税务总局紧跟着发布2026年第19号公告,连申报表都一并公布了!政策出台 → 申报表落地,速度之快让人猝不及防😭赶紧跟着一起来看看吧!
刚刚公布!
企业必须帮自然人代缴增值税了
11 月 1 日正式实施!
简单说就是——以后企业向自然人采购研发、软件、设计、咨询等服务,不再只是代扣个税,增值税也要由付款单位代扣代缴!只是苦了我们财务人又要多忙一项了😭
政策核心讲了什么?
💡什么业务需要代扣代缴增值税
境内自然人向境内单位提供以下应税服务,达到起征点后,付款的境内单位就是增值税扣缴义务人,必须代扣代缴增值税:
-
研发服务、软件服务 -
设计服务、咨询服务 -
广播影视节目(作品)制作服务 -
文化服务、教育服务
提示:业务范围按照财政部 税务总局公告 2026 年第 9 号执行,后续政策调整同步更新;价款包含货币 + 非货币形式全部经济利益。
⚠️ 例外:互联网平台从业人员通过平台发生交易,由平台企业办理代扣申报,不适用本办法。
🧮 税怎么算?
应扣缴增值税 = 销售额 × 规定征收率--
跟之前一样,只是交税的人从你变成了付钱给你的公司🤝
📌 几个重点提醒:
✅ 每次(日)销售额达到按次纳税起征点的,公司才需要代扣(2026年起按次起征点已提至1000元/次)
✅ 公司代扣增值税的时候,附加税费也会一起扣
✅ 公司代扣后,你去申请代开发票不用再交一次税了
✅ 如果符合增值税优惠政策(比如小规模纳税人免税等),记得主动告诉扣缴义务人并提供资料
✅ 公司要在次月15日内向税务局办理扣缴申报
⏰ 时间节点:
2026年11月1日起正式施行
2026年1月1日至10月31日期间发生的应税交易,还是由自然人自己按《增值税法实施条例》第四十四条规定自行申报-
详细【附件】内容如下:
境内单位代扣代缴自然人增值税管理办法
第一条 境内自然人(以下简称自然人)提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务(以下统称符合规定的应税交易),支付价款的境内单位为扣缴义务人,按照本办法规定代扣代缴增值税。
符合规定的应税交易的具体范围,按照《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)执行。后续相关政策调整的,按照调整后的政策执行。
支付价款的境内单位,是指作为应税交易购买方的境内单位。价款,包括货币和非货币形式的经济利益对应的全部价款。
第二条 自然人发生符合规定的应税交易,扣缴义务人按照下列公式计算应扣缴增值税:
应扣缴增值税=销售额×规定征收率
自然人符合增值税优惠政策适用条件的,应当告知扣缴义务人,并如实提供信息资料,扣缴义务人按照有关规定计算应扣缴增值税。
第三条 自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额达到按次纳税起征点的,扣缴义务人应当在支付价款时代扣增值税。自然人已缴纳税款的,扣缴义务人无需代扣增值税。
第四条 扣缴义务人在扣缴增值税时应按规定同时扣缴附加税费。
第五条 扣缴义务人解缴税款的计税期间为一个月,应当自发生应税交易次月一日起十五日内向主管税务机关办理扣缴申报,并缴纳税款。
已按照本办法规定扣缴增值税的应税交易,自然人申请代开发票时无需再次缴纳税款;自然人未申请代开发票的,扣缴义务人可以向自然人发起开票提醒,由自然人确认后向主管税务机关申请代开发票。第六条 自然人与单一扣缴义务人发生符合规定的应税交易,当次(日)销售额未达到增值税按次纳税起征点、适用免征增值税政策、按照本办法第三条规定无需代扣增值税的,扣缴义务人应当按照本办法第五条规定向主管税务机关办理申报。
第七条 已按照本办法规定扣缴增值税的应税交易,因销售折让、中止或者退回,应扣缴增值税发生变化的,扣缴义务人应当更正扣缴当期的扣缴申报。
第八条 自然人要求扣缴义务人提供已扣缴税款、扣缴申报记录等信息的,扣缴义务人应当提供。
第九条 扣缴义务人应当按照自然人提供的信息计算税款、办理扣缴申报,不得擅自更改自然人提供的信息。
扣缴义务人发现自然人提供的信息与实际情况不符,自然人拒绝修改的,扣缴义务人应当报告主管税务机关,主管税务机关应当及时处理。
自然人发现扣缴义务人扣缴申报的个人信息、支付价款、扣缴税款等信息与实际情况不符的,有权要求扣缴义务人更正。扣缴义务人拒绝更正的,自然人应当报告扣缴义务人的主管税务机关,主管税务机关应当及时处理。
第十条 扣缴义务人应当按照规定保存代扣代缴税款账簿、代扣代缴税款合法凭证以及自然人身份信息、应税交易信息、结算支付记录、符合增值税优惠政策适用条件信息资料等。
第十一条 扣缴义务人应当对自然人身份信息、符合增值税优惠政策适用条件信息资料等保密。
第十二条 扣缴义务人按照本办法规定履行代扣代缴义务,自然人拒绝的,扣缴义务人应当及时报告主管税务机关。
第十三条 扣缴义务人发生应扣未扣税款、未按照规定办理扣缴申报、不缴或少缴已扣税款、借用或冒用他人身份等情形的,由主管税务机关依照《中华人民共和国税收征收管理法》等相关法律、行政法规处理。
第十四条 属于互联网平台内从业人员的自然人,通过互联网平台发生符合规定的应税交易,符合互联网平台企业为平台内从业人员办理代办申报相关规定,由互联网平台企业按照有关规定办理增值税代办申报的,不适用本办法。
第十五条 本办法自2026年11月1日起施行。2026年1月1日至10月31日期间,自然人发生的符合规定的应税交易,由自然人按照《中华人民共和国增值税法实施条例》第四十四条规定自行申报纳税。
连环暴击!28号公告刚出,19号公告紧接着又来了!财务人:申报表都给我安排好了😭,跟着我继续往下看!
自然人增值税代扣代缴,
申报表正式公布(附填报指南)
国家税务总局紧跟着发布2026年第19号公告,连申报表都一并公布了!
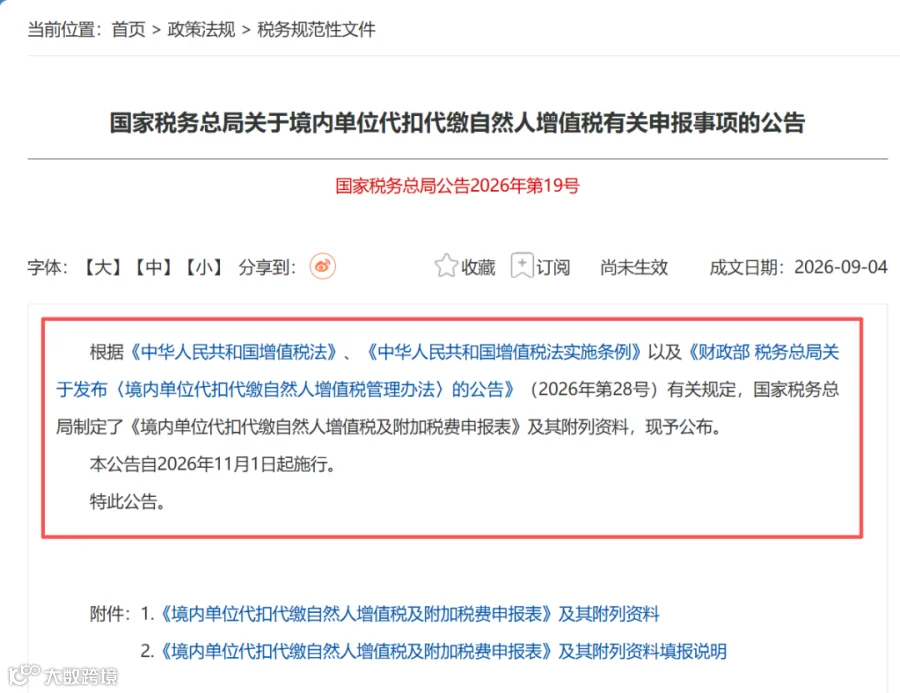
19号公告说了什么?
简单一句话:国家税务总局正式制定了《境内单位代扣代缴自然人增值税及附加税费申报表》及其附列资料,2026年11月1日起施行。
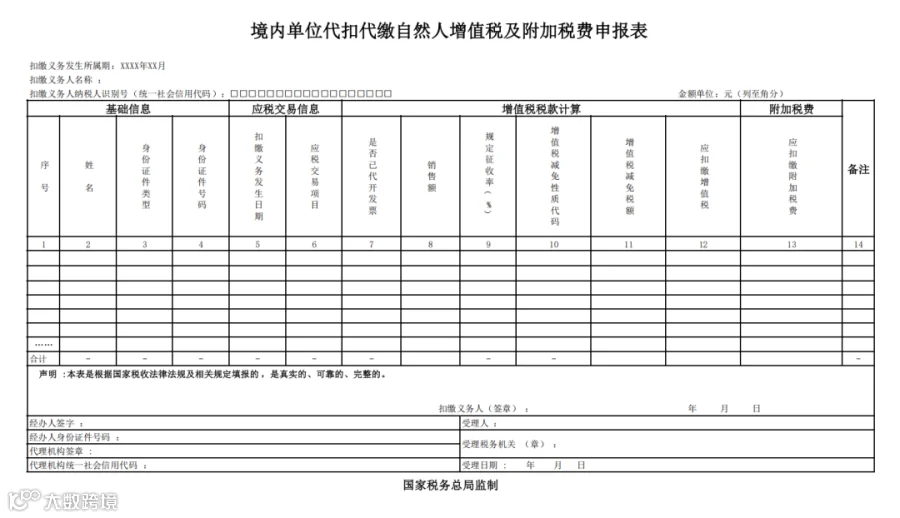
也就是说,申报表都给你印好了,到时候直接填!
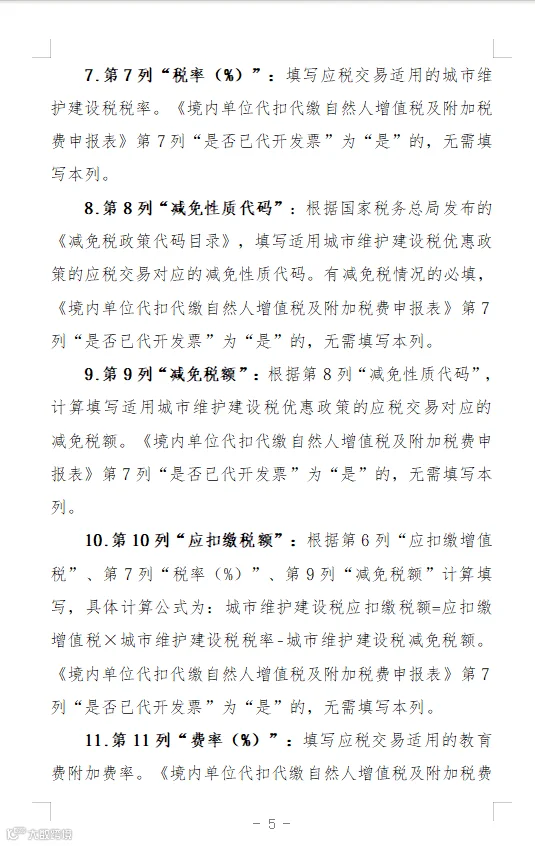
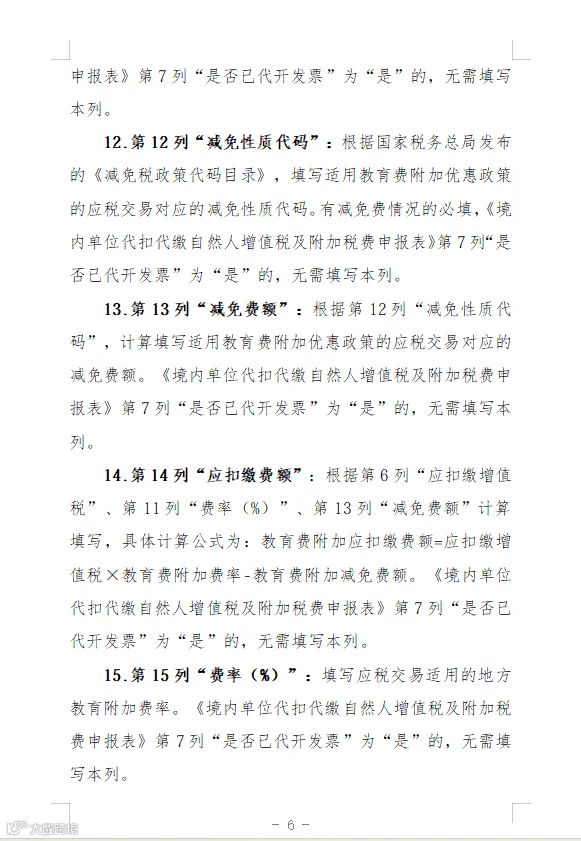
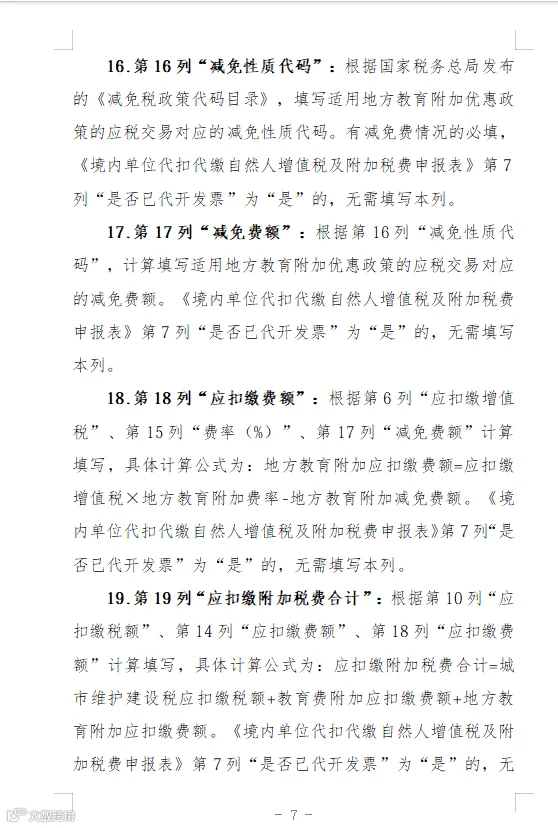
申报表长这样:

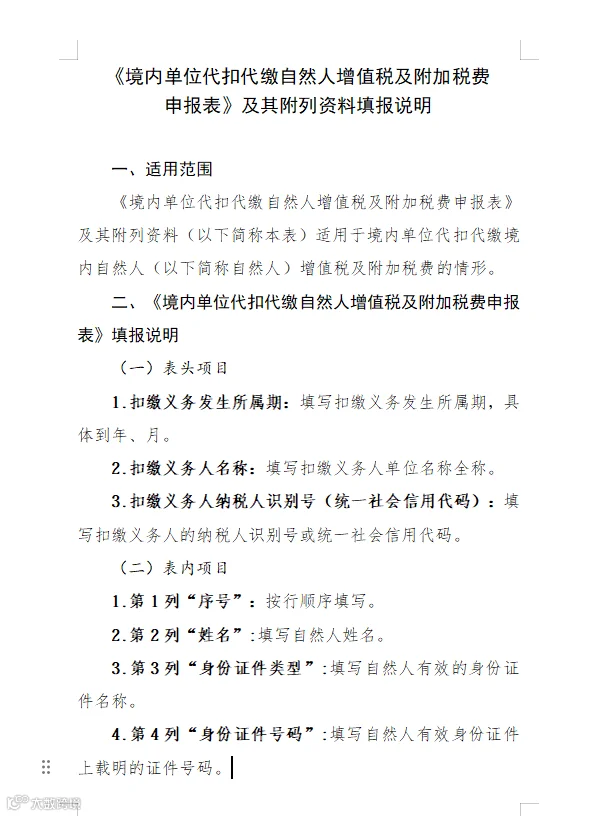
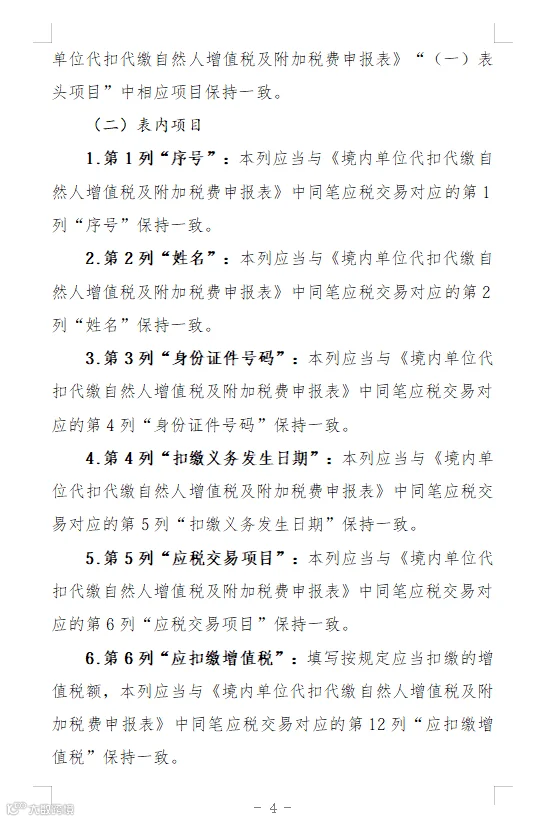
《境内单位代扣代缴自然人增值税及附加税费申报表》及其附列资料填报说明



财务人注意!
这5大增值税代扣风险点,11月起必须盯紧
⚠️ 风险一:代扣个税≠万事大吉,增值税扣缴义务独立存在
过去企业支付外部个人咨询费、设计费、软件开发费等,普遍只代扣劳务报酬个人所得税。
自2026年11月1日起,符合公告规定的7类应税交易(研发、软件、设计、咨询、广播影视、文化、教育),增值税同样须依法代扣代缴。
增值税扣缴义务是独立于个税的法定责任。未依法履行扣缴义务的,依据《税收征收管理法》第六十九条,税务机关将向扣缴义务人追缴税款并处以应扣未扣税款百分之五十以上三倍以下的罚款;同时,未按期解缴税款的,还将按日加收万分之五的滞纳金。
⚠️ 风险二:起征点判断不可大意,“次”与“日”需精准把握
扣缴义务的触发条件是:当次(日)销售额达到按次纳税起征点。
实务中需特别注意三点:
1.起征点标准:目前按次纳税起征点为1000元/次(日),达到即触发扣缴义务;
2.分次收款:同一应税交易分次收取价款的,应合并判断是否达到起征点,不得拆分规避;
3.未达起征点:虽无需代扣增值税,但扣缴义务人仍须在次月15日内向税务机关办理申报(零申报/注明未达起征点),并留存相关记录备查。
⚠️ 风险三:资料留存是税前扣除凭证与税务合规的双重防线
扣缴义务人须按规定保存以下资料:
1.代扣代缴税款账簿及合法凭证;
2.自然人身份信息;
3.应税交易合同及结算支付记录;
4.自然人享受增值税优惠政策的证明材料(如适用)。
实务提示:上述资料既是配合税务核查的必备材料,也是企业税前扣除凭证合规性的关键支撑。同时,扣缴义务人对自然人身份信息及优惠政策资料负有保密义务。
⚠️ 风险四:已代扣税款≠无法取得发票,自然人可以正常代开
不少企业担心:我扣了税,个人不给发票怎么办?
公告第五条明确规定:已按本办法扣缴增值税的应税交易,自然人申请代开发票时无需再次缴纳税款。
因此,企业完成代扣代缴后,应主动提醒并配合自然人向主管税务机关申请代开发票,企业凭发票作为企业所得税税前扣除凭证。若自然人未主动申请,扣缴义务人可向其发起开票提醒。
⚠️ 风险五:过渡期切勿提前执行新规,应税时间判定是关键
此处的“过渡期”指2026年1月1日至10月31日,该期间发生的应税交易,仍由自然人依据《增值税法实施条例》第四十四条自行申报纳税,企业无需代扣代缴。
2026年11月1日起,新发生的应税交易才适用代扣代缴新规。
判定关键:以应税交易发生时间为准,而非付款时间。
例如:2026年10月签约、11月完工交付的服务,按交付时间(11月)判断是否适用新规,而非签约时间。
📋 给企业财务的4条实操建议
🔹建议一:全面梳理外聘自然人服务商清单
盘点目前在合作的设计师、咨询顾问、软件开发人员、培训讲师、文化创作等自然人服务提供者,逐项评估2026年11月之后的业务是否落入7类应税交易范围。
🔹建议二:更新合同模板,增加涉税条款
在服务合同中明确约定:
增值税及附加税费由付款方(境内单位)依法代扣代缴;
自然人需配合提供真实身份信息、优惠资格证明等材料;
自然人拒绝配合的,付款方有权依法处理或暂缓付款。
🔹建议三:改造财务流程,做好系统与人员准备
在付款审批流程中增加“增值税代扣判断”节点;
提前熟悉电子税务局相关申报模块及流程(国家税务总局公告2026年第19号已公布《境内单位代扣代缴自然人增值税及附加税费申报表》及填报说明);
明确责任岗位,避免业务签完合同、财务才发现扣缴义务。
🔹建议四:区分平台结算与直接签约业务
自然人通过互联网平台提供服务、由平台统一办理增值税代办申报的,平台承担扣缴义务,企业无需重复扣缴;
企业直接与自然人签订合同、直接支付价款的,企业为法定扣缴义务人,须依法履行扣缴义务。
💬 最后再次提醒
新规不是增加选择,而是新增法定义务。
过去“只扣个税、不管增值税”的操作,自2026年11月1日起将面临实质性合规风险。财务人需要做的不是等政策落地再应对,而是提前梳理、提前修改合同、提前熟悉申报流程。
政策不等人,合规不等人。
本文由会计头条原创整理发布,素材来源:会计头条、国家税务总局等等网络。内容仅供学习交流之目的,如有不妥,请联系删除。