


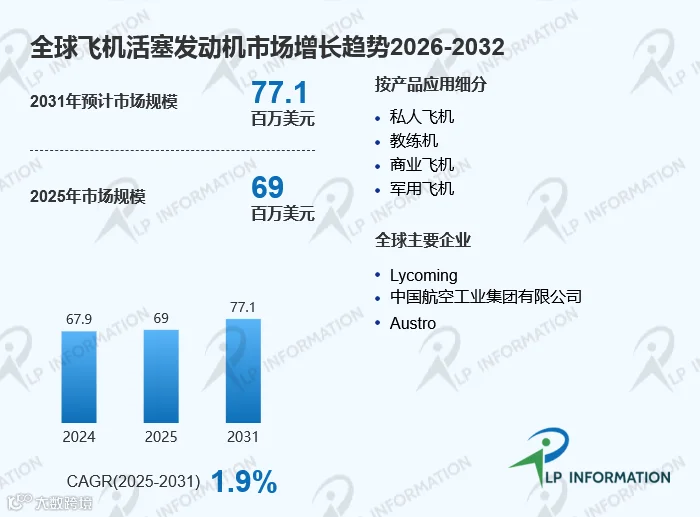
根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球飞机活塞发动机市场规模约为6900万美元,预计2031年市场规模将达到7710万美元,2025年至2031年期间年复合增长率(CAGR)约为1.9%。飞机活塞发动机主要应用于轻型飞机、训练飞机、私人飞机以及部分低空作业航空器。随着全球通用航空产业逐步恢复、飞行培训需求增长以及低成本航空应用扩大,飞机活塞发动机市场保持稳定发展。
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、飞机活塞发动机定义及行业发展背景
飞机活塞发动机是一种通过活塞往复运动将燃料燃烧产生的热能转化为机械能,并驱动螺旋桨产生推力的航空动力装置。与涡轮发动机相比,活塞发动机具有结构相对简单、制造成本较低、维护体系成熟以及燃油经济性较好的特点,因此长期应用于低速、小型和中低空飞行平台。
飞机活塞发动机通常由气缸、活塞、曲轴、连杆、燃油系统、点火系统以及冷却系统等组成。根据结构形式不同,可分为水平对置式、直列式以及星型结构等类型。目前,水平对置式发动机凭借运行稳定、重量较轻和维护便利等优势,在通用航空飞机中应用较为广泛。
近年来,虽然大型民航飞机和高速军用飞机主要采用涡扇发动机、涡桨发动机等动力形式,但活塞发动机凭借低运营成本优势,在私人航空、飞行培训、农业航空、航空摄影以及低空经济领域仍保持重要地位。随着全球通用航空基础设施建设推进,飞机活塞发动机市场呈现稳定增长趋势。
二、竞争态势:传统航空动力企业占据主导,新兴企业关注细分市场
全球飞机活塞发动机行业具有较高技术壁垒,市场集中度相对较高。主要企业包括Lycoming、 中国航空工业集团有限公司、Austro Engine、Rotax、Limbach Flugmotoren、ULPower Aero Engines等。
其中,Lycoming长期深耕通用航空动力领域,在轻型飞机和训练飞机发动机市场拥有较强影响力;中国航空工业集团有限公司依托航空工业体系,在航空发动机研发、制造和配套领域具备较完整产业能力;Rotax则凭借高可靠性和轻量化设计,在轻型运动飞机、超轻型飞机市场具有较高认可度。
目前,北美和欧洲企业仍占据全球市场的重要位置,主要优势集中在发动机设计经验、适航认证能力、维修体系以及客户资源方面。与此同时,中国、欧洲部分专业航空动力企业正在通过技术升级,提高小型航空发动机性能,扩大在通航市场中的应用范围。
未来行业竞争重点将从传统发动机制造能力,逐渐转向燃油效率优化、电子控制技术、新能源适配能力以及全生命周期服务能力。
三、产品结构与需求场景:轻型航空和培训市场提供主要需求
从产品类型来看,飞机活塞发动机主要分为150马力以下、150-300马力以及300马力以上三类。
150马力以下发动机主要应用于超轻型飞机、私人飞机以及部分训练飞机,该类产品强调经济性、可靠性和维护便利性。150-300马力发动机是目前通用航空市场的重要组成部分,广泛应用于飞行培训、私人飞行以及商业航空作业。300马力以上发动机主要面向性能要求更高的平台,包括部分大型通航飞机和特殊用途航空器。
从应用领域来看,飞机活塞发动机主要服务于私人飞机、教练机、商业飞机和军用飞机。其中,飞行培训是重要应用场景之一。全球飞行员培训需求增长,使训练飞机采购和发动机更新需求保持稳定。
私人航空市场的发展也为活塞发动机提供持续需求。相比喷气式飞机,活塞飞机具有购买成本低、运营费用较低等特点,更适合个人飞行和短距离运输。此外,在农业作业、航空测绘、巡查监测等商业应用领域,小型活塞飞机仍具有较强适用性。
四、区域布局与市场机会:北美保持领先,亚洲市场潜力逐渐释放
从区域市场来看,北美是全球飞机活塞发动机的重要市场。美国拥有成熟的通用航空体系,大量私人飞机、训练飞机和航空服务企业形成稳定需求。同时,美国航空维修网络完善,为发动机维修、更换和升级提供市场基础。
欧洲市场同样具有较强产业基础。德国、法国、英国等国家拥有较成熟的航空制造体系和通航市场,对高可靠性活塞发动机保持需求。欧洲市场更加关注燃油效率、环保性能以及发动机运行安全性,推动企业不断优化产品设计。
亚太地区正在成为新的增长区域。中国、日本、印度以及东南亚国家持续推动通用航空发展,低空经济、飞行培训和航空服务产业逐步扩大,为飞机活塞发动机创造新的应用空间。
中国市场近年来受到通航政策、飞行培训体系建设以及国产航空产业发展的推动,对小型航空动力设备需求逐渐增加。未来,随着低空应用场景扩大,亚太地区有望成为全球飞机活塞发动机市场的重要增长来源。
五、产业链与价值分布:核心技术集中于发动机设计与制造环节
飞机活塞发动机产业链主要包括上游材料供应、中游发动机制造以及下游航空运营和维修服务三个环节。
上游主要涉及航空铝合金、钛合金、精密机械零部件、电子控制系统以及燃油系统供应商。发动机长期处于高温、高振动环境,对材料强度、加工精度和可靠性要求较高,因此核心材料和关键零部件具有较高技术要求。
中游为发动机研发制造企业,需要具备动力系统设计、精密加工、装配测试以及适航认证能力。由于航空发动机直接关系飞行安全,制造企业通常需要经过长期技术积累和严格验证。
下游主要包括飞机制造商、航空培训机构、私人飞行用户、维修服务企业以及政府航空部门。随着航空器保有量增加,发动机维修、翻修和零部件替换市场也成为产业链的重要价值来源。
六、监管环境:适航认证提高行业准入标准
飞机活塞发动机属于航空安全关键设备,受到全球航空监管机构严格管理。发动机产品进入市场通常需要符合美国联邦航空管理局(FAA)、欧洲航空安全局(EASA)以及各国民航监管机构制定的适航要求。
企业需要完成设计验证、性能测试、耐久性试验以及生产质量体系审核等多个环节。较长的认证周期和较高的研发投入,使新企业进入市场面临较大挑战。
此外,航空业正在推进低碳发展,传统航空燃油替代、无铅航空汽油应用以及燃油效率提升成为行业关注方向。活塞发动机制造商需要持续优化燃烧技术,提高能源利用效率,以适应未来航空环保要求。
七、进入壁垒与未来演进趋势:高效率与新能源适配成为方向
飞机活塞发动机行业具有技术、认证、品牌和客户资源等多重进入壁垒。企业不仅需要掌握发动机设计制造技术,还需要建立完善的维修服务网络和供应链体系。
未来,飞机活塞发动机市场将围绕高效率、轻量化和智能控制方向发展。一方面,电子燃油喷射、数字化发动机管理系统以及先进材料应用,将提升发动机性能和可靠性;另一方面,混合动力、电动航空等新技术的发展,也将推动传统活塞发动机向新能源航空动力体系融合。
随着通用航空产业持续发展、飞行培训需求增长以及低空经济应用扩大,飞机活塞发动机仍将在轻型航空领域保持重要地位。具备技术积累、认证优势以及全球服务能力的企业,将在未来市场竞争中获得更稳定的发展空间。
