


根据LP Information(路亿市场策略)提供的最新市场数据,2025年全球吹叶机市场规模约为18.14亿美元,预计2031年市场规模将达到23.44亿美元,2025年至2031年期间年复合增长率(CAGR)约为4.4%。随着全球城市绿化面积增加、住宅庭院维护需求提升以及园林机械电动化趋势加快,吹叶机市场正在由传统燃油设备向低噪音、低排放、高效率的新能源产品方向发展。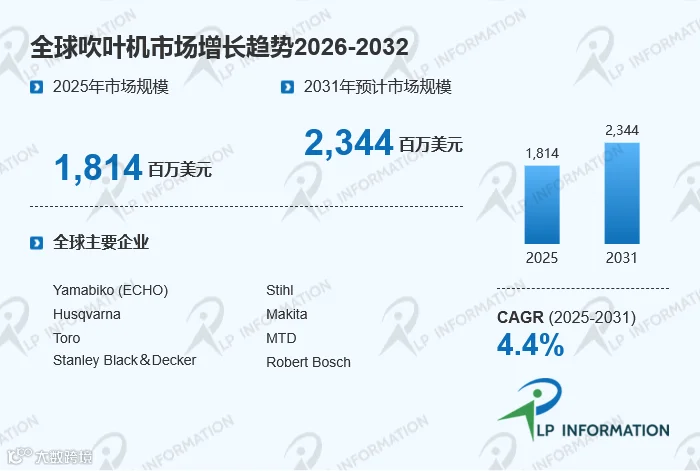
本报告还将深入分析当前美国关税政策及各国的多样化应对措施,评估其对市场竞争结构、区域经济表现和供应链韧性的影响。
一、吹叶机定义及行业发展背景吹叶机是一种利用高速气流推动落叶、草屑以及其他轻质杂物移动的园林维护设备,主要用于庭院清洁、道路维护、公园管理以及商业绿化服务等场景。设备通常由动力系统、风机组件、进气结构、出风管和控制装置组成,通过电机或发动机产生气流,实现快速清理作业。
按照动力来源划分,吹叶机主要包括燃油型、电动有线型以及电池驱动型产品。过去,燃油吹叶机凭借功率高、续航时间长等特点,在专业园林领域占据重要位置。但近年来,随着环保法规趋严以及消费者对低噪音设备需求提升,锂电池吹叶机快速发展,逐渐成为市场增长的重要方向。相关市场研究显示,电池化、环保化和园林维护效率提升正在成为推动吹叶机行业发展的重要因素。
吹叶机不仅应用于秋季落叶清理,也逐渐扩展至草坪维护、建筑周边清洁、公共设施管理等多个领域,市场需求呈现多元化趋势。
二、竞争态势:国际品牌占据优势,中国企业加速突破全球吹叶机市场竞争较为集中,头部企业依靠品牌影响力、渠道体系以及产品技术积累占据主要市场份额。目前行业主要企业包括Yamabiko(ECHO)、Stihl、Husqvarna、Makita、Toro、MTD、Stanley Black & Decker、Robert Bosch、Koki、Milwaukee、Emak、宝时得集团、Globe Tools Group(Greenworks)、浙江中坚科技、浙江中马园林机械等。
其中,Stihl、Husqvarna、Yamabiko等企业长期深耕专业园林机械市场,在燃油设备、商用设备以及全球经销网络方面具有较强优势。Makita、Milwaukee、Bosch等工具企业则依托电动工具生态体系,加快布局无线化吹叶机产品,通过电池平台共享提升用户黏性。
近年来,中国企业凭借制造能力、供应链优势以及成本控制能力,在中低端市场和海外电商渠道中快速发展。宝时得集团、浙江中坚科技、浙江中马园林机械等企业不断提升电池技术、产品设计和海外渠道建设能力,逐步从代工制造向自主品牌方向转型。
未来市场竞争将不仅集中于产品价格,而会更多体现在电池技术、噪声控制、智能管理以及售后服务体系等综合能力方面。
三、产品结构与需求场景:手持式仍是主流,商用需求持续提升从产品类型来看,吹叶机主要分为手持式吹叶机、背包式吹叶机和轮推式吹叶机。其中,手持式产品由于重量较轻、操作方便、价格适中,是家庭用户和轻型园林维护场景中的主要选择。早期市场数据显示,手持式吹叶机曾占据较高市场份额,成为行业主要产品类型。
背包式吹叶机主要面向专业园林维护人员,适用于大型草坪、公园、高尔夫球场以及市政绿化区域。该类产品通常具备更高风量和更长工作时间,可以满足连续作业需求。轮推式吹叶机则主要应用于大面积区域清洁,在机场、商业园区和大型公共空间中具有一定需求。
从应用领域来看,吹叶机市场主要覆盖家用和商用领域。家用市场受到庭院经济、DIY园艺文化以及住宅绿化需求推动,仍是重要消费场景。商用市场则主要包括园林公司、市政维护机构、物业管理企业等,对设备耐用性、作业效率和持续运行能力要求更高。
随着城市绿化建设推进以及专业园林服务行业发展,商用吹叶机需求有望进一步提升。
四、区域布局与市场机会:北美保持领先,亚太增长空间扩大从区域市场来看,北美是全球吹叶机的重要消费区域。美国和加拿大拥有较高比例的独立住宅和成熟的园林维护市场,居民庭院管理需求稳定,同时专业园林服务行业发展成熟,为吹叶机提供持续需求。部分研究显示,北美市场在全球吹叶机消费中占据重要地位。
欧洲市场更加关注环保和噪声控制要求。德国、法国、英国等国家近年来加强城市环境管理,对低排放园林设备需求增加,推动电池吹叶机和高效电动设备应用扩大。
亚太地区正在成为新的增长区域。中国、日本、韩国以及澳大利亚等市场随着城市绿化提升、居民生活水平提高以及园艺消费增长,对家庭园林工具需求不断增加。同时,中国企业在生产制造和供应链方面具备优势,有利于扩大海外市场份额。
中东及非洲部分地区虽然市场规模相对较小,但随着城市景观建设、商业地产发展以及公共绿化项目增加,专业园林设备需求逐渐释放。
五、产业链与价值分布:核心技术集中于动力系统和电池平台吹叶机产业链主要包括上游零部件供应、中游设备制造以及下游销售服务三个环节。
上游主要涉及电机、电池、电控系统、塑料结构件、金属零部件以及风机组件等。其中,动力系统是决定吹叶机性能的重要因素。对于电动产品而言,锂电池容量、电机效率和智能控制技术直接影响续航能力和用户体验。
中游主要为吹叶机制造企业,企业需要具备产品设计、结构优化、供应链管理以及质量控制能力。头部企业通常拥有完整研发体系,可以根据不同消费群体推出家用型、专业型和智能化产品。
下游主要包括家庭消费者、园林服务企业、零售渠道、电商平台以及专业设备经销商。随着线上销售渠道发展,吹叶机产品销售模式正在由传统经销体系向线上线下一体化方向变化。
六、监管环境:环保要求推动产品向低噪声和低排放发展吹叶机行业受到环保法规影响较大,尤其是在欧美市场。部分地区针对燃油园林设备提出更严格的排放和噪声限制,推动制造企业加快开发电动化产品。
美国部分州和城市对燃油吹叶机使用时间、噪声水平等进行管理,促使市场逐步向电池驱动设备转移。欧洲市场同样重视绿色产品标准,对设备能源效率和环境影响提出更高要求。
监管环境变化正在推动企业优化产品设计,提高电机效率、电池性能以及噪声控制能力。同时,绿色制造和可持续发展理念也成为园林机械企业的重要竞争方向。
七、进入壁垒与未来演进趋势:电动化、智能化成为核心方向吹叶机行业进入壁垒主要体现在技术研发、品牌渠道、供应链管理和售后服务等方面。虽然产品结构相对成熟,但高性能电池系统、低噪声设计以及专业级动力技术仍需要长期积累。
未来,吹叶机市场将围绕电动化、智能化和多功能化持续发展。一方面,锂电池技术进步将推动无线吹叶机性能提升,使其逐步替代部分燃油产品;另一方面,智能控制、自动调节风速以及设备互联技术将改善用户体验。
此外,产品融合趋势也将增强,例如吹吸一体机、碎叶收集设备以及多功能园林工具组合产品将进一步丰富应用场景。随着全球城市绿化、家庭园艺和专业园林服务市场持续发展,吹叶机行业仍具备稳定增长空间。未来具备电池技术优势、全球渠道能力以及产品创新能力的企业,将在市场竞争中获得更多机会。
