
PART 01
四件事不是孤立的,
而是一条产业链的同步动作
2026年下半年,AR光学领域密集发生了四件看似独立、实则高度联动的事件:
肖特宣布计划追加6000万元扩建苏州AR技术中心,围绕衍射和反射(几何)两大波导技术开展联合创新,设立自动化与工业工程中心。其第一条产线已满载,第二条即将启动,第三条在规划中,未来2-3年产能有望扩充至400-500万片。

Lumus与广达电脑签署新的授权制造协议,广达将生产Lumus新一代AR光波导产品,包括Z-30 2.0以及30°、50°视场角的A-Lens系列。 A-Lens重量和厚度约为上代一半,专为低成本生产设计。
Lumus与水晶光电签署制造协议,水晶光电将为Lumus代工几何波导产品, Lumus全球制造版图正式扩展至中国大陆。

Meta Ray-Ban Display采用LCoS+阵列光波导方案,右镜片集成600×600全彩LCoS显示屏,20°视场角,最高入眼亮度超5000尼特。该产品自发布以来持续供不应求, Meta已上修关键零部件订单。下一代Hyper nova 2计划2027年推出,将升级为双目显示。


PART 02
全彩化为何是AR眼镜的刚需?
AR眼镜的显示内容正在从"极简黑白提示"向"丰富彩色信息"快速演进。单色Micro LED方案虽然在亮度和功耗上有优势,但只能显示通知图标、简单文字等极简内容,无法支撑导航地图、实时翻译字幕、社交头像、商品预览等日常高频场景。
Meta Ray-Ban Display的核心卖点正是全彩显示——600×600分辨率的全彩LCoS光机可以在镜片上呈现彩色导航箭头、翻译文字、来电头像等内容。该产品售价799美元,自2025年9月发布以来持续供不应求, Meta和EssilorLuxottica一直在努力提升产能以应对超预期的需求。

PART 03
阵列光波导:全彩时代的光学优选

在光波导技术路线中,阵列光波导(几何反射式)和衍射光波导(表面浮雕光栅SRG为主)是两大主流方向。在全彩化趋势下,阵列光波导的天然优势正在被重新认识。
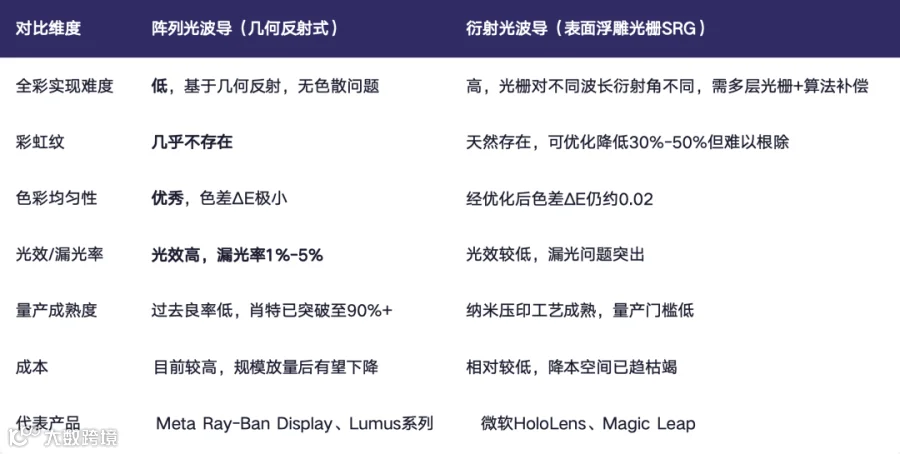
阵列光波导的核心瓶颈曾经是良率和成本。其工艺需要纳米级镀膜和分子键合,几十道工序叠加后总良率挑战巨大。但肖特在2025年实现了几何反射光波导的批量生产,良率已超过90%,成为全球第一家将该技术规模化量产的公司。随着肖特苏州扩产、Lumus授权广达和水晶光电,阵列光波导的产能瓶颈正在被系统性突破。

PART 04
LCoS:全彩微显示的务实之选

在微显示端,消费级AR眼镜目前主要有三条技术路线: LCoS、Micro LED、Micro OLED。 Meta选择LCoS并非偶然,而是基于当前技术成熟度的务实决策。
LCoS的核心优势
1. 全彩成熟度最高。 LCoS(Liquid Crystal on Silicon,硅基液晶)依托成熟的CMOS工艺和液晶技术,原生支持全彩显示,无需像Micro LED那样攻克红光/蓝光在微米级尺寸下的发光效率难题。
2. 成本可控。 LCoS芯片可以利用现有半导体产线生产,规模效应下成本持续下降。相比之下,全彩Micro LED的巨量转移和良率问题导致成本居高不下。
3. 分辨率足够。 Meta Ray-Ban Display采用的LCoS实现了600×600分辨率、>42PPD的像素密度,对于信息提示类AR场景已经够用。
为什么不是Micro LED?
Meta内部代号Artemis的真正AR眼镜曾计划采用Micro LED方案,但全彩Micro LED的量产难题导致项目延期。
绿光Micro LED已相对成熟,但红光和蓝光在微米级尺寸下的外量子效率(EQE)依然极低,全彩Micro LED微显示器的良率无法达到消费级量产要求。 Meta与Plessey、JBD等供应商的合作也充满波折。
因此,在Micro LED全彩方案成熟之前, LCoS是消费级全彩AR眼镜最务实的选择。 Meta当前产品用LCoS,下一代Hyper nova 2继续用双目LCoS,正是这一判断的延续。

PART 05
阵列光波导×LCoS:1+1>2的
协同价值
阵列光波导和LCoS的组合不是简单的技术堆砌,而是二者在全彩AR场景下的优势互补:

反观衍射光波导+LCoS的组合, LCoS输出的全彩图像经过衍射光栅时会遭遇色散和彩虹纹,需要额外的光学补偿和算法校正,既增加成本又损失光效。这也是Meta在Ray-Ban Display上选择阵列光波导而非衍射光波导的核心原因。
PART 06
市场空间测算
根据TrendForce集邦咨询预测,2026年全球AR眼镜出货量将跃升至约95-100万台,年增率53%。随着国际品牌在2027-2028年大举入局,行业有望在2029年突破千万台,2030年进一步攀升至3000万台以上。
我们可以从两个维度测算该组合的市场空间:
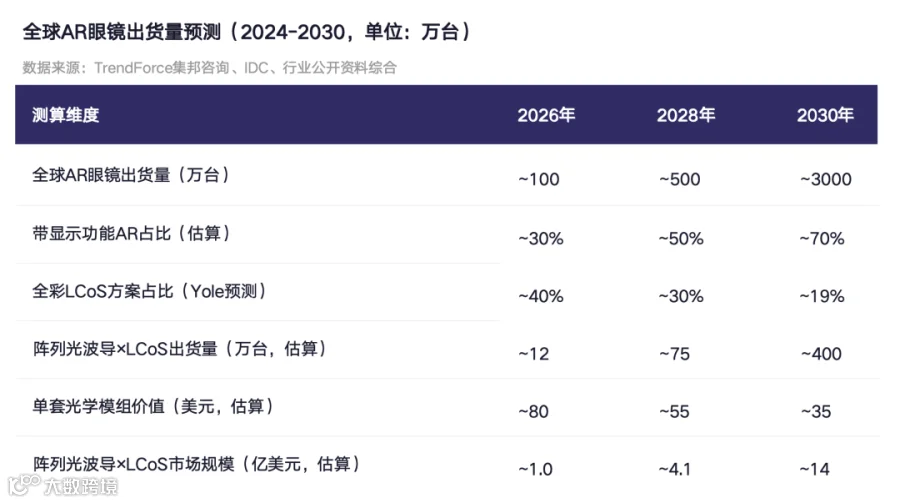
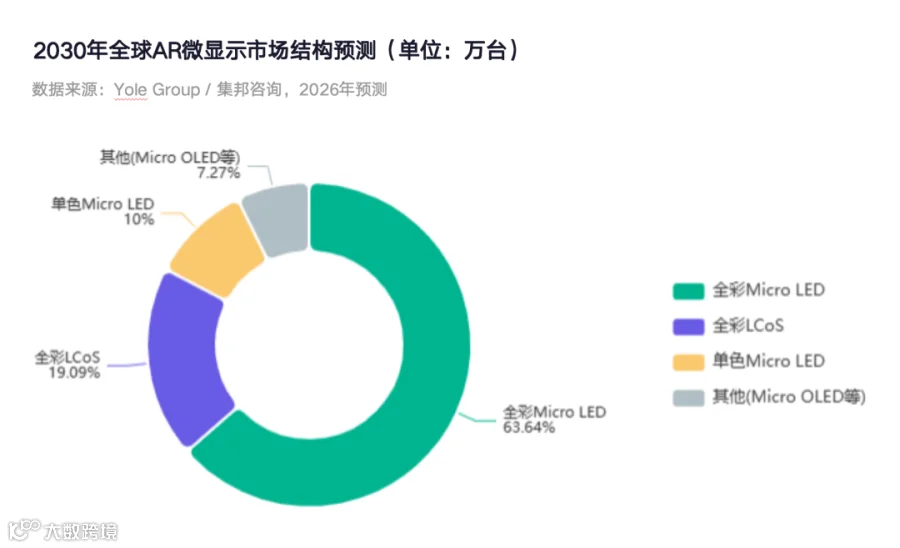
注:以上为基于公开数据的合理估算,实际市场规模受技术迭代速度、消费者接受度、竞品方案进展等多重因素影响。全彩LCoS占比参考Yole对2030年微显示市场的预测(全彩LCoS约420万台/2200万台≈19%)。
需要强调的是,Yole预测2030年全彩LCoS在微显示市场占比约19%(420万台),这一预测可能偏保守——如果全彩Micro LED的量产进度不及预期, LCoS的生命周期和市场份额有望进一步延长。 Meta连续两代产品选择LCoS,本身就是对该技术路线生命周期的背书。
PART 07
挑战与风险

LCoS光机小型化压力

LCoS需要配套照明光源(LED/激光)、偏振光学组件和投影镜头,光机体积相对较大。在眼镜形态的严格空间约束下,光机小型化是持续挑战。 Meta Ray-Ban Display目前仅实现单目显示,双目版本(Hyper nova 2)对光机体积和重量的要求更高。
阵列光波导成本下降速度
虽然肖特良率已突破90%,但阵列光波导的工艺流程复杂(几十道镀膜和键合工序),单片成本仍高于衍射光波导。成本下降速度取决于产能爬坡和工艺优化进度。如果成本下降不及预期,可能限制该方案在中低端产品中的
渗透。
全彩Micro LED的替代风险
长期来看,全彩Micro LED在亮度、功耗、对比度上具备理论优势, 一旦突破红光/蓝光效率和巨量转移良率瓶颈,可能对LCoS形成替代。 Meta Artemis项目仍在推进Micro LED方案,说明巨头并未放弃这条路线。但行业普遍预期全彩Micro LED的消费级量产至少要到2028-2030年, LCoS在未来3-5年内仍有明确的市场窗口。
体全息光波导(VHG)的竞争
体全息光波导在抑制彩虹纹方面有理论优势,随着国产光敏材料替代和百万片级产线投产,可能成为阵列光波导的有力竞争者。但VHG的材料稳定性和长期可靠性仍在验证中,短期内难以撼动阵列光波导在高端全彩AR中的地位。
PART 08
结论
肖特苏州扩产、Lumus授权广达和水晶光电、Meta锁定LCoS路线,这四件事不是孤立的产业动作,而是全彩消费级AR产业化进程中的同步布局。
阵列光波导解决光学瓶颈——以无彩虹纹、高色彩均匀性、低漏光率适配全彩显示需求,肖特良率突破和产能扩张正在消除量产障碍; LCoS解决全彩微显示——以成熟CMOS工艺和可控成本输出全彩图像,Meta连续两代产品的选型验证了其工程可行性。
二者组合在当前阶段拥有明确的市场空间:预计2026年对应市场规模约1亿美元,2030年有望达到14亿美元量级。如果全彩Micro LED量产进度延迟,该组合的市场窗口期还将进一步延长。
对于产业链参与者而言, 未来2-3年是阵列光波导×LCoS方案的黄金窗口期。光波导厂商应加速产能爬坡和成本下降, LCoS厂商应聚焦光机小型化和高亮度迭代,终端品牌则应抓住Meta引领的产品定义窗口期,建立差异化的全彩AR体验。

数据来源:TrendForce集邦咨询、Yole Group、IDC、肖特官方公告、Lumus官方公告、水晶光电公告、Meta Connect 2025、彭博社、VR陀螺、映维网、OFweek光学网、麻省理工科技评论、五矿证券研报等公开资料。
PART 09
阵列光波导×LCoS供应链资源集聚
值得一提的是,深圳市微纳制造产业促进会正在同步推进LCoS与阵列光波导技术生态的聚集工作。
促进会展厅已开设“衍射光波导与LCoS展示专区”,集中展示LCoS光机、阵列光波导、衍射光波导、微显示驱动芯片等环节的最新技术与产品成果,为技术生态上下游企业提供精准的供需对接窗口。目前,专区已陆续汇聚一批XR微显示技术生态领域的创新企业,覆盖从材料、器件到模组等核心环节。
此外,促进会正持续推动XR微显示领域技术生态资源的集聚,依托微纳制造技术生态积累与微纳制造服务信息网【微纳视界】德欧创新站,为国内XR技术生态企业对接德欧资源,开拓全球市场。

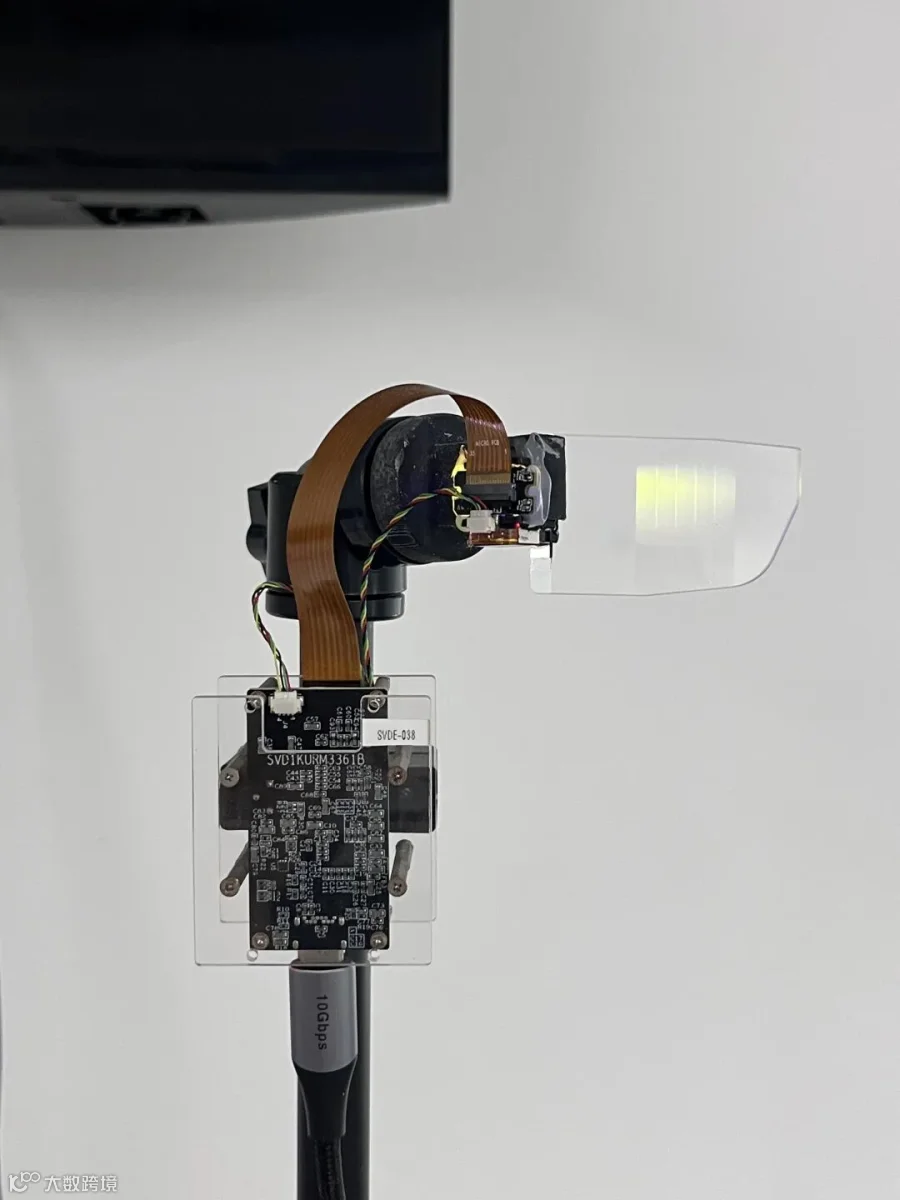
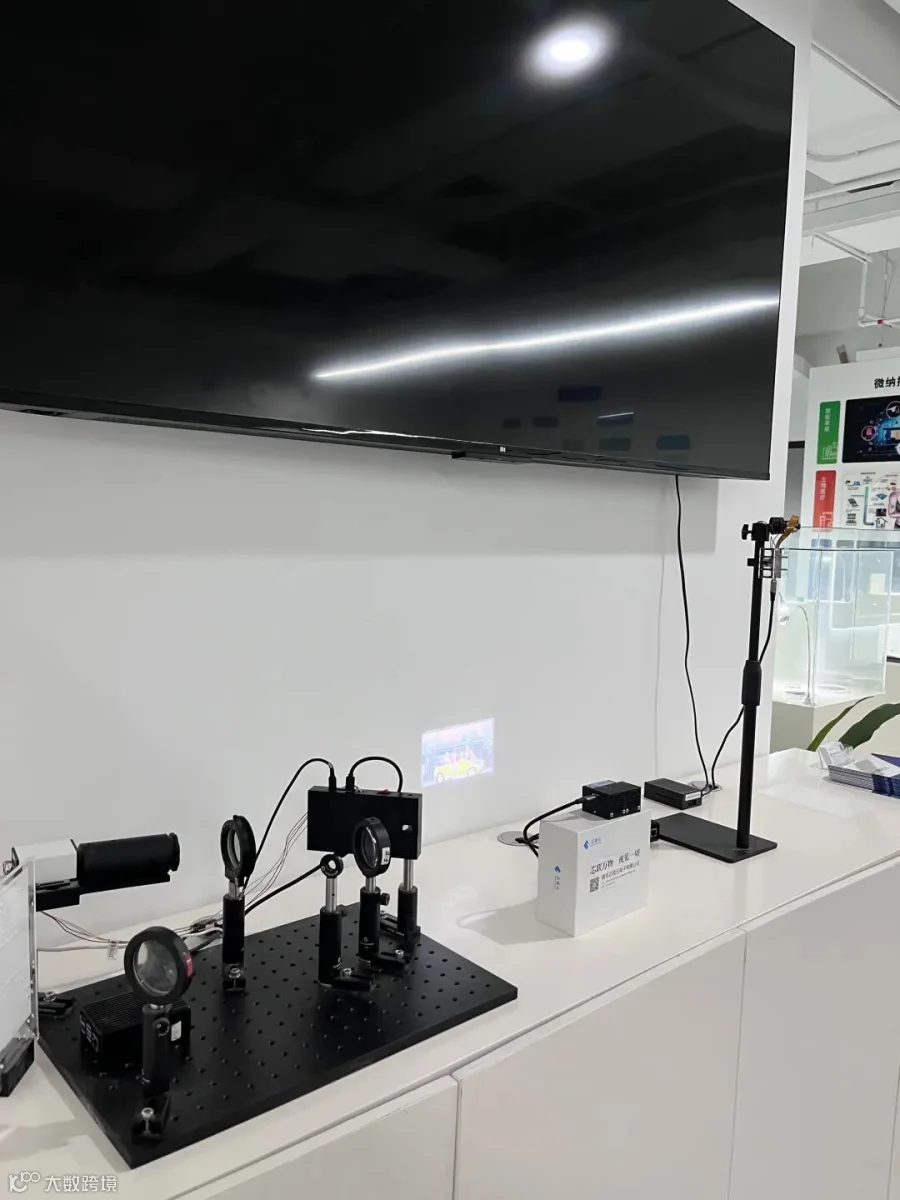
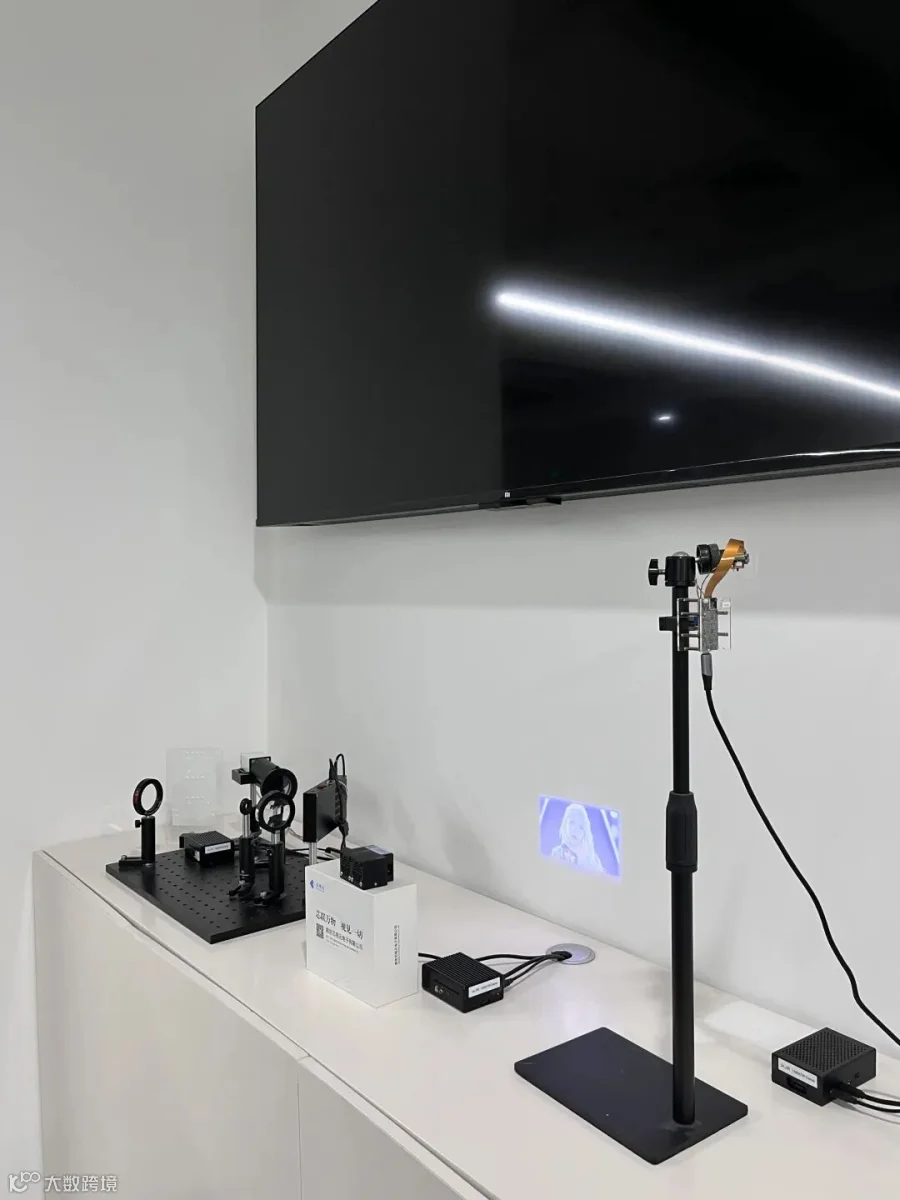
(促进会衍射光波导与LCoS展示专区,左右滑动查看更多)
我们诚邀LCoS、阵列光波导、衍射光波导、微显示驱动、光学材料等XR核心环节的企业加入促进会技术生态圈,共同参与技术路线研讨、供需对接与协同创新。有意向的伙伴,欢迎联系促进会秘书处了解更多详情。(秘书处 陈雪玲 13725581010)
温馨提示:本促进会与微纳制造服务信息网共同提出【产业情报】栏目。敬请关注!本文为产业观察分析文章,所涉市场预测和估算基于公开信息和合理假设,不构成任何投资建议。实际市场发展可能因技术突破、政策变化、消费者偏好等因素与预测存在差异。