平陆运河通航,西南制造业告别“绕道珠三角”:产业链重构的几个落点

过去几十年,“西货东出”几乎是西南制造业出口的默认路径:重庆的汽车零部件、贵州的电子元器件、广西的工程机械,先通过公路或铁路千里迢迢运往广州、深圳等珠三角港口,再装上远洋货轮发往全球。这条通道虽然成熟,但始终绕不开一个痛点——绕道。西南货物多走数百甚至上千公里冤枉路,物流成本高企,供应链效率受制于人。
2025年,随着平陆运河正式通航,这一格局正在发生根本性改变。这条全长约134.2公里的运河,将西江干流与北部湾港直接连通,让广西内河及西南腹地货物得以“西货南下”——从钦州港出海,较经珠三角出海缩短内河航程约560公里。西南制造业告别“绕道珠三角”的时代,产业链重构的几个落点,正从纸面走向现实。
物流账本:重庆、贵州货源走钦州港较广州港节省的时间与成本测算
要理解产业链为何迁移,先算一笔物流账。以重庆某汽车零部件企业出口东南亚为例。传统路径是:重庆工厂装车,经公路或铁路运至广州港,全程约1200公里,公路运输耗时约18小时,铁路约20小时,加上港口等待和报关,整体国内段耗时约3—4天。若改走西部陆海新通道铁海联运,重庆至钦州港铁路运距约950公里,较至广州港缩短约250公里;再通过平陆运河实现水运衔接,部分货源可从重庆沿长江、乌江进入西江流域,经平陆运河直达钦州港,综合运距可再缩短。保守测算,国内段运输时间可压缩至1.5—2.5天,每标箱物流成本较绕道广州港节省约300—600元,视货种和运输方式而定。
贵州货源同样受益。以贵阳发出的电子产品为例,到广州港公路运距约1000公里,到钦州港经铁路约700公里,时间节省约1天,成本下降约15%。更关键的是,平陆运河通航后,钦州港集疏运体系从“铁路单兵”变为“铁公水多式联运”,港口拥堵风险降低,船期选择更多,综合供应链成本进一步摊薄。
对大宗低附加值货物,水运的成本优势更为突出。以广西柳州工程机械出口为例,以往通过西江航运到广州港需绕行珠江口,航程约1000公里;经平陆运河到钦州港仅约400多公里,时间缩短一半以上,每吨货物物流成本下降约30—50元。这笔账,足以让许多利润薄弱的制造企业重新计算最优出海路径。
产业链迁移起点:汽车零部件、电子信息、工程机械等西南制造业的受益路径
物流成本的下降,直接激活了西南制造业中几个对运输成本和时效敏感的行业。
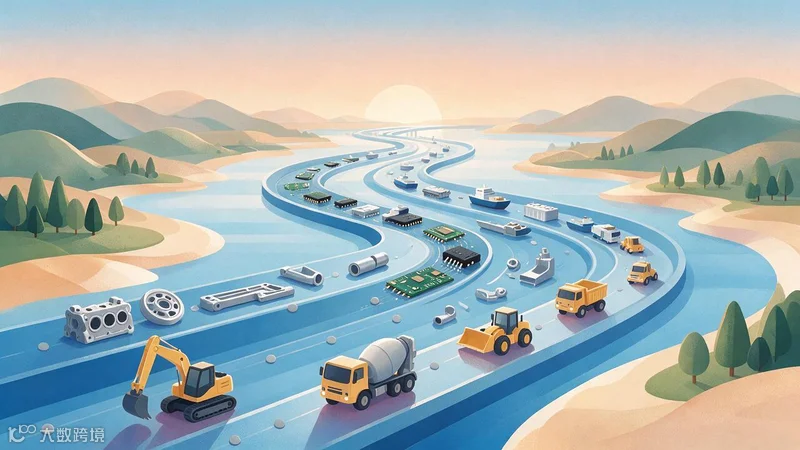
汽车零部件是首当其冲的受益者。重庆、成都拥有庞大的汽车产业集群,但零部件出口长期受制于内陆物流瓶颈。平陆运河打通江海联运后,发动机缸体、变速器齿轮等重型零部件可通过水运批量南下,成本大幅降低。同时,进口的汽车电子元件、精密轴承等也可从钦州港经运河快速分拨至西南腹地,形成双向物流闭环。
电子信息同样敏锐。贵州、重庆的笔电、手机、服务器产业对时效要求高,过去依赖空运或高价公路运输。平陆运河虽不能替代空运,但为大批量、中等时效的电子结构件、PCB板、电池模组提供了性价比更高的出海方案。钦州港至东南亚的航线密集,电子产品经此出口至越南、马来西亚等地,比经珠三角港口缩短海运距离数百海里,交付周期明显优化。
工程机械则充分享受水运的低成本红利。广西柳工、四川成都的神钢、重庆的康明斯发动机等产品,单件重量大、体积大,公路运输费用高昂。经平陆运河走水运,单次批量大、单位成本骤降,且运河船舶大型化后,履带式挖掘机、装载机等超大件可以直接装船,避免公路超限审批和多次装卸损耗。
这些行业的共同特点是:产业链长、配套环节多、对物流成本敏感。平陆运河降低的每分钱,都可能转化为它们在西南追加投资、扩大产能的动力。
落点一:北部湾港从末梢到枢纽,临港产业集聚提速
平陆运河通航前,北部湾港虽有政策加持,但腹地经济总量有限,吞吐量长期落后于珠三角港口群,更像中国沿海港口网络的“末梢”。运河通航后,北部湾港直接获得西江流域及西南腹地的货源,枢纽地位骤然提升。
最直观的变化是临港产业集聚提速。钦州港周边已规划建设大型石化产业园、装备制造基地、粮油加工区,平陆运河的“江海直达”优势,使这些产业可同时利用内河低成本运输和海运全球网络。例如,进口大豆从钦州港上岸后,可经运河船舶直接运往南宁、贵港等内河港口加工,减少一次公路短驳;而当地生产的化肥、建材等大宗产品,则可顺流而下装船出口。
北部湾港从“末梢”转向“枢纽”,不仅体现在吞吐量增长,更体现在港口功能升级:从单一装卸向仓储、加工、贸易、金融等综合服务延伸。随着西部陆海新通道铁海联运班列与平陆运河水运在钦州港交汇,一个“铁路+运河+海港”的超级节点正在形成,对西南制造业的吸引力远超以往。
落点二:沿江产业园与运河经济带,催生“港口—腹地”新分工
平陆运河不仅是航运通道,更是一条产业走廊。运河沿线的南宁、钦州、贵港等地已开始布局沿江产业园,试图复制长江经济带“港口—腹地”的开发模式。 在“港口—腹地”新分工中,港口侧重外向型、大进大出的临港重化工和装备制造;沿江腹地则承接零部件加工、组装、配套服务等环节。例如,钦州港片区引入石化、造纸等临港产业,而南宁、横州等沿江节点则发展铝精深加工、食品加工、电子信息配套等中轻型产业,通过运河实现与港口的低成本衔接。
这种分工催生“运河经济带”。沿江产业园不再各自为战,而是依据航道水深、岸线资源、产业基础差异化定位。上游贵港可依托建材、船舶修造;下游钦州可聚焦临港工业和保税物流。运河像一条纽带,将原本分散的园区串联成有机整体,让西南制造业的供应链在数百公里范围内完成低成本重组。
落点三:供应链双通道与韧性重构,西南企业降低对珠三角单一依赖
过去西南制造业的出口高度依赖珠三角港口群,这种单一依赖在疫情期间暴露无遗:广州、深圳港口拥堵,公路运输受阻,西南工厂货发不出去,海外订单违约频发。供应链安全成为企业不敢忽视的风险。
平陆运河通航后,西南企业有了真正的“第二通道”。当珠三角港口遭遇拥堵、台风、疫情等突发状况时,货物可快速切换至钦州港出海;反之亦然。这种双通道甚至多通道的供应链布局,极大增强了西南制造业的韧性。
从更深层次看,降低对珠三角的依赖并非“去珠三角化”,而是让西南企业在物流、仓储、清关等环节拥有更多议价权和选择权。原来珠三角港口和货代掌握定价权,西南企业只能被动接受;如今钦州港形成竞争,倒逼珠三角港口提升效率、降低费用,最终惠及整个西南制造业。
落点四:珠三角港口群分流与协同,大湾区制造外溢的新变量
西南货物从珠三角分流至钦州港,对珠三角港口群既是挑战也是转型契机。广州港、深圳港长期承担大量西南中转货源,这部分货物流失后,港口吞吐量可能承压。但珠三角港口真正的核心腹地是大湾区,其优势在于高端航运服务、金融、法律、保险等软环境,以及覆盖全球的航线网络。
平陆运河带来的分流,反而推动珠三角港口群加速向“高端化、服务化”转型,聚焦高附加值货物、跨境电商、冷链物流等。同时,大湾区制造外溢有了新方向——过去产业转移多向湖南、江西、粤东西北,现在广西沿江产业园凭借低成本水运和土地资源,成为大湾区电子、家电、汽车零部件企业外溢的新选择。
珠三角与北部湾港口可形成“协同分工”:珠三角做高端航运和全球枢纽,北部湾做西南腹地和东盟近洋航线的专业港。大湾区制造通过平陆运河向广西沿江转移,广西成为大湾区的“腹地工厂”,二者不再是零和竞争,而是共生共荣。
风险与建议:避免重复建设,打通多式联运“最后一公里”
平陆运河的产业红利不会自动兑现,需要警惕几个风险:
一是重复建设。 运河沿线各地容易一哄而上,纷纷规划产业园、码头、物流基地,导致岸线资源浪费和恶性竞争。应强化省级统筹,依据航道条件、产业基础明确各节点功能,避免“县县建港、镇镇建园”。
二是多式联运“最后一公里”。 运河通航只是第一步,若铁路、公路与港口、园区衔接不畅,货物“下船难、上天难”,物流成本优势会被稀释。必须加快钦州港疏港铁路、沿线园区专用线建设,推广“一单制”多式联运,让水运、铁路、公路无缝中转。
三是生态与安全底线。 运河航运密度增加,船舶污染、溢油风险上升;沿线产业集聚可能带来环境压力。需同步建设船舶污染物接收设施,实行严格的排放标准,并完善水上交通安全监管。
四是市场培育。 西南企业习惯了珠三角通道,切换钦州港需要重新谈判运价、磨合流程。政府可通过航线补贴、物流补贴、通关便利化等措施,降低企业切换成本,培育稳定的货源规模。
总的说来,平陆运河通航,是西南制造业告别“绕道珠三角”的历史性转折。它改变的不仅是一条物流路径,更是西南地区在全球产业链中的位置——从内向、边缘的腹地,变为面向东盟、连接内陆与海洋的开放前沿。汽车零部件、电子信息、工程机械等产业将沿着这条新通道重新布局,北部湾港、沿江产业园、供应链双通道、珠三角协同,构成产业链重构的几个关键落点。
当然,红利不会自动变成竞争力。只有打通“最后一公里”、避免重复建设、守住生态底线,平陆运河才能真正成为西南制造业升级的黄金水道,而不是一条热闹一时的新闻水路。