

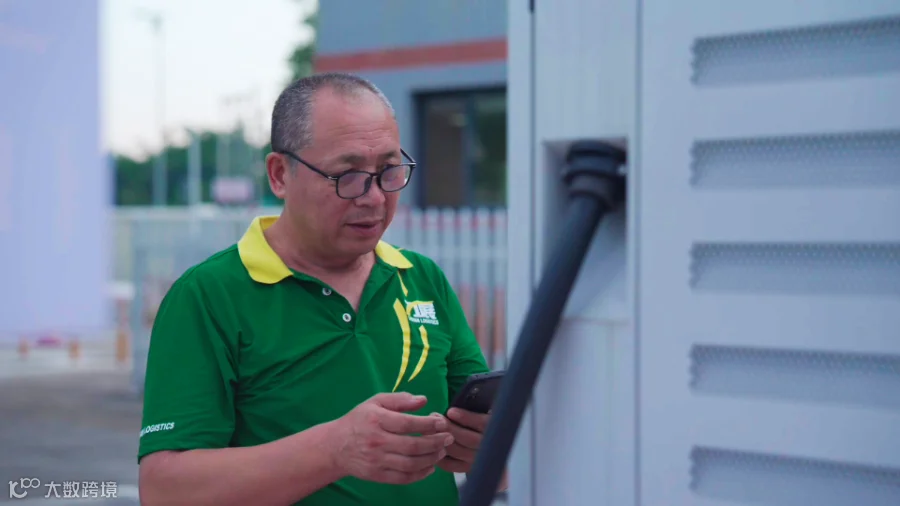
春江水暖鸭先知。三个月前,徽托邦运力承包商陈师傅将油车置换为电动重卡,理由直白:“为了省钱。”尽管初期面临充电慢、操作繁琐等痛点,但算过经济账后,他依然认可电动化的成本优势。
成都力展物流的李师傅也做出了相同选择,卖掉五年油车换电车,继续深耕成渝线路。当个体司机的选择从孤例变为群像,这已不再是简单的个人故事,而是行业风向的缩影。他们虽远离决策中心,却最贴近经营账本。
近年来,零担行业利润承压,运价低迷而油气成本高企。对运输从业者而言,这种压力具象为每一趟车的最终收益。在此背景下,电动化成为零担企业及运力承包商的重要考量。
这一趋势不仅限于个体车主。南北快运、力展物流、徽托邦、黑豹物流、愚公物流、申通快递、安能物流等企业,已在不同线路和场景中试水电动运力。然而,电动化虽已切入零担领域,尚未全面铺开。面对显著的油电价差,为何大规模换车仍未发生?

油电价差之外:成本与效率的平衡术
油电、气电之间的价差是物流企业关注电动化的起点,但并非决策的唯一依据。车辆投入具体线路后,能否维持原有发车与分拨时效、装载率是否达标、出勤率是否有保障,共同决定了最终运营结果。这看似是一笔能源账,实则是一条线路的综合运营账。
陈师傅曾计划用新车跑合肥至亳州线路,续航虽能覆盖,但亳州当地货量大,车辆需晚间靠台等待,这与夜间充电时段冲突;若仅利用午间谷电,又无法维持往返频次。最终,该车被调整至合肥至芜湖线路跑往返,以匹配补能与运营节奏。
从运营角度看,零担企业更倾向于中途无需补能的线路。此类模式调度逻辑与传统燃油车相近:始发地充满,直达目的地,利用谷电补能,成本可控。一旦涉及中途补能,充电站位置、电价、服务费及设备状态等变量将引入不确定性,可能导致绕路、排队甚至错失谷电,增加运营风险。
除补能外,载重能力也是关键变量。零担配载追求车货总重接近 49 吨且体积最大化。电动重卡因电池自重占用部分载重空间,在重货比例高的线路上,少装的货物可能抵消能源成本节省;而在抛货较多的线路上,影响相对较小。
综合补能与装载因素,300 至 400 公里成为现阶段最具价值的运营半径。在此距离内,车辆可实现中途不补能,无需大幅调整调度,同时里程足以体现油电价差优势。若货源稳定、出勤率高,月运营里程可超万公里。该范围覆盖了大量省内及相邻经济区线路,兼具市场规模与降本实效。

然而,零担物流企业的探索并未止步于 400 公里。
长线突围:从试探到实战
在当前行业环境下,物流车队对新增资产投入愈发谨慎,迫切希望缩短电动重卡的成本回收周期。部分在短途线路验证了降本效果的企业,正尝试将电车推向更长干线,以积累更多里程差价。
南北快运便是典型代表。其省内线路电动重卡在磨合两个月后,单公里成本降低逾一元。2026 年 8 月中旬,董事长房真贵率高管团队历时 33 小时完成合肥至广州的试驾,意图打通华南干线。尽管沿途补能导致耗时比原计划增加 8 至 9 小时,但对于全程控制在 24 小时的核心干线,压缩补能时间仍是必解题,企业仍在持续优化方案。

运营真功夫:从经验到体系
南北快运省内线路的降本成果,源于两个月的深度磨合。首批车辆投入后,企业重新调整了驾驶习惯、能耗控制及考核方式,通过专项培训使车队进入稳定运营期。
类似的精细化探索也在卡智汇上演。总经理彭志强曾跟车苏州至天津 1500 公里,详细记录沿途补能点、时长及行车节奏,编制成专属“路书”,精确规划补能策略以保时效。

这种准备正转化为组织能力。极兔、聚盟等企业已设立新能源专职岗位或团队,统筹车辆选型、线路匹配与补能规划。驾驶员操作规范、企业考核机制、途中补能策略,正从零散经验升级为系统化的运营工作。
针对更长线路,行业也在寻找新解法。500 至 700 公里线路中,若能将中途充电与司机法定休息、装卸等待或站点停靠重合,可有效控制对时效的影响。更长距离则高度依赖车辆续航、快充技术、补能网络密度及企业调度能力。
从 300 至 400 公里的“零补能”,到 500 至 700 公里的“一次补能”,电动重卡的应用边界不仅由电池容量决定,更取决于企业对发车、休息、装卸及补能时间的重构能力。
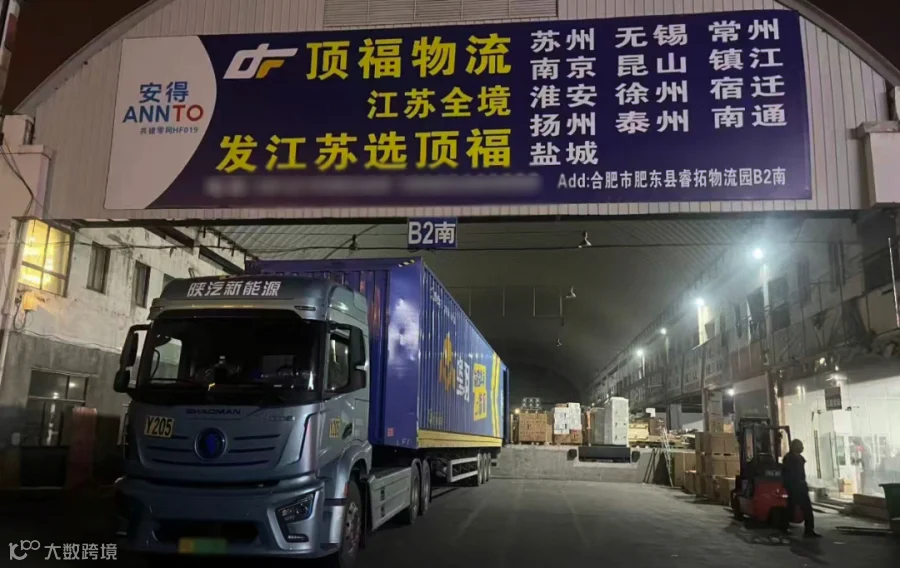
所有策略终需回归真实运营检验。正如苏州顶福物流总经理方厚福所言:“我期待成功,更期待你给我降本。”企业追求的并非宏观趋势,而是一条跑得顺的线路、一笔算得过来的账。唯有将车辆、货物、线路与实际工况深度融合,续航、能耗、装载、补能、时效与经济性的真实关系方能浮现,公路货运的电动化转型答案也将在一线操作中逐渐清晰。


