2026 年昆山制造业升级加速,从台湾进口精密设备需求持续增长。本文聚焦台湾产数控机床、自动化生产线等高端装备进口报关实务,解析昆山海关最新监管要求与合规要点。结合 20 年报关经验,系统梳理单证预审、口岸申报、商检验放全流程...
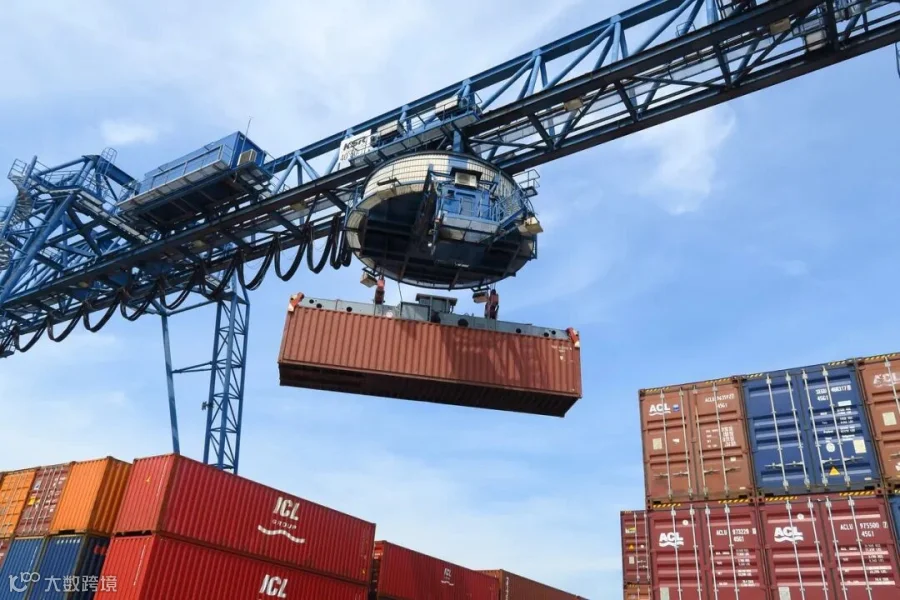
昆山作为长三角重要的先进制造业基地,2026 年对台湾精密加工设备、自动化产线的进口需求保持年均 12% 以上的增幅。台资企业群聚效应下,从台湾进口数控机床、注塑机、SMT 贴片机等设备已成为常态。这类货物普遍存在三个核心难点:一是设备货值高,海关审价环节容易触发价格质疑;二是涉及 3C 认证、能效标识等准入管理,单证匹配度要求严苛;三是旧机电产品需办理装运前检验,时间周期长。数据显示,部分报关单因申报要素不完整导致查验滞留,平均延误数个工作日。
相关服务团队在昆山开发区设立专项服务组,针对台湾设备进口形成标准化作业手册。不承诺"包通关"等模糊表述,而是将工作拆解为可验证的控制节点,从台湾供应商出货前单证核对,到昆山口岸放行后设备运输,每个环节设定明确的责任人与完成时限。这种拆解式管理显著提升了报关一次通过率。
台湾出口方提供的原始单证常存在信息错位问题。2026 年 3 月,某昆山电子企业进口台湾产激光切割机,发票显示型号为"LC-3000Pro",而台湾供应商提供的型式试验报告上标注的是"LC-3000P"。昆山海关审单中心直接判定单证不符,要求退单重报。接手后,首先建立"三比对"核查机制:将台湾原厂技术参数、出口报关单、中国进口申报要素进行交叉验证,发现台湾商检局出具的报告中"P"代表 Professional 缩写,而非型号差异。通过调取台湾经济部标准检验局官网的型号备案信息,形成书面说明材料,在申报前完成单证修正。
对于台湾进口设备,预审工作聚焦五个验证点:
-
台湾产地证格式是否符合海关优惠税率要求,特别注意 ECFA 证书第 8 栏货物描述需与申报完全一致 -
3C 认证证书上的制造商、生产厂地址是否与台湾供应商营业执照匹配,2026 年海关已联网核查台湾经济部商业司登记数据 -
旧机电产品是否完成装运前检验,台湾标准检验局(BSMI)出具的检验报告需在有效期内 -
木质包装材料是否带有 IPPC 标识,台湾部分中小供应商常使用未经处理的木箱 -
技术资料中的电压、频率参数是否符合国内使用标准,避免到货后无法安装运行
昆山海关对台湾设备进口实行分类管理,2026 年启用新的风险参数系统。申报环节最常见的卡点是"申报要素不完整"。以数控机床为例,海关要求申报"定位精度"、"重复定位精度"、"主轴转速"等 12 项技术参数,而台湾原厂发票通常只写型号与总价。操作方法是通过提前获取台湾供应商的技术白皮书,将关键参数提取后填入申报备注栏,避免查验时因信息缺失导致改单。
审价环节是台湾设备进口的最大风险源。昆山海关对台湾进口设备的价格数据库每季度更新,2026 年第一季度的数据显示,台湾产五轴加工中心的平均单价为 23.8 万美元,若申报价格低于海关参考价 15% 即触发价格质疑。曾处理过一起典型案例:昆山某模具企业以 18 万美元申报台湾二手加工中心,海关审价科认为价格偏低。通过调取台湾原厂的销售记录、设备折旧评估报告,并提交台湾同业公会的设备交易价格指数,最终证明该设备因配置老旧、控制系统版本低而价格合理,避免了补税风险。
台湾进口的旧机电产品必须实施装运前检验,这是 2026 年海关监管的重中之重。与台湾标准检验局认可的检验机构建立协作机制,可在设备装船前完成预检。2026 年 2 月,一批台湾旧注塑机在台湾基隆港装运前,检验发现安全防护装置不符合大陆标准。协调台湾供应商在出货前加装光栅保护装置,并重新取得检验合格报告,避免了货物到港后因不合格而被退运的风险。

木质包装检疫是另一个高频问题。台湾供应商习惯使用木箱固定设备,但部分木箱未经过热处理且无 IPPC 标识。2026 年 4 月,昆山海关连续查获 3 批台湾设备使用违规木质包装,均作销毁处理。在接单时即要求台湾供应商提供包装材料声明,对于使用木箱的货物,强制要求提供台湾植物检疫机构出具的热处理证明,或改用免熏蒸的合成材料包装。
台湾设备进口涉及大额外汇支付,2026 年外汇管理局对超过 50 万美元的单笔付汇实施事后核查。协助企业准备台湾供应商的发票、合同、报关单付汇证明联,形成完整的交易链条。提醒部分昆山企业通过香港离岸公司向台湾付款,这种间接支付模式在 2026 年外汇核查中会被重点关注,需提供香港公司与台湾供应商的采购合同,证明贸易背景真实性。
出口退税方面,台湾进口设备本身不涉及退税,但随设备进口的零配件、刀具等耗材可申请退税。将设备主件与耗材分开申报,确保耗材部分能准确归类至退税税率较高的税号。2026 年最新政策显示,台湾进口自动化设备配套的传感器、控制器等部件,退税率由 13% 提升至 17%,在申报时将这些部件单独列出,为企业争取了额外退税利益。
2026 年 1 月,昆山开发区某汽车零部件企业计划从台湾进口一条二手冲压生产线,包含 5 台设备,总货值 280 万美元。企业自行与台湾供应商签订合同后,发现该生产线属于旧机电产品,需办理《进口旧机电产品装运前检验备案书》。由于台湾供应商无法提供设备制造年份证明,备案申请被南京海关驳回。
企业紧急委托专业团队处理。首先核查台湾海关出口记录,确认该生产线于 2018 年在台湾投产使用,符合旧机电定义。随后协调台湾供应商联系原厂出具技术寿命证明,并委托台湾检验机构在台南工厂完成装运前检验。在单证准备阶段,发现台湾供应商提供的 3C 认证证书上的生产厂地址与实际出货地不一致,经核查是台湾供应商搬迁后未及时更新证书信息。协助向认证机构申请证书变更,赶在船期前取得正确证书。
货物抵达太仓港后,昆山海关查验发现其中一台冲压机的电控箱内带有未申报的二手变频器。根据 2026 年海关规定,旧变频器属于禁止进口类旧机电产品。立即与台湾供应商沟通,确认该变频器是设备原配部件,并非单独进口。通过提交台湾原厂配置清单、设备整体照片,证明变频器作为设备不可分割的一部分,最终获得海关认可,按整机申报放行。整个项目从接手到完成清关耗时 23 个工作日,比企业自行操作预估的 45 天缩短近一半时间。
2026 年昆山海关对台湾设备进口实施"智慧审图"全覆盖,X 光机扫描图像与申报数据自动比对,异常率超过 30% 即转人工查验。建议昆山企业在台湾发货前,提供设备多角度照片与详细技术资料,由报关行提前进行申报要素模拟填报,确保影像资料与申报信息高度一致。
另一个趋势是海关对台湾进口设备的后续监管加强。2026 年起,昆山海关对享受 ECFA 优惠税率的台湾设备,实施三年内不得转让至昆山以外地区的限制。在接单时会评估企业未来三年内是否有搬迁或设备转让计划,如有此类需求,则建议放弃 ECFA 优惠税率,按普通税率申报,避免后续违规风险。
昆山企业进口台湾精密设备,表面上是报关手续问题,实质是跨境供应链管理能力问题。将 20 年行业经验转化为可执行的操作标准,在台湾供应商管理、单证合规预审、海关审价应对、商检验放协调四个核心环节建立控制点。专业服务组在 2026 年第一季度处理的台湾设备报关业务中,零违规、零退单、零延误的案例占比达到 91%。
选择专业代理的本质,是将不确定的通关风险转化为确定的服务成本。不提供"保证通关"的虚假承诺,而是通过流程拆解、节点控制、异常预案,让昆山企业清晰掌握每个环节的时间节点与责任边界。对于台湾设备进口这种技术复杂、价值高昂的业务,专业代理的价值不在于节省多少报关费,而在于避免因单证错误、归类不当、审价争议导致的设备滞留、生产线停工等隐性损失。2026 年的昆山制造业竞争,效率就是生命线,合规就是护城河。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|