

HUAON
PART ONE
行业概述
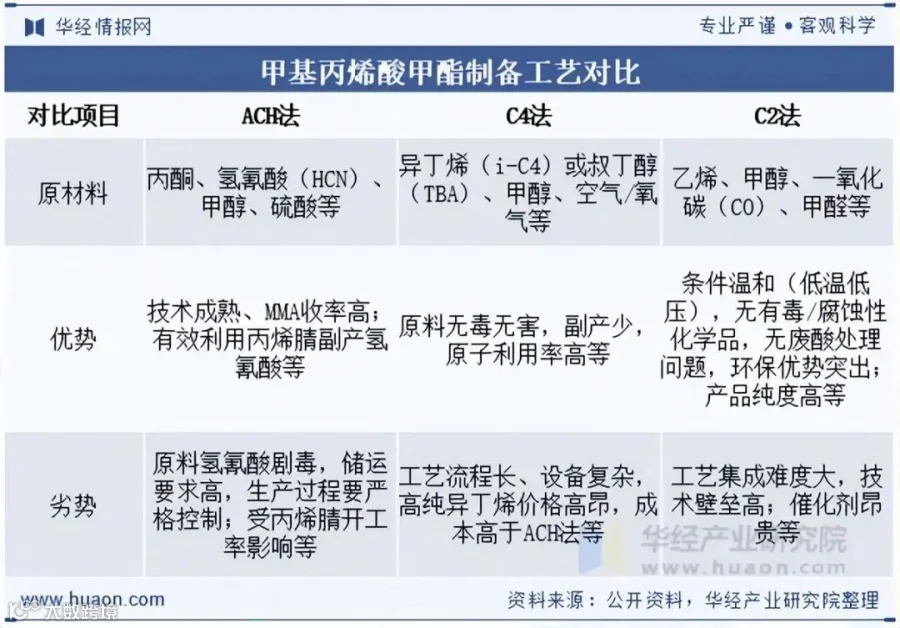
甲基丙烯酸甲酯(MMA)是一种无色易挥发液体,也是重要的高附加值化工中间体。其合成技术主要分为 C2、C3 及 C4 三大路线,其中 C3 路线工业化最早。目前主流生产工艺包括丙酮氰醇法(ACH 法)、改进丙酮氰醇法(MGC-ACH 法)、异丁烯法(含传统 i-C4 法及叔丁醇法)、乙烯法(BASF 法和 Alpha 法)以及赢创的 LIMA 法。此外,还有甲基丙烯腈法、异丁烷氧化法、丙烯羰基化法等多种辅助工艺。
HUAON
PART TWO
产业链分析
1、产业链结构
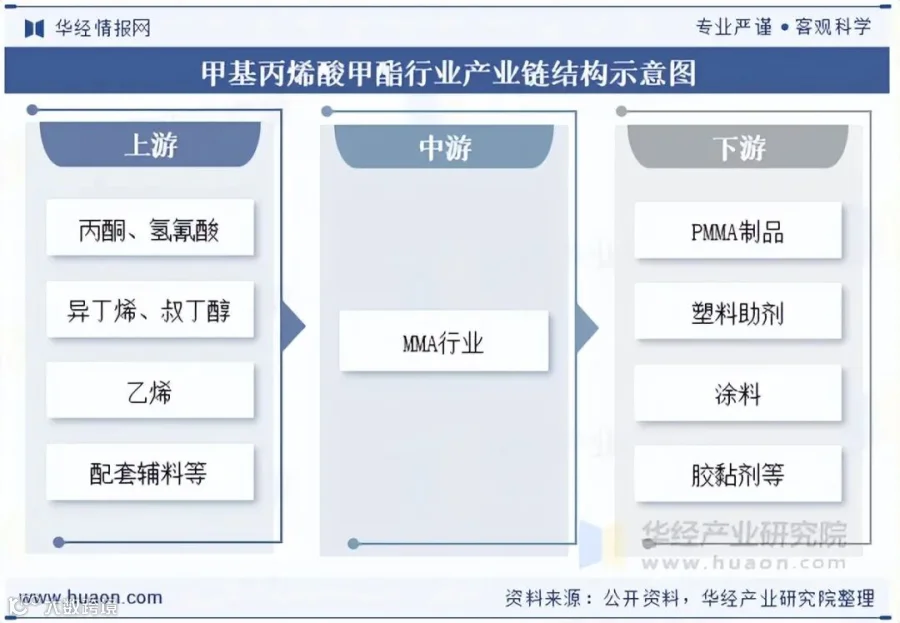
MMA 产业链上游为基础石化原料,涵盖丙酮、氢氰酸、异丁烯、叔丁醇、乙烯、甲醇等,并配套催化剂与阻聚剂等辅料;中游为 MMA 单体及高分子树脂生产;下游广泛应用于 PMMA 制品、塑料助剂、涂料、胶黏剂及其他精细化工领域。
2、中国 PMMA 行业供需现状
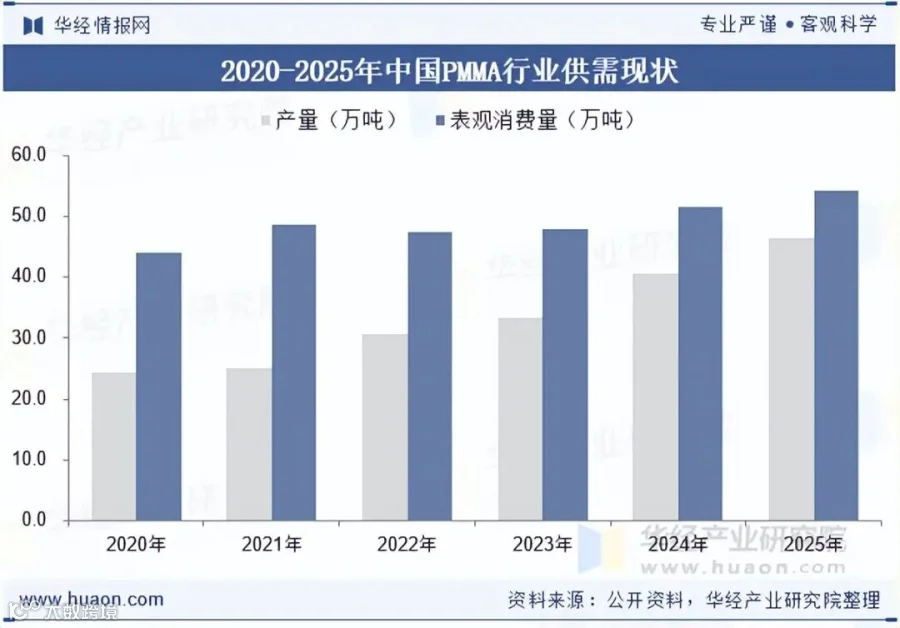
PMMA 是 MMA 最大的下游应用产品。受早期技术限制,我国 PMMA 产业起步较晚,但近年来苏州双象、万华化学等企业已突破技术壁垒,产能快速扩张。数据显示,截至 2025 年,我国 PMMA 产量达 46.4 万吨,表观消费量为 54.4 万吨。
HUAON
PART THREE
行业发展现状
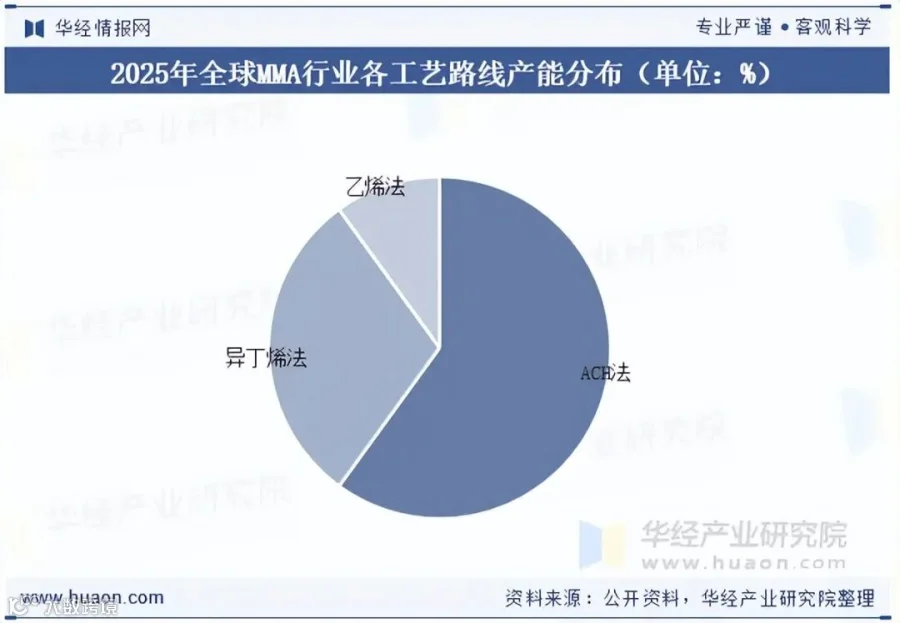
1、全球 MMA 工艺路线产能分布
全球 MMA 产能中,约 60% 采用 ACH 法,主要集中在中国、北美和西欧;约 30% 采用异丁烯法,分布于日本和中国;乙烯法占比不足 10%。
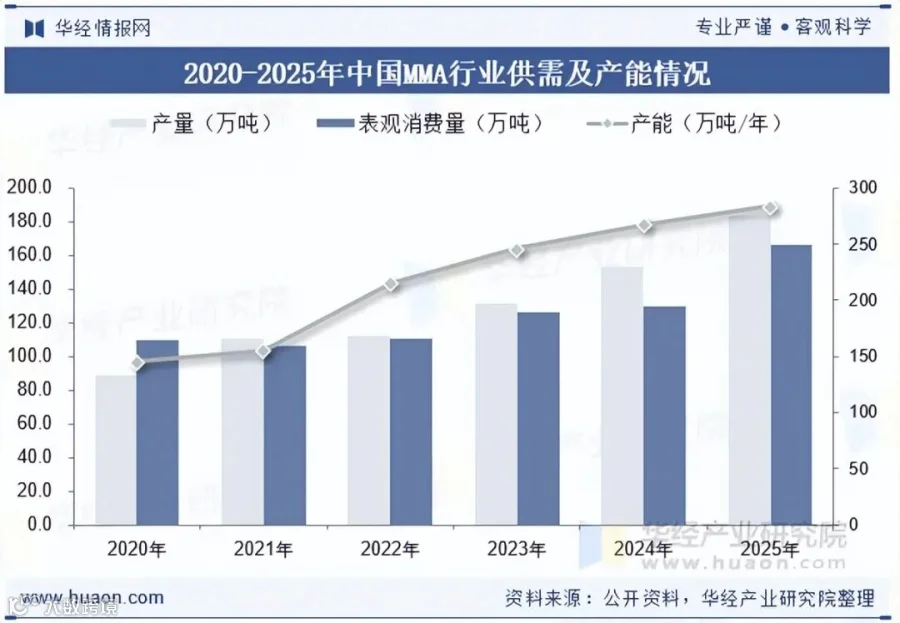
2、中国 MMA 行业供需及产能
受益于下游需求增长及原料供应增加,我国 MMA 产能稳步提升。截至 2025 年,国内 MMA 产能达 283.5 万吨/年,产量 184 万吨,表观消费量 166.2 万吨。
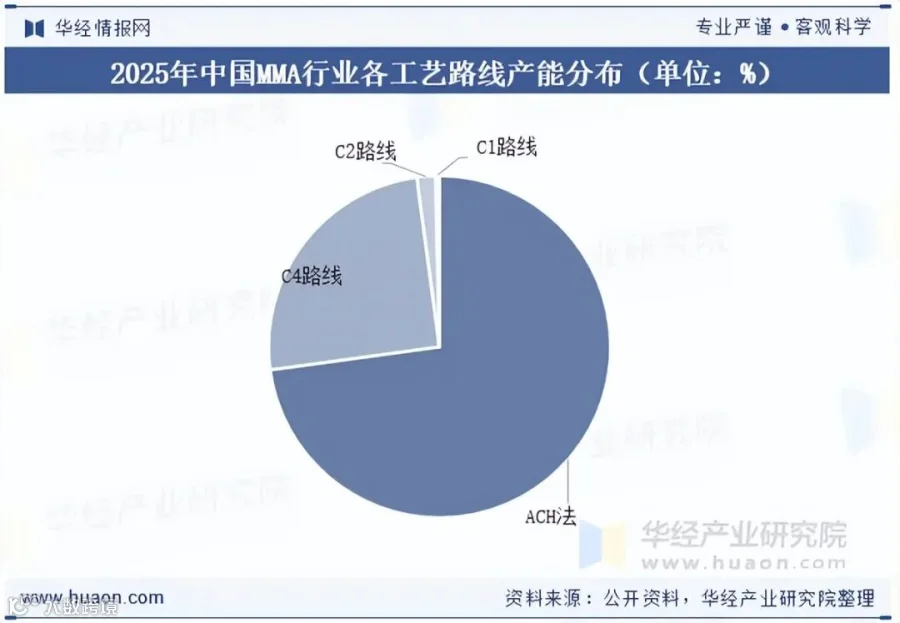
3、中国 MMA 工艺路线产能分布
目前国内以丙酮氰醇法和异丁烯氧化法为主,占比分别为 72.8% 和 25.0%。C2 路线仅占 1.76%,主要由盘锦三力中科新材料有限公司持有 5 万吨/年产能。
4、中国 MMA 行业进出口现状
近年来我国 MMA 进口量呈下降趋势,2025 年进口量为 8.07 万吨。出口方面,受海外需求疲软影响,2025 年累计出口 25.91 万吨,同比下降 17.87%。
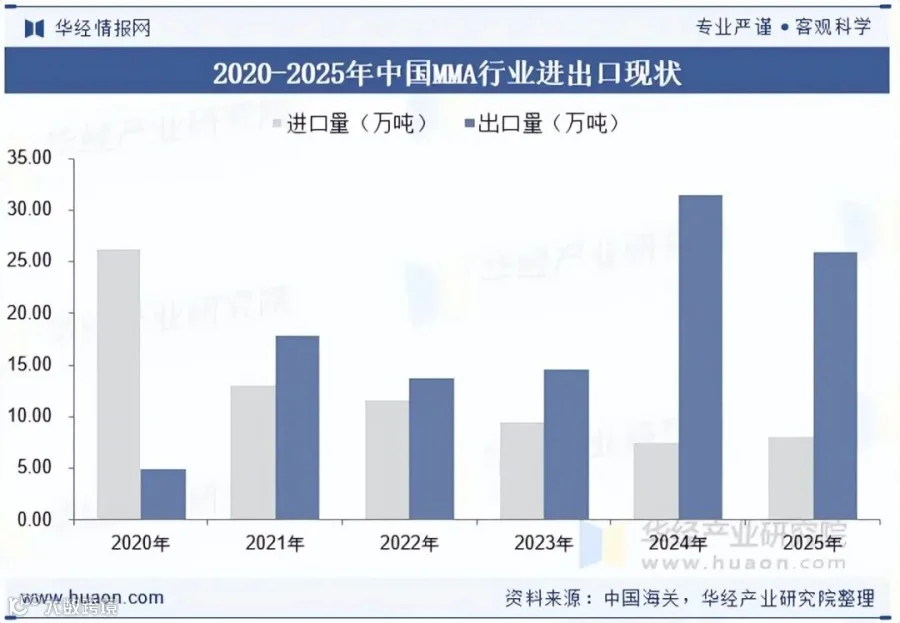
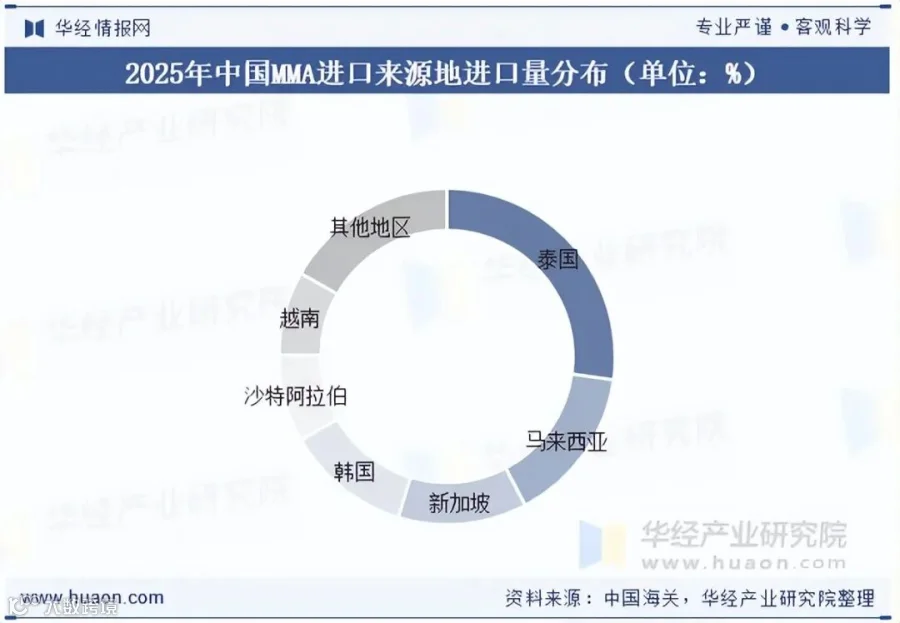
从进口来源看,2025 年我国共从 26 个国家和地区进口 MMA,前六大来源地为泰国、马来西亚、新加坡、韩国、沙特阿拉伯与越南,合计占比达 83.24%。
HUAON
PART FOUR
行业竞争格局
传统 ACH 法正面临 C4 和 C2 路线的竞争。乙烯法理论成本更低且环保优势明显。随着国内自主异丁烯法技术的突破,中国已摆脱该工艺被国外垄断的局面。目前主要自主研发技术持有者包括上海华谊新材料、万华化学、中科院过程工程研究所及大连化物所等。

HUAON
PART FIVE
行业发展趋势
未来国内 MMA 工艺发展中,传统 ACH 法仍将主导,但在副产 HCN 地区需强化环保治理及无废酸技术开发;异丁烯法则需突破催化剂技术。Alpha 法虽具成本优势,但受制于国内乙烯成本偏高及 C2 路线技术垄断,短期影响有限。目前仅盘锦三力中科采用中科院大连化物所乙烯三步法工艺投产。长远来看,C2 路线在原料获取、成本控制及工艺清洁性上优势显著,已成为高校及科研院所的重点攻关方向。
华 经 产 业 研 究 院
www.huaon.com
华经情报网隶属于华经产业研究院,专注大中华区产业经济情报及研究,提供传统及新兴行业研究、商业计划书、可行性研究、市场调研、专题报告、定制报告、工业园区大数据、产业链地图等产品和服务。涵盖文化体育、物流旅游、健康养老、生物医药、能源化工、装备制造、汽车电子、农林牧渔等领域,并深入研究智慧城市、智慧生活、智慧制造、新能源、新材料、新消费、新金融、人工智能、“互联网+"等新兴领域。