


中国消费者当下的消费逻辑可概括为:可以买贵的,但不能买贵了。这种追求质价比的心态,正将硬折扣超市推向零售风口。
2024 年,国内硬折扣市场规模突破 2000 亿元,渗透率仅 8%,对比德国(42%)和日本(31%),增量空间巨大。在奥乐齐(ALDI)稳步拓店之际,其在欧洲的老对手——德国硬折扣巨头 Lidl,终于正式关注中国市场。
近日,Lidl 全球 CEO 肯尼斯・麦格拉思访华,核心行程是拜访物美集团。尽管双方回应称仅为行业交流,但零售圈普遍解读为:Lidl 正在对中国本土硬折扣市场进行深度摸底与探路。
欧洲宿敌在中国市场的境遇反转
Lidl 与奥乐齐是德国硬折扣行业的经典宿敌。奥乐齐始于 1913 年,是模式开创者;Lidl 始于 1973 年,初期为模仿者。数十年博弈后,Lidl 母公司施瓦茨集团跃居全球零售商第三,2025 财年营收中 Lidl 贡献超七成,全球门店约 1.3 万家。奥乐齐全球排名第四。
然而在中国市场,剧本彻底颠倒。2017 年两者同步试水天猫国际,结局却天差地别。
奥乐齐的策略:将跨境电商作为本土化“试验田”,通过线上数据调研消费者偏好、积累供应商资源并摸清定价逻辑。验证可行后,于 2019 年在上海开设首批线下实体店,深耕社区硬折扣模型,持续扩张。
Lidl 的失利:仅将天猫国际视为进口商品外销窗口,缺乏深度市场调研与线下布局铺垫。其商品以欧洲进口食品为主,难以匹配国内家庭高频消费需求,因缺乏本土化调整而经营遇冷,最终于 2019 年退出中国线上市场,缺席多年。
更具戏剧性的是,将 Lidl 硬折扣体系成功引入中国的,竟是从 Lidl 出走的旧部。
拜访物美:探访“叛将学徒”的成果
Lidl CEO 首站选择物美,关键在于物美旗下的硬折扣品牌“物美超值”。该品牌于 2025 年 7 月在北京六店齐开,单店面积 800-1000㎡,SKU 控制在 1300 个以内,自有品牌占比超 60%,主打民生平价。短短一年,其门店已扩展至全国 23 家,商业模式基本跑通。
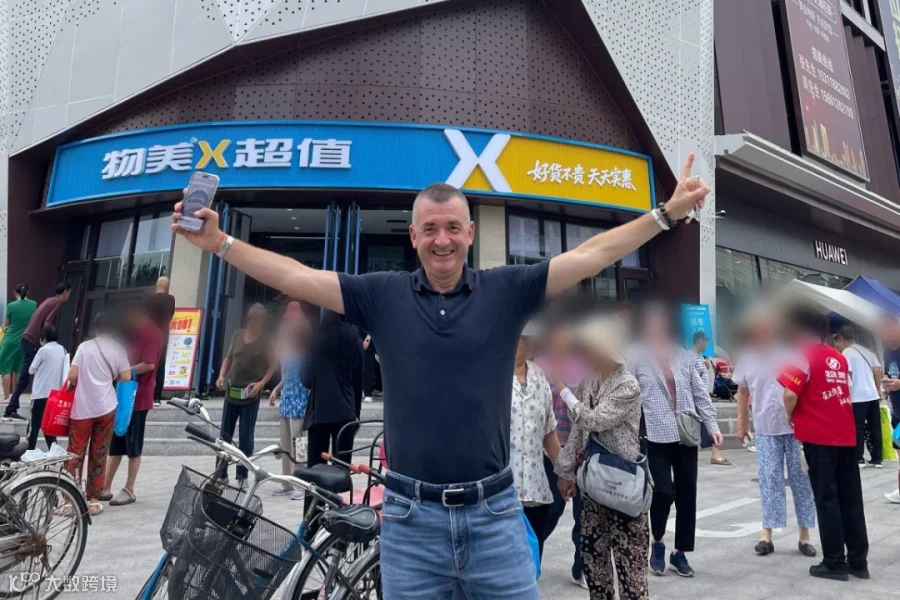
支撑“物美超值”的核心团队,包括帕特里克・考德维茨、博扬・伦策等前施瓦茨集团高管。他们将德式硬折扣的供应链、精简选品及成本管控逻辑引入中国,结合物美的本土网点与生鲜供应链,打造出适配中国社区的硬折扣门店。

这并非公司层面的官方合作,而是人才流动的结果。Lidl 总部尚在评估入华时机,其前员工已联手本土企业在中国跑通了硬折扣模型。此次拜访,实则是老东家上门考察:看 former employees 如何将欧洲模板成功缝合进中国零售场景。
中国硬折扣赛道门槛已全面拉高
奥乐齐的成功证明外资硬折扣在中国可行,但前提是深度本土化。其中国门店 SKU 不足 2000,自有品牌占比高达 90%,单店仅需 5-6 名员工。同时,其 80% 供应商来自国内,生鲜直采率达 95%,并自建配送中心与中央厨房。产品策略上,既保留德国碱水面包,也上新葱油花卷、鲜肉月饼,精准对接国人三餐需求。

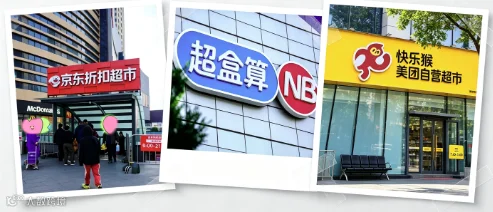
如今赛道已非蓝海。超盒算 NB、快乐猴、京东硬折扣等本土玩家群雄并起,以前置仓即时配送、生鲜低价引流及现制烘焙等打法贴合国情。国内硬折扣业态也在迭代,转向更大面积、通透陈列,强化生鲜与现制食品能力。
若 Lidl 此刻重返中国,将面临地狱级难度。硬折扣的核心壁垒并非理论,而是生鲜供应链、本地仓储冷链及损耗管控等长期沉淀的能力。随着线上比价普及,消费者不再迷信“欧洲品牌光环”,单纯搬运海外商品已行不通。
Lidl 入华的三条路径
若 Lidl 正式入局,面前仅有三条路径:
路径一:复刻奥乐齐模式独立开店。自建品牌、团队与供应链,自主权最高,但属重资产投入且周期漫长。奥乐齐耗时六年打磨,留给 Lidl 的时间窗口已十分狭窄。
路径二:牵手本土巨头深度合作。依托本土企业的门店网络与生鲜能力降低试错成本,但跨国合作易在品牌、采购及运营权责上产生博弈,过往案例多不尽如人意。
路径三:轻资产输出。不挂 Lidl 招牌,仅输出人才、供应链和运营经验(类似物美超值模式)。虽无品牌曝光,却是当下风险最低的选择。
中国市场蛋糕虽大,但战场残酷。中国零售已告别“插旗躺赚”时代。想要赢得中国消费者的菜篮子,海外巨头必须脱下西装,扎根本土供应链,与本土对手展开贴身肉搏。
Lidl CEO 此次摸底仅是开端。无论其最终选择何种路径入局,国内硬折扣赛道的新一轮竞争已蓄势待发。