2025 年,中国电源结构转型迎来里程碑式突破:截至年底,全国风电与太阳能发电合计装机达 18.4 亿千瓦,占总装机比重近半,规模首次超越火电;全年风光新增装机占比接近八成,确立其作为新增装机绝对主力的地位。
能源基金会首席执行官兼中国区总裁邹骥指出,一个以高比例非化石能源、深度电气化和“产消者”崛起为特征的新型能源系统正在到来,并强调“这次科技革命的主战场首先在中国”。
能源转型 3.0:构建新型能源生态
9 月 16 日,2026 年《财富》世界 500 强论坛在广州举行。在“能源转型 3.0:构建新型能源生态”圆桌对话中,邹骥阐述了新版能源系统的三大核心特征。
第一,能源结构根本性逆转。化石能源占比持续下降,非化石能源占比显著上升。未来五至十年,风、光、水、核及生物质能将迎来大发展,其中风和光将从装机到发电量占据主导地位。
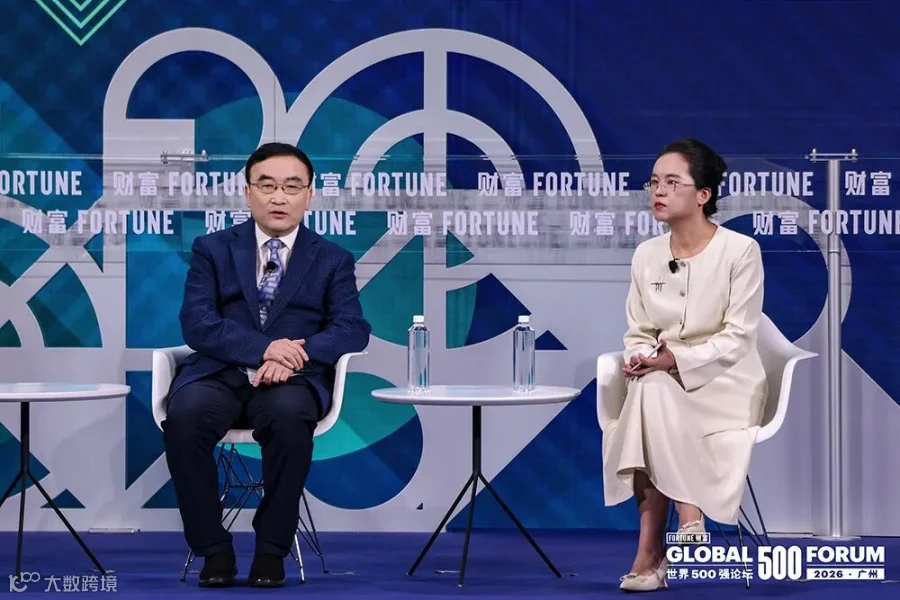
能源基金会首席执行官兼中国区总裁邹骥与《财富》中国高级编辑刘兰香在 2026 年《财富》世界 500 强论坛现场
第二,能源使用方式深度电气化。能源消费正从一次能源向二次能源(电力)转变,社会将迈向“全电化”。这一转变的前提是电力系统的深度低碳化,确保电力来源清洁化。
第三,“产消者”模式崛起。终端用户兼具消费者与生产者双重身份。屋顶光伏业主可自发供电,电动车主可实现车网互动(V2G)。在 AI 支撑下,源网荷储实现互联互通与瞬时价格波动,达成互济互惠。
数据印证:储能与虚拟电厂爆发式增长
行业数据有力支撑了上述判断。《中国电力建设行业年度发展报告 2026》显示,2025 年新型储能装机规模达 1.36 亿千瓦,较“十三五”末增长超 40 倍;虚拟电厂项目增至 470 个,最大调节能力达 1685 万千瓦,同比增长约 70%;车网互动迈入规模化应用阶段,智能有序充电设施超 70 万个,V2G 设施超 8000 个。
投资风向:电网升级与微网建设
邹骥预测,未来十年中国年均绿色低碳投资需求约为 6 万亿元,且投资重点将随技术演进动态调整。
以电网投资为例,虽然总投资额维持在万亿水平,但内涵已发生根本转变:从过去追求覆盖距离的“村村通”,转向追求技术升级的“配网改造”。东部人口密集区将新建大量涵盖工业园区、村落及社区的分布式微网。
2025 年数据显示,电网工程投资 6395 亿元,同比增长 5.1%,其中直流电网投资增速高达 25.7%,投资结构的分化印证了升级趋势。
储能被视为微网系统的关键环节,用于消除风光发电的波动性。以广东为例,电化学储能产业规模已超额完成预定目标。下一步重点是依托 AI 技术,将上亿辆电动车转化为大规模分布式充电宝,实现有组织的充放电调度。
在投资时序上,未来十年的核心在于风、光、储能及电力系统 AI 化;核聚变、绿色氢氨醇等则属于长远布局,主要面向绿色航运、航空及工业非电燃料转换需求。
制度破局:重塑微观主体与市场机制
技术就绪后,关键在于如何通过生产关系变革适应生产力发展。邹骥提出需从两个层面突破:
重塑微观市场主体
针对分布式光伏等分散资源,单个交易成本过高。出路在于培育聚合商,以村、县、社区或工业园区为单位,将分散的储能、光伏及充电桩聚合起来参与市场交易。
深化电力市场设计
微观主体的重塑需要系统性市场变革支撑。容量市场、现货市场机制加速推进,2025 年国家首次系统提出“可靠容量补偿机制”,探索市场化容量电价形成路径。全国统一电力市场体系目标明确:到 2030 年基本建成,市场化交易电量占全社会用电量 70% 左右。
当前,技术革命与产业基础已具备,真正的挑战在于制度设计能否跟上。这场能源转型不仅是趋势描述,更是对行动紧迫性的提醒:精准投资、重构市场、培育主体,刻不容缓。(财富中文网)