



利润表依然好看,但增长的结构和资产质量的前瞻指标,正在发生一些需要盯紧的变化。
文/每日财报 张恒
作为农商行中的“优等生”,常熟银行 2026 年上半年业绩依旧亮眼:营收 64.28 亿元,同比增长 6.05%;归母净利润 21.78 亿元,同比增长 10.64%,实现“双增”。9 月 16 日,该行高管层在业绩说明会上就息差、分红及零售投放等市场关切作出回应。
横向对比,常熟银行中报在同类银行中表现卓越。其归母净利润增速位列 12 家 A 股上市农商行之首;净息差 2.48%,是 42 家 A 股上市银行中唯一突破 2% 的机构;不良贷款率 0.75% 为上市农商行最低;拨备覆盖率 431.94% 居上市农商行首位。在利润增速、息差、资产质量三个核心维度上,常熟银行均领跑同业。
纵向观察,增长节奏有所放缓。上半年营收增速由去年同期的 10% 以上降至 6.05%,归母净利润增速也从 13.51% 回落至 10.64%。总资产较年初增长 5.39%,二季度末同比增速较一季度末回落 1.9 个百分点,规模扩张步伐小幅减缓。
券商机构态度总体正面但提示风险。光大证券肯定其盈利高增与风险抵补能力,同时警示小微贷款利率下行及经营贷风险暴露压力;国信证券维持“业绩韧性强”判断,但零壹智库数据显示,该行上半年不良生成率升至 0.68%,高于上市银行平均水平。
综上,常熟银行当前经营画像可概括为:账面利润优异,但增长结构与资产质量前瞻指标正面临新的考验。

利润增速跑赢营收,对公补位零售降温
从利润表结构看,常熟银行上半年营收 64.28 亿元(+6.05%),归母净利润 21.78 亿元(+10.64%),年化加权平均 ROE 持平于 13.34%,成本收入比下降 2.88 个百分点至 31.68%。
利润增速显著快于营收,主要得益于费用管控与非息收入增长。一是业务及管理费同比下降 2.80%,标志着该行从“人海战术”向“效率驱动”转型;二是投资收益同比增长 18.90% 至 14.28 亿元,其中债券浮盈兑现约 7.6 亿元,直接支撑了利润表现。
然而,增长成色需辩证看待。扣非后归母净利润增速仅为 6.40%,低于账面增速 4.24 个百分点。这意味着双位数增长中包含部分不可持续的债券交易收益,评估业绩时需保持理性。
规模方面,总资产达 4247.88 亿元,贷款总额 2736.02 亿元,存款总额 3286.42 亿元。贷款增速快于总资产增速,显示资产端向信贷集中,但整体扩表速度放缓,折射出中小银行面临的有效信贷需求不足困境。
作为以零售小微立身的银行,结构变化尤为关键。截至 6 月末,企业贷款余额较年初增长 11.87%,而个人贷款余额仅增长 1.35%,其中个人经营性贷款微增 1.16%。上半年新增贷款中,对公贡献占比约 67.6%,零售仅占 10.6%。个人贷款及个人经营性贷款占比双双下滑。
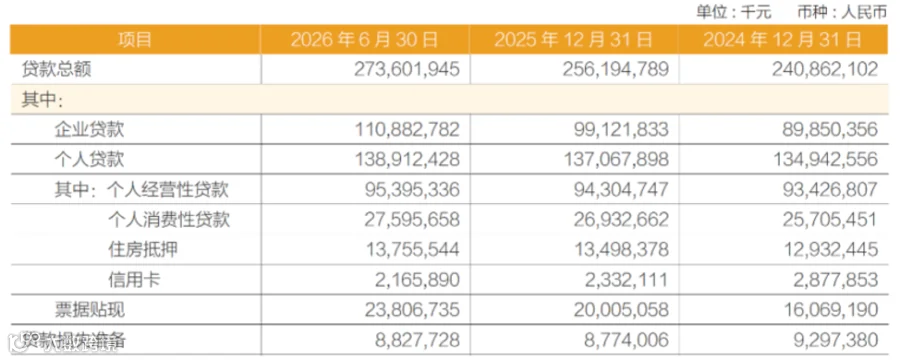
零售投放近乎停滞释放结构性信号。受个体工商户和小微企业现金流承压影响,有效需求偏弱且个贷风险抬头,银行主动收紧了投放节奏。测算显示,个人经营性贷款户均余额持续压降,表明该行正在有意识地控制风险敞口。
对公业务虽成功补位,但收益率差异明显。企业贷款主要集中在制造业、建筑业等领域,依托供应链金融和科技金融模式拓展。然而,对公贷款收益率(3.74%)远低于个人贷款(6.09%),资产结构上移必然拉低整体收益水平,加剧息差压力。
在服务实体经济方面,数据依然扎实。普惠型小微企业贷款余额超 1100 亿元,涉农贷款超 1376 亿元。该行坚持“做小做散”,1000 万元及以下贷款占比近七成,户均贷款 45.58 万元,业内领先。
异地扩张成为另一增长极。上半年常熟以外地区营收占比升至 64.44%,该地区个人经营性贷款占全行九成以上。副行长程鹏飞表示,将依托核心能力走差异化竞争路线。但需注意,控股的兴福村镇银行板块上半年营收与净利润双双负增长,成为异地版图中值得关注的隐忧。

息差守住第一,中收和投资收益补位
上半年常熟银行净息差 2.48%,虽较年初下降 5 个基点,但仍稳居 A 股上市银行首位,远超行业平均水平。不过,其息差收窄幅度在 12 家上市农商行中最大,压力主要源于资产端。
贷款平均收益率同比下降 55 个基点,个人贷款收益率下降 50 个基点。这受 LPR 下调重定价、新发贷款利率下行及高收益零售资产占比下降三重因素叠加影响。负债端则通过存款重定价释放红利,成本率同比下降 43 个基点,有效对冲了资产端收益下滑,使息差降幅得以控制。
董秘唐志锋表示,未来将持续推进“资产提质、负债降本”。但需认识到,存款重定价红利具有一次性特征,而资产端收益率下行呈趋势性,下半年息差大概率继续磨底。
收入结构分化明显。利息净收入靠规模扩张实现“以量补价”;非利息净收入中,手续费及佣金净收入大增 39.15%,但体量尚小;投资收益同比增长 18.90%,占非息收入比重超 94%,成为拉动盈利的绝对主力。然而,公允价值变动亏损扩大,显示债市波动对其他非息收入造成冲击。
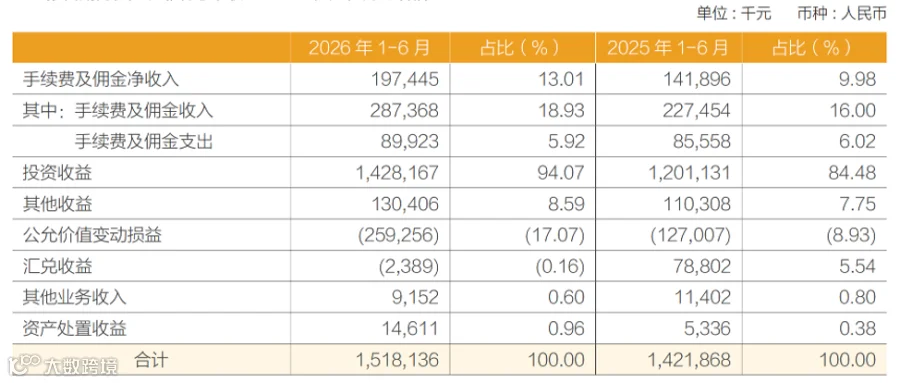
总体来看,常熟银行对债券交易的依赖度依然偏高。这类收入波动性大,行情向好时是增量来源,一旦市场反转,将成为利润波动的风险源。

账面最低不良率,与上升中的前瞻指标
资产质量账面数据无可挑剔。不良贷款率 0.75%,再降 0.01 个百分点,稳居上市农商行最低;不良贷款余额增速低于贷款增速。拨备覆盖率 431.94%,虽较前期有所下降,但仍为上市农商行第一,风险抵补能力厚实。
然而,前瞻指标同步走高值得关注。关注类贷款、逾期贷款余额增速均快于贷款增速;损失类贷款余额大增 78.21%;次级类和可疑类贷款迁徙率显著上升,显示存量不良贷款下迁加速。按“不良余额增量加核销”口径测算,上半年不良生成率约为 0.68%,高于上市银行均值。
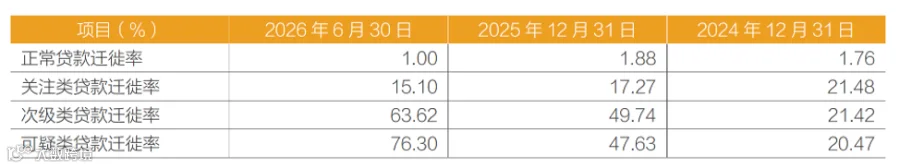
分板块看,零售端压力大于对公。个人贷款不良率已超 1%,逾期指标抬升集中在信用类贷款。这与该行客群结构密切相关,其个人经营性贷款占比高,客户多为县域小微,属于典型的强顺周期敞口。
值得注意的是,上半年核销及转出贷款约为期末不良余额的八成,低不良率部分依靠高强度核销维持。虽然这是行业普遍做法,但生成率的爬坡尚未见顶仍是隐患。管理层回应称将在合规前提下丰富自愿性披露内容,市场期待更多透明度。
拨备覆盖率趋势下行,主因不良余额增加及大规模核销消耗。好的一面是,信用减值损失计提同比多增,说明利润增长未通过少提拨备来粉饰。未来,只要不良生成率企稳,即便拨备覆盖率缓慢回落,其风险抵补能力仍属行业顶配。真正的观察点在于零售经营贷逾期走势及村镇银行板块资产质量变化。

结语
常熟银行这份中报呈现出鲜明的两面性:好的一面是实实在在的,双位数利润增长、行业第一的息差、最低的不良率和最厚的拨备,彰显了优秀的经营管理能力;承压的一面同样清晰,零售小微引擎降速,信贷增长依赖低收益对公业务,息差收窄压力未解,且不良生成率等前瞻指标抬升。
管理层提出的“资产提质、负债降本”及网格化深耕策略方向正确,中期分红授权也释放了回报股东的诚意。接下来,决定该行经营底盘稳固与否的关键,不在于账面数字能否继续领跑,而在于零售投放何时企稳、不良生成何时见顶。这两大问题的答案,有待下半年验证。

内容投稿:meiricaibao@163.com
电话:010-64607577
本文基于公开资料撰写,表达的信息或者意见不构成对任何人的投资建议,仅供参考。图片素材来源于网络侵删。