


钢材出口:通俗解读反倾销机制
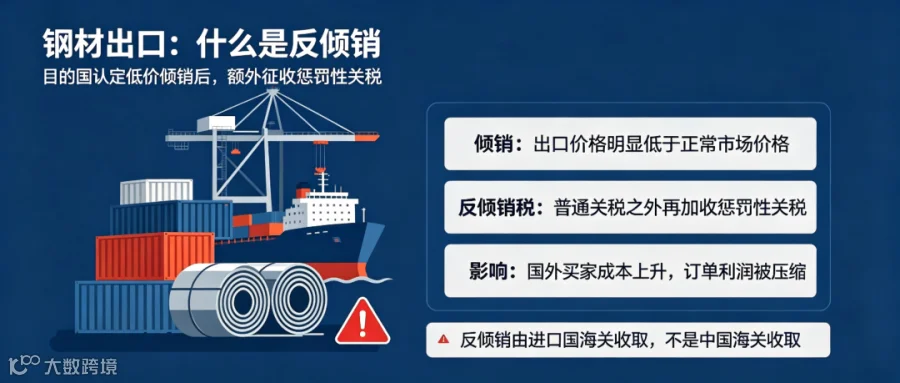
核心提示:反倾销是进口国实施的贸易救济政策,并非中国海关的监管措施。
一、何为“倾销”
简而言之,当中国钢材出口价格显著低于国内正常市场价格,被进口国政府认定为以低价抢占市场时,即构成“倾销”。需明确的是,判定权在于收货国政府,而非中国海关。
二、反倾销与反倾销税解析
一旦进口国调查确认存在“倾销行为”且对本土钢铁产业造成损害,将在普通进口关税基础上,额外征收一笔惩罚性关税,即“反倾销税”。
- 税率差异巨大:税率幅度从百分之十几到超过 100% 不等;
- 实行差别化税率:许多国家按生产企业区分税率,配合调查的钢厂可能获得低税率,其他未应诉中国企业则统一适用高额税率;
- 纳税主体:该税款由国外海关向进口商(国外买家)收取,而非由中国出口方直接缴纳。
案例测算:若钢材 CIF 价格为 1000 美元/吨,在 5% 普通关税基础上再加征 25% 反倾销税,将导致国外买家综合成本大幅攀升,极易引发客户弃单甚至拒收退货风险。
三、广西钢材出口高频反倾销国家预警
广西钢材主要流向越南、印尼、泰国及马来西亚等东南亚市场。目前,上述国家对我国热轧、冷轧、钢卷、型材及钢管等产品实施了密集的反倾销措施:
- 越南:针对热轧卷、H 型钢及部分焊管征收反倾销税。不同钢厂税率各异,出口时需严格提供原产地证及生产厂证明,归类错误将直接导致按最高税率征税;
- 印尼:持续对热轧板卷维持反倾销税;
- 其他国家:泰国、巴西、土耳其及墨西哥等国也频发针对中国钢材的反倾销案件。
