01 营收情况
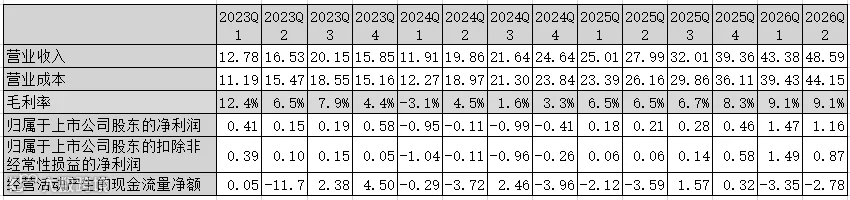
德福科技 2026 年上半年实现营业收入 91.97 亿元,同比增长 73.5%;毛利率为 9.1%,提升 2.6 个百分点;扣非净利润 2.36 亿元,同比大幅增长 1916.9%。
期间费用:合计 4.54 亿元,同比增长 33.0%;期间费率 4.9%,同比下降 1.5 个百分点。其中,销售费用 0.27 亿元(+43.1%),研发费用 1.24 亿元(+10.5%),管理费用 1.16 亿元(+61.2%),财务费用 1.86 亿元(+35.2%)。
现金流:经营活动产生的现金流量净额为 -6.13 亿元,现金及等价物余额为 22.67 亿元。

季度营收表现
2026 年第二季度营收达 48.59 亿元,创历史新高;毛利率 9.1%,环比持平。扣非净利润 0.87 亿元,环比下降 41.2%;经营活动产生的现金流量净额为 -2.78 亿元。
02 铜箔业务分析
2026 年上半年,锂电铜箔营收 76.61 亿元,同比增长 86.5%,毛利率 9.5%(增加 1.8 个百分点),估算出货量约 7.1 万吨(增长约 38%)。电子电路铜箔营收 13.08 亿元,同比增长 66.7%,毛利率 4.8%(增加 3.8 个百分点),估算出货量约 1.2 万吨(增长约 24%)。

1)产能布局
2026 年上半年总产能达 19.5 万吨,分布为:江西九江德富新能源 5.5 万吨、九江琥珀 5 万吨、甘肃兰州德福新材 7 万吨、安徽慧儒(收购)2.0 万吨。
在建产能:2026 年上半年启动 5 万吨人工智能高端电子电路(AI)铜箔项目。该项目完全达产后,将新增年产 5 万吨高端电子电路铜箔能力,核心产品涵盖 FPC 用铜箔、RTF、HVLP 及载体铜箔等。
2)子公司运营
四家铜箔生产子公司均实现盈利。其中,甘肃德福新材营收最高(36.87 亿元),净利润率 5.1%,表现优于德富新能源和琥珀新材。配套业务方面,烁金能源(设备)营收 0.70 亿元;德思光电(添加剂)营收 1.02 亿元,净利润率高达 29.7%。

3)并购进展
2026 年 3 月 20 日,德福科技与安徽慧儒科技签署协议,合计出资 1.86 亿元(含股权收购及增资),获得安徽慧儒 51.16% 控股权。此次交易新增 2 万吨/年电解铜箔产能,实现了锂电铜箔的规模扩张与整合,并于同年 4 月 27 日完成工商变更交割。

03 应收账款与客户
主要客户:涵盖宁德时代、生益科技、ATL、台光电子、国轩高科、松下电子、欣旺达、中创新航、赣锋锂电、深南电路等行业龙头。
截至 2026 年上半年末,应收票据、应收账款及款项融资余额合计 52.25 亿元,较上年末增长 17.7%。估算账期约为 102 天,较 2025 年显著缩短。上半年应收款项融资支付贴息 0.67 亿元,同比增长 86.3%。合同负债余额为 0.12 亿元,较上年末大幅下降。

总结与同业对比
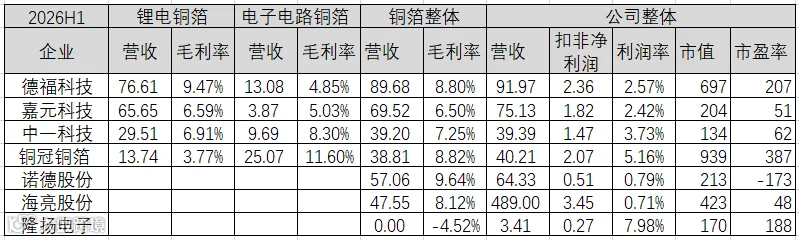
营收与毛利:德福科技营收及锂电铜箔营收均居行业首位。毛利率方面,其与诺德股份同处第一梯队;电子电路铜箔营收仅次于铜冠铜箔,但毛利率优势不明显。
利润表现:海亮股份扣非净利润绝对值最高,但利润率仅为 0.71%;诺德股份毛利率较高,但整体利润率偏低。
市值表现:截至 2026 年 9 月 18 日,铜冠铜箔市值最高(939 亿元),德福科技次之(697 亿元),两者市盈率亦处于行业前列。