

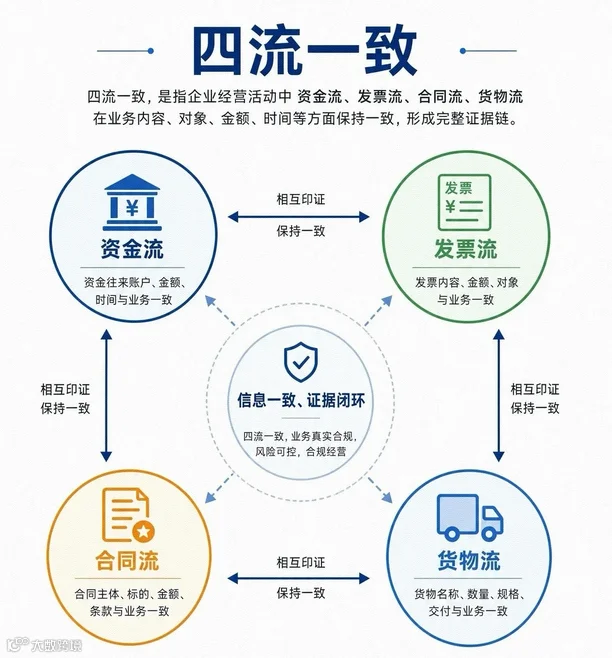
合同、发票、资金、物流“四流一致”曾是税务合规的教科书式标准。然而,随着金税四期全面深化,即便单据齐全,企业仍可能因“收入与成本变动逻辑不匹配”收到税务预警。
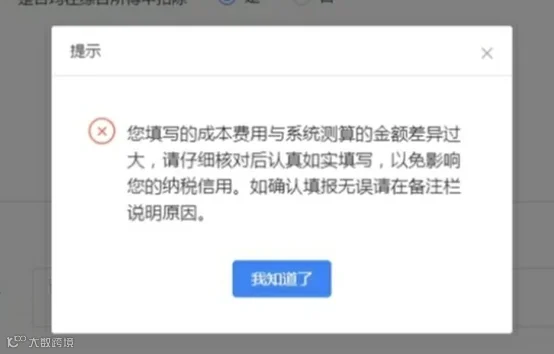
在金税四期背景下,税务、银行、社保、工商等数据已全面打通。监管视角已从单一的“单笔业务单据核查”升级为“企业全年经营逻辑校验”。“四流一致”仅能证明单笔交易形式真实,而“七流闭环”才是验证企业经营逻辑自洽的新标准。
四流是合规底线,七流才是生存红线。
从“四流”到“七流”:监管逻辑的全面升级
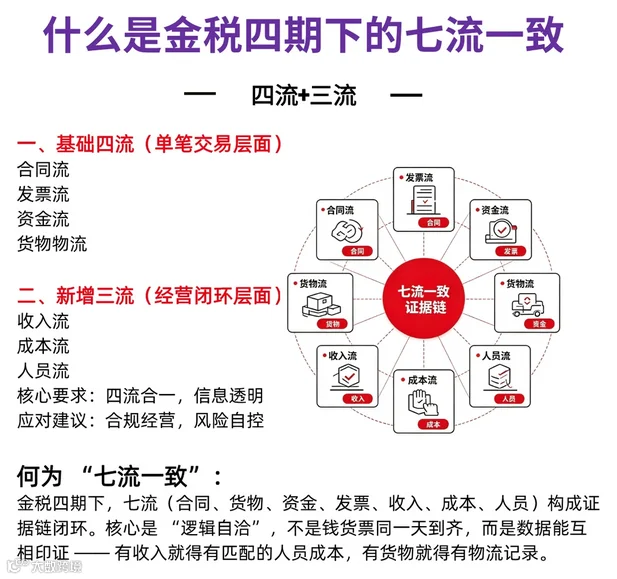
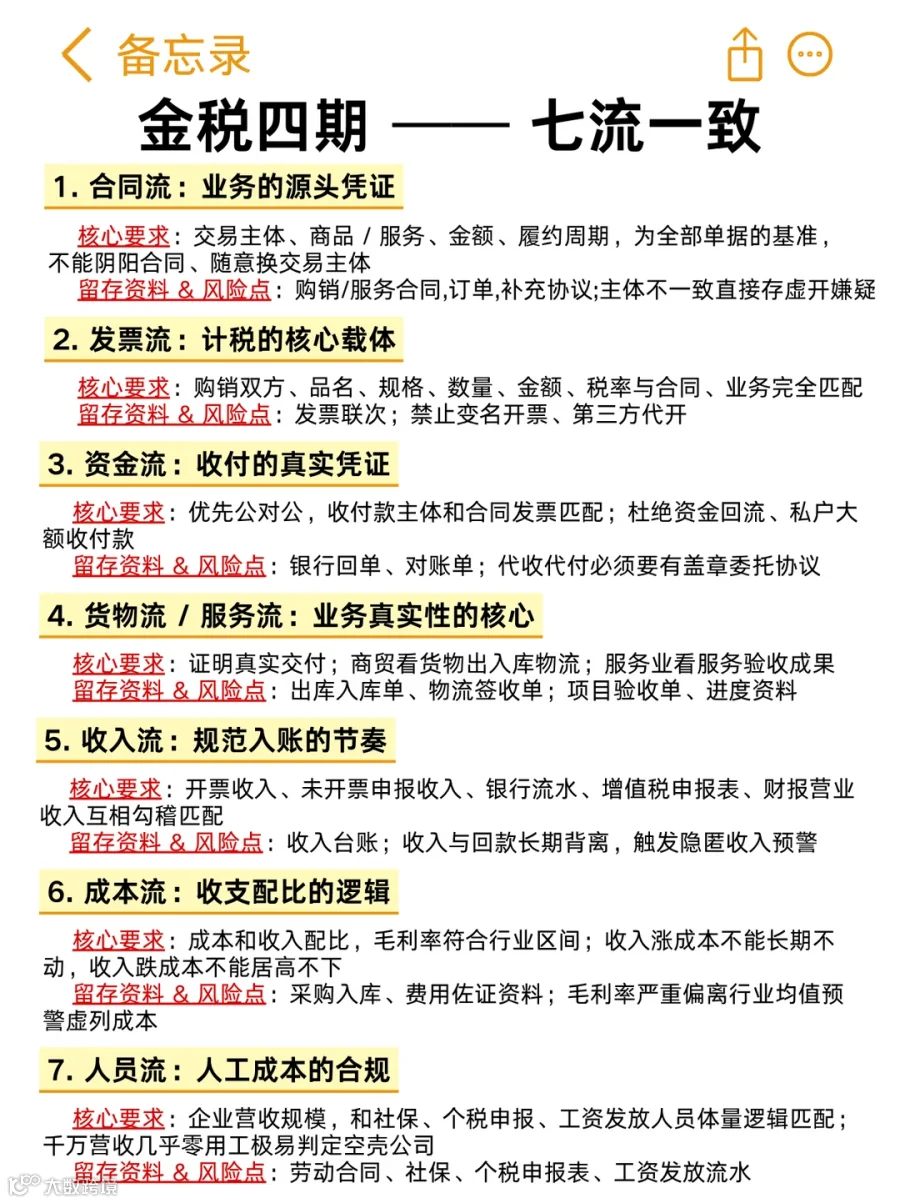
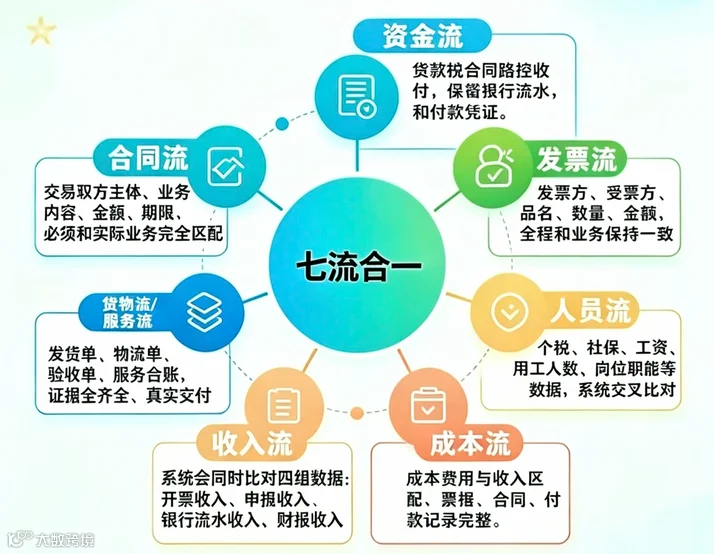
传统的“合同流、发票流、资金流、货物流”是税务合规的法定基础,但“单据齐全”并不等同于“经营真实”。金税四期通过 11 个部委 70 余个数据接口互通,衍生出新增的“收入流、成本流、人员流”,共同构成“七流一致”的合规逻辑:
- 基础四流:聚焦单笔交易层面的单据合规;
- 新增三流:聚焦企业全年经营层面的数据逻辑自洽。
“七流一致”核心拆解与风险防控
1. 合同流:业务的源头凭证
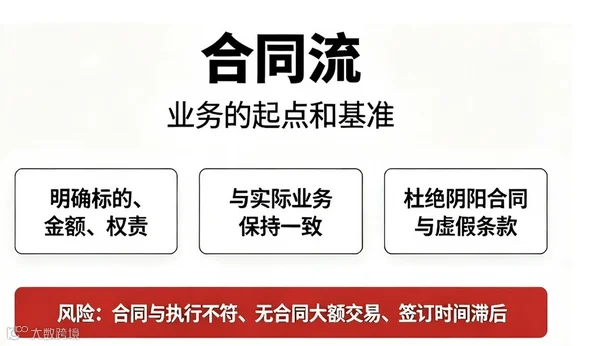
核心要求:交易主体、标的、金额及履约周期必须与后续发票、资金及履约记录严格对应。
留存资料:购销/服务合同、订单、补充协议及招投标资料。
常见风险:阴阳合同、合同主体与开票/收款主体不一致、大额交易无正式合同、先开票后补合同、代收代付缺乏三方协议。
专家建议:超过 10 万元的业务合同必须经财务预审。事后补签的合同在税务稽查中可信度极低。
2. 发票流:计税的核心载体

核心要求:购销双方、品名、规格、数量、金额及税率须与合同及实际业务 100% 匹配。数电票时代,全票面信息实时上传且不可篡改。
留存资料:发票联次、红冲/作废说明及对应原始凭证。
常见风险:变名开票、第三方代开、品名笼统(如“货物一批”)、票实不符、仅凭发票入账缺乏佐证。
专家建议:建筑服务发票备注栏必须注明项目地址和名称,此细节为稽查重点。
3. 资金流:收付的真实凭证

核心要求:优先公对公结算,确保收付款主体与合同、发票匹配;严禁资金回流及私户大额收支。
留存资料:银行回单、对账单及现金收据(如有)。
常见风险:私户收取大额货款、公私账户混用、资金原路回流、无协议代收代付、大额现金结算无合理说明。
专家建议:零星小额私户代收需在 3 个工作日内转入对公账户并备注业务名称;长期挂账的往来款应定期清理。
4. 货物流/服务流:业务真实性的核心

核心要求:商贸企业需证实货物出入库及物流轨迹;服务业需提供服务验收成果及进度证明。
留存资料:出入库单、物流签收单、仓储台账;项目验收单、进度资料、现场履约照片及沟通记录。
常见风险:只开票不发货、只收费不服务的空转交易、物流地址与合同不符、出库数量与发票不符、服务业缺乏交付验收记录。
专家建议:按月装订履约凭证,保留微信聊天记录、邮件往来等作为辅助证明。
5. 收入流:规范入账的节奏

核心要求:开票收入、未开票申报收入、银行流水、增值税申报表及财报营收五类数据须勾稽匹配;收入确认时点需匹配履约进度。
留存资料:收入台账、合同履约进度表及回款记录。
常见风险:私户收款体外循环、人为延迟或提前确认收入、增值税与企业所得税申报收入长期差额过大。
专家建议:每月核对公式:「开票总额 + 未开票申报额 = 账面营业收入」。回款长期未开票需单独台账标注原因。
6. 成本流:收支配比的逻辑

核心要求:成本与收入须配比,毛利率应符合行业正常区间;避免收入波动与成本变动逻辑背离。
留存资料:采购入库单及费用佐证资料(差旅审批、会议通知等)。
常见风险:毛利率严重偏离行业均值、虚列成本、成本结构异常(如低人数高工资)、有收入无成本或成本远超收入。
专家建议:若毛利率长期偏离行业均值±20%,系统将自动预警。企业需准备产品技术说明、定价依据等材料备查。
7. 人员流:人工成本的合规

核心要求:营收规模须与社保、个税、工资发放及人员体量逻辑匹配。千万级营收零用工极易被判定为空壳公司。
留存资料:劳动合同、社保记录、个税申报表、工资流水及考勤记录。
常见风险:社保与个税基数不一致、虚列人员、人员规模与业务严重不匹配、私户发薪。
专家建议:金税四期已打通社保与个税数据,系统自动比对员工数、工资、社保及个税申报值。个体户业主及个独投资人只能申报经营所得,不可申报工资薪金。
构建“七流闭环”:数据逻辑自洽
七流并非要求所有单据同日齐备,而是要求数据逻辑自洽,能串联成完整的“经营故事”。
典型失败案例:合同、发票、资金、物流四流完美,但收入流(私户收款导致账实不符)、成本流(毛利率异常)、人员流(人均产出离谱)全部崩盘。大数据穿透式监管不看单笔业务,只看整体逻辑。
正确的七流闭环逻辑:
合同定权责 → 业务证交付 → 发票留凭证 → 资金显走向 → 收入核总量 → 成本配支出 → 人员释人力
企业落地执行三大动作
为应对“以数治税”的穿透式监管,建议企业立即执行以下措施:
动作一:每月进行“五类数据对账”
核对以下五项数据,若差距超过 10% 需查明原因并留痕,超过 20% 将进入重点关注名单:
- 增值税申报表销售额
- 企业所得税申报表营业收入
- 财务报表主营业务收入
- 银行流水经营回款总额
- 开票系统金额(含税)+ 未开票申报额
动作二:每季度开展“毛利率健康检查”
对照行业平均毛利率区间,若偏离±20% 以上,需提前准备书面说明(如产品差异化、高附加值服务、季节性因素等),避免临时应对。
动作三:合规前置,拒绝事后补单
事后补充的单据在系统中可信度极低。应将合规要求嵌入业务流程:
- 采购部:签约前财务预审,发货后 24 小时内上传物流单;
- 销售部:收款后 3 日内入账,验收当场签署验收单;
- 财务部:落实月度对账、季度毛利检查及年度七流自查。
税务风险快速自查清单
若以下 10 项中命中 3 项以上建议立即整改,命中 5 项以上则预警风险极高:
- 大额合同签约主体是否与开票/收款主体一致?
- 发票品名、数量、金额是否与合同及实际交付一致?
- 是否存在私户收取经营货款?如有,是否 3 日内转公账并备注?
- 货物流单据(出库、物流、签收)是否按月归档?
- 增值税与企业所得税申报收入差距是否在合理区间?
- 毛利率是否偏离行业均值 20% 以上?是否有书面说明?
- 工资、社保、个税三表数据是否一致?
- 人员数量与营收规模是否匹配?
- 是否存在长期挂账且未清理的往来款?
- 是否存在“先开票后补业务”的情况?
2026 年税务监管已进入“以数治税”深水区。四流一致仅是基础门槛,七流闭环才是企业的生存底线。唯有主动规避隐形风险,方能保障企业长远经营。