


9月3日,财政部、税务总局联合发布2026年第28号公告《境内单位代扣代缴自然人增值税管理办法》,将于2026年11月1日起施行。不少同事关心"这条新政和我有什么关系?"财务管理部梳理了几个要点,帮大家快速看懂。

1

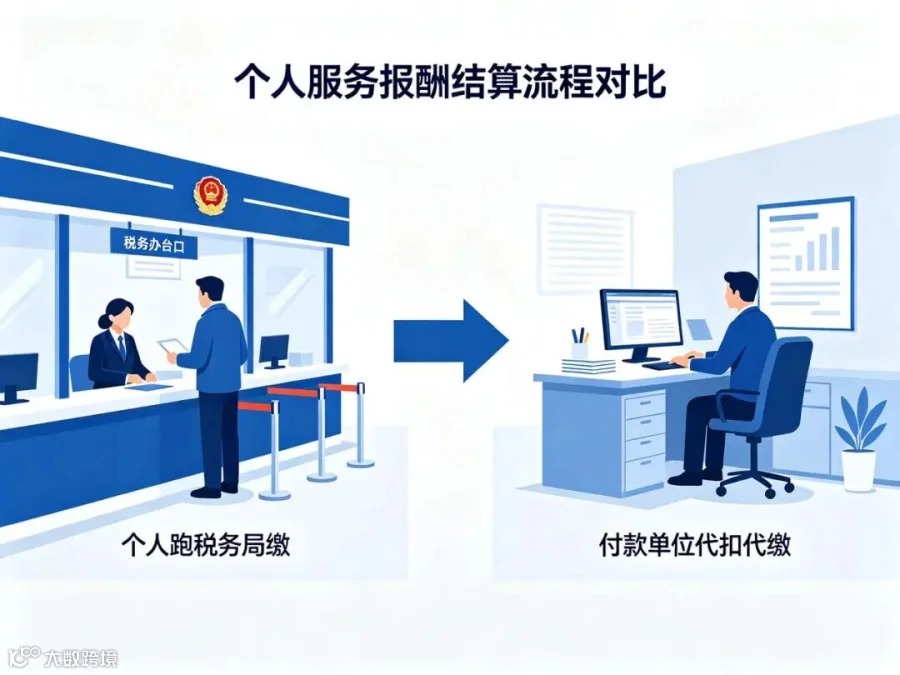
以前:公司向个人支付研发、咨询、设计等服务费,增值税一般由个人自己到税务局代开发票时缴纳。
现在:从11月1日起,对符合条件的服务,公司在付款时就把增值税及附加税费扣下来,按月统一申报缴纳。
简单说,税款从"个人跑税务局缴"变成"付款单位代扣代缴"。对收款个人来说更省事,不用再专程跑一趟税务窗口。
2
研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务。
可以这样理解:主要是凭智力成果、按项目取酬的服务。比如公司请外部个人来讲课培训、做设计、写咨询方案、做软件开发、制作宣传视频等,就可能涉及。
3
应代扣增值税 = 不含税销售额 × 征收率
征收率法定为3%,现行优惠期减按1%执行。算钱时有三个关键点:
第一,先看有没有"过线"。 同一家公司、同一个自然人,单次(当天)不含税销售额超过1000元才需要代扣;1000元及以下,增值税不用扣(但仍要做申报)。过线以后是全额计税,不是只对超出的部分算钱。
第二,谈好的价要记得"掰开"。 如果合同写的是含税总价,要先换算成不含税金额再算税:不含税销售额 = 含税价款 ÷ (1+1%)(按目前1%优惠口径)。
第三,除了增值税,还要搭着扣附加税费。 城市维护建设税、教育费附加、地方教育附加,都跟着增值税一起代扣,费率按收款人所在地执行,具体以申报系统为准。
举个例子: 公司请一位个人设计师做产品包装设计,谈好含税报酬20,200元——
不含税销售额:20,200 ÷ (1+1%) = 20,000元(超过1000元,触发代扣)
代扣增值税:20,000 × 1% = 200元
城市建设维护税:200 × 7% *0.5= 7元(税率7%,减半征收)
教育附加税:低于10万元免征。
合计代扣207元,实际支付个人:19,993元
再看另一单:公司请人做了一次小咨询,报酬只有800元——没到1000元线,不用扣增值税,但这笔业务属于7类服务范围,仍要按规定申报。
4
公司采购商品、支付搬运、安装等劳务费、带单佣金、达人佣金等不在新规范围。
付款对象是公司或个体工商户的,不适用。
通过互联网平台接单、由平台统一代办申报的,不适用。
代扣了增值税,不等于不需要发票,个人仍应代开发票,公司凭发票入账、税前扣除。
11月1日之前发生的业务,仍按原规定执行,由自然人申报。
除代扣增值税外,个人所得税仍应代扣。