


本文为产业行情复盘与品种研究方法分享,非投资建议。数据来自公开行情、华映研报与公开报道,据此操作风险自担。
9 月 18 日,SC 原油主力合约(11 月)收在 730.2 元,较前一交易日收盘 785.2 元跌 55 元、单日跌幅 7.0%,跌破前一日最低 780.2 元,收盘落在全天区间 9.9% 的分位——几乎是贴着最低价报收。把时间拉近看,这是一根干净利落的大阴线;把时间拉远看,9 月 15 日它还收在 838.6 元、盘中摸到 865.5 元。三天累计 -12.9%,把此前一周多的涨幅吐回将近一半。单日 7% 的下跌,市场第一反应往往是"供应出问题了",这一篇要讲的是另一面:跌的不是供应,是"管道要修好了"的预期在抢跑。
一、原油单日跌 7%,跌的不是供应,是"管道要修好"的预期在抢跑
先看这根阴线的成色。9 月 18 日 SC 原油 11 月合约开盘 770.0 元,盘中最高 775.9、最低 725.2,收在 730.2,全天振幅 50.7 元。收盘位置极弱:730.2 落在当日区间 9.9% 分位,上影只有 5.9 元、下影 5.0 元,一根几乎光头光脚的大阴线,从开盘一路压到收盘,中间没有像样的反弹。更关键的是位置:9 月 17 日最低 780.2 元,是前一交易日的全天低点;9 月 18 日收盘 730.2 直接跌穿它,还留出 50 元的空间。前一日低点在技术语言里是短期多头的最后防线,跌破意味着这一根把过去几天进场的人全部套住。
这一天跌的是基本面吗?9 月 18 日,公开报道层面没有出现任何"沙特产能在增加""库存大幅回升"之类的利空;供需两端都没有新的事实。真正发生变化的,是市场对同一个事实的解读——8 月下旬沙特东部至红海的输油管道遭袭击后,这条日转运约 400 万桶、占全球供应约 4% 的管道一度关停,SC 原油从 9 月 7 日收盘 658.5 元一路涨到 9 月 15 日收盘 838.6 元、7 个交易日累计上涨 27.4%,定价的是"供应中断"这件事本身。9 月 17 日起,方向掉头:沙特阿美据称计划绕开受损段、数日内恢复约一半运力,全面修复约需六周,消息一出,SC 连着三个交易日下跌。价格涨的时候涨的是"管道炸了",跌的时候跌的是"管道要修好了"——同一个事件,两个方向,定价的始终是预期,不是当下已经兑现的供需。
把两段行情连起来看,这一跌的性质就清楚了。这一跌宣告的是"地缘溢价的炒作阶段结束",并没有宣告"原油基本面从此转弱"。供应中断是否真的缓解,要看修复是否落地;但市场在预期层面先走了一步——先假设它会修复。对持有原油或者关注原油的人来说,单日 7% 的大阴线最容易触发两个直觉:要么"趋势转空了,快跑",要么"跌这么多了,抄底"。这两个直觉在这一根线上都要打问号,理由在后面几章:这是预期交易,不是基本面转向;跌到 730 元一带,仍高于袭击前平台 723.5 元,溢价的回吐没有跌穿事件起点。
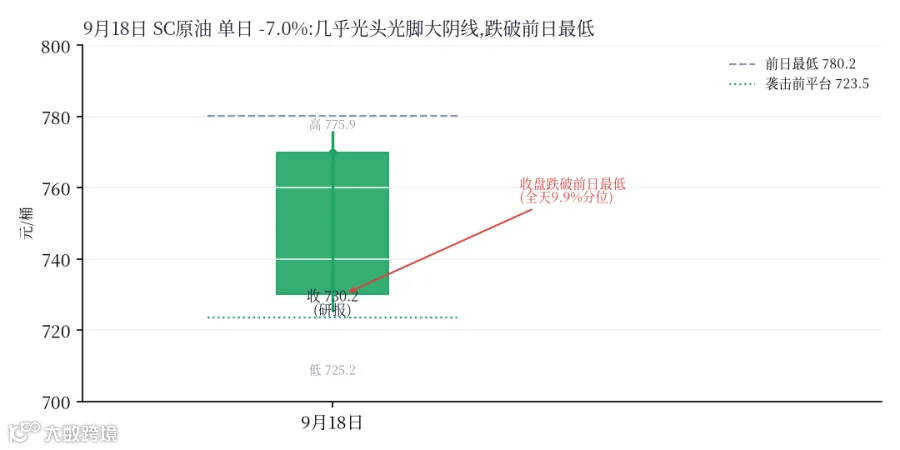
SC 原油 11 月合约 9 月 18 日单日走势:开盘 770.0、最高 775.9、最低 725.2、收盘 730.2(单日 -7.0%),几乎光头光脚大阴线,收盘跌破 9 月 17 日最低 780.2,落在全天 9.9% 分位。(数据:华映研报 2026-09-18)
二、恐慌推高 27%,恢复预期三天吐回 12.9%:事件定价的快,两面一样快
这轮行情的节奏,把事件定价的"快"写到了教科书级。把 11 月合约逐日收盘价拉出来:9 月 7 日 658.5 元,9 月 8 日 678.4,9 月 9 日 699.4,9 月 10 日 723.5,9 月 11 日 750.8,9 月 14 日 815.2,9 月 15 日冲到 838.6、盘中最高 865.5。7 个交易日,从 658.5 涨到 838.6,累计 +27.4%。中间几乎没有回调,9 月 14 日一天就从 750.8 跳到 815.2、单日 +8.6%。这是典型的"事件恐慌推高":管道关停的供应缺口被反复计价,买盘害怕错过,越涨越买。
然后是对称的另一面。9 月 16 日收 827.0(盘中高 865.0),9 月 17 日 785.2,9 月 18 日 730.2。三天,从 838.6 跌到 730.2,累计 -12.9%;其中 9 月 18 日单日 -7.0%(研报结算价 730.2 口径;量云逐合约收盘价 728.0、单日 -7.3%,两口径相差约 2.2 元,方向一致)。涨的时候 7 天走完 27%,跌的时候 3 天走完 12.9%——恐慌推高的速度,和预期回吐的速度,基本是同一种速度。事件驱动的行情就是这个脾气:消息一来,价格几天走完基本面几个月要走的路;消息转向,价格再几天走回去。
但有一个数字值得单独拎出来:跌到这一步,SC 还在哪?9 月 18 日收盘 730.2 元,9 月 10 日收盘 723.5 元——那是袭击恐慌正式启动前一天的收盘价,也就是这轮行情的"事件起点平台"。三天 -12.9% 之后,价格停在这个平台上方约 0.9%,没有跌穿。换句话说,溢价回吐了,但还没吐完:9 月 10 日之后那 27% 里,有一部分是恐慌情绪买的单,现在情绪退潮把它还了回去;可如果供应修复迟迟没有官方确认,剩下的溢价就还有立足的理由。这个 723.5 的位置,是全篇判断的一个锚点,第五章会用它讲跟踪清单。
读这一段历史对判断意味着什么:别用"涨了 27% 所以该跌"来理解现在的跌,也别用"跌了 13% 所以见底"来理解现在的跌。它既不是均值回归的下跌,也不是超卖反转的信号,它只是同一枚地缘事件的正面和反面。快涨快跌都是预期在移动,不是基本面在移动。
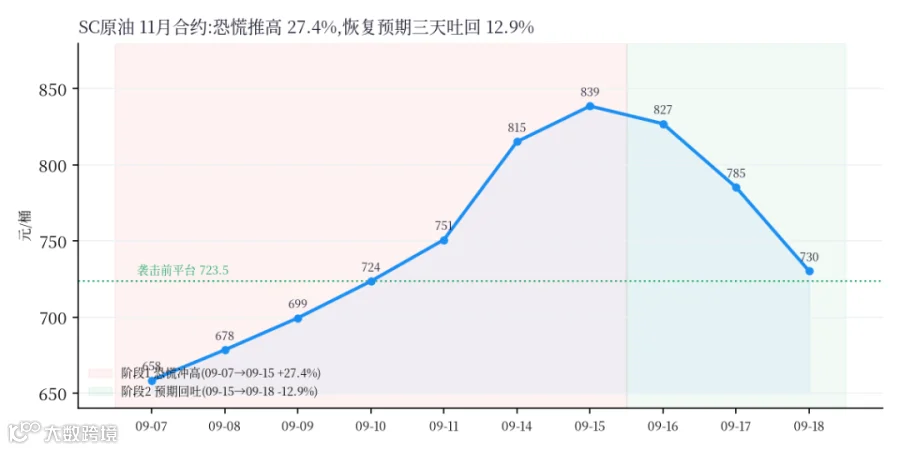
SC 原油 11 月合约近 10 个交易日收盘价路径:9 月 7 日 658.5 涨至 9 月 15 日 838.6(7 个交易日 +27.4%),再于 9 月 16-18 日三天回落至 730.2(-12.9%),9 月 18 日收盘仍高于袭击前平台 723.5 约 0.9%。(数据:研报结算口径 2026-09-18)
三、一条每天运全球 4% 油的管道被炸,决定了这次事件的分量
要判断这轮下跌的深度,先要掂清楚这次事件的量级。8 月下旬遭袭击的这条沙特东西向输油管道,全长约 1,200 公里,把东部产区的原油送往西部的红海沿岸港口,日转运能力约 400 万桶——放到全球日产量约 1 亿桶的盘子里,占全球供应约 4%。4% 是什么概念:全球供应链的每一次主要中断,量级大多在个位数百分比之内;4% 的供应量短期内从市场上抽走,足够撬动全球油价做出剧烈反应。这也是为什么 SC 原油能在 7 个交易日涨 27%——不是市场疯了,是 4% 的缺口在恐慌情绪里被充分定价。
事件本身还有一层地缘背景,让这次中断比普通事故更重。这条管道把沙特东部(全球主要产油区)和红海连接起来,绕开了霍尔木兹海峡这条传统咽喉——它本身是一条"备用走廊",管道的价值就在于战时/冲突时可以绕道。袭击被指认为由伊朗支持的伊拉克民兵实施,发生在霍尔木兹海峡局势紧张的背景下。也就是说,这次攻击专门挑中了沙特为绕开海峡而准备的关键通道——一条战时备用走廊;攻击的动机和时机,带着明显的战略信号。供应中断的账面数字是 4%,但它背后暗示的"产油区基础设施成为攻击目标"这一点,才是市场最初愿意为 27% 涨幅买单的深层理由。
把量级说清楚,是为了给后面的判断定标尺。这轮下跌,跌的是"管道修复预期"对恐慌溢价的挤压;而恐慌溢价本身有多大,正比于这次事件的量级。4% 的供应 + 地缘战略要道 + 未完全修复,这三件事决定了:预期可以回吐一截,但除非修复被官方确认,否则把涨幅全部吐回去、跌穿事件起点,缺乏基本面支撑。溢价的回吐有它的边界,边界由事件的真实分量划定,不由情绪划定。

事件量级示意:沙特东西向管道(约 1,200 公里,东部产区→红海港口)日转运约 400 万桶,占全球供应约 4%;此次遭无人机袭击关停,是 SC 原油 9 月 7-15 日累计上涨 27.4% 的定价基础。(数据:公开报道,2026-09-19 检索)
四、官方说数日、阿美算六周、分析师估数月:三方口径的差距,就是这 7% 的定价空间
这一章的标题已经把结论说完了:9 月 18 日单日 7% 的跌幅,对应的是三个互相打架的修复时间表——没有一个确定的修复事实落地。把三方口径摆在一起:
美国能源部长 9 月中旬公开表态,受损泵站中有两座损坏较轻,或可相对较快恢复——没有给明确时间表,但市场把它读成"数日"。沙特阿美方面则被报道正在制定绕开受损段的计划,目标是数日内恢复约一半运力(200 万到 250 万桶/日),全面修复则需要约六周,主要泵站恢复约三到五周。第三方是部分行业分析师,他们的判断更保守:考虑到泵站设备的损毁程度和备件运输,实际修复可能以月计。数日、六周、数月——同一个管道的三个答案,时间跨度差着一个数量级。
更要命的是,这三个口径里没有任何一个获得了官方的最终确认。美国能源部长的表态没有配套时间表;沙特阿美的绕行计划被广泛报道,但沙特阿美和沙特能源部都没有正式证实;分析师的估算是外部推测。市场在信息真空里交易:先听到"数日",恐慌退潮,价格三天跌 13%;可"数日"从来不是官方确认过的承诺,只是一个安抚性的口头指引。
理解这一点,9 月 18 日的 7% 就好解释了。它不是一个基本面利空砸出来的,而是"数日修复"这个未经确认的乐观预期,被市场当成事实在定价——预期越乐观、定价越满,一旦修复的兑现节奏慢于预期,价格反向修正的空间就越大。7% 的跌幅,本质上是在为"修复也许没有数日那么快"的可能性定价。对投资者而言,这意味着:在沙特官方给出明确修复时间表之前,SC 的每一根大阴线都带着预期交易的性质,都不能简单读成趋势信号。
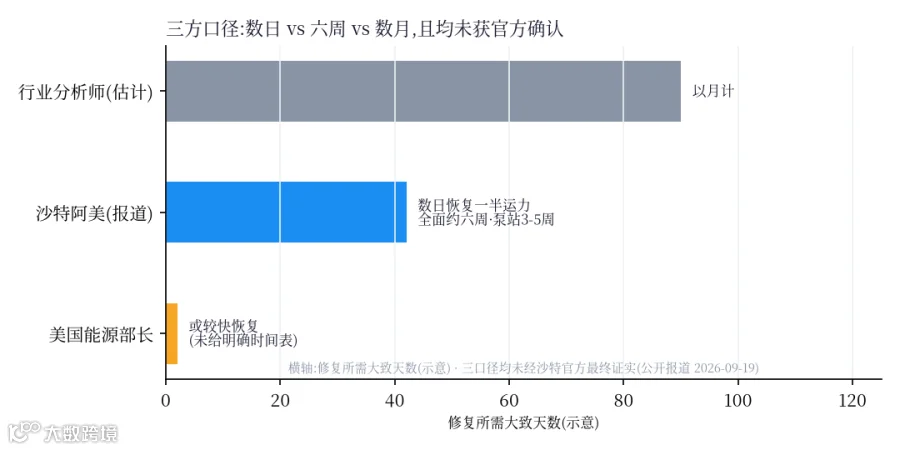
三方修复时间表对比:美国能源部长"或较快恢复(未给时间表)"/ 沙特阿美"数日恢复约一半运力、全面约六周、主要泵站 3-5 周" / 分析师"以月计"。三方口径均未获官方最终确认。(数据:公开报道,2026-09-19 检索)
五、量仓双降的下跌,是情绪出清,不是趋势换挡
预期交易的下跌,和趋势下跌,在量仓上的长相完全不同——9 月 18 日这根的成色,恰恰属于前者。看三个数字:当日成交 280,837 手,较前一日 310,890 手减少 9.7%;持仓 43,117 手,较前一日 44,343 手减少 2.8%;换手率约 6.5 倍。单日 -7% 的大阴线,伴随的却是成交、持仓双双下降——放量增仓的影子都没有。
这个组合在期货语言里信息量很大。如果是空头主动发起趋势性进攻,通常会出现"放量增仓"——新的空头开仓,持仓量上升,成交量放大,价格下跌。9 月 18 日看到的是另一种:量缩了、仓减了、价跌了。持仓下降意味着这轮抛压的主力是此前看多的资金在平仓离场——新空头并没有进场——多头认输离场,把仓位交还给市场,价格下跌的同时持仓回落。这更像一次存量资金的集中出清,增量资金并没有开始做空。换手 6.5 倍说明当天的多空交换很充分,筹码在这个位置大规模换手;但换手的方向是"多转平",不是"空转开"。
价格行为也佐证"未到趋势级恐慌"。9 月 18 日 SC 的 14 日平均真实波幅(ATR14)为 46.25 元,当日振幅 50.7 元,相当于约 1.10 个 ATR——波动比平日大,但仍在常态区间的上沿,没有进入 2 个 ATR 级别的极端恐慌。跌幅大、波动率未极端化,说明这是有序的预期修正,不是踩踏式的失控抛售。收盘落在 9.9% 分位显示卖压全程占优,但量仓和波动率两条腿都指向同一个结论:资金在撤退,不在进攻。
这个区分直接改变读盘方式。如果后续出现"放量 + 增仓 + 收盘再创新低",那是空头真正进场,趋势性下杀才成立;如果延续"量仓双降、价格阴跌",那仍是存量出清,跌到某个位置抛压自然衰竭。方向会不会从"情绪出清"升级成"趋势换挡",观察的锚不在价格,在量仓的配合。

9 月 16-18 日量仓对比:9 月 18 日成交 280,837 手(-9.7%)、持仓 43,117 手(-2.8%),大阴线伴随量仓双降——抛压来自存量多头平仓,非增量空头开仓;当日振幅约 1.10 ATR(ATR14=46.25),未进入极端恐慌区。(数据:华映研报 2026-09-18)
六、地缘脉冲从来不新鲜:快涨快跌是模式,不是异常
如果把镜头再拉远一点,会发现这次 SC 的走法,几乎是地缘事件的"标准动作"。地缘供应中断的定价,历史上一贯分三段:第一段,事件爆发,恐慌资金涌入,价格脉冲式冲高,涨幅在几天内完成——因为供应缺口的心理冲击,永远比物理冲击来得快;第二段,恢复信号出现(哪怕是传言、是未确认的口径),预期掉头,价格快速回吐;第三段,消息真空期,价格在事件起点和恐慌高点之间震荡,等待修复的真实进展。9 月的 SC:9 月 7-15 日恐慌冲高(+27.4%),9 月 16-18 日预期回吐(-12.9%),现在就站在第二段到第三段的过渡带上。
这个模式不是新鲜事。回顾近年主要地缘中断事件,无论是油轮遇袭、管道遇袭还是产油区冲突,价格走法高度相似:脉冲式冲高、快速回吐、消息驱动震荡。原因不复杂——地缘事件影响的是"潜在供应",不是"已兑现供应";市场定价的是不确定性本身,而不确定性最贵的时候是事件刚爆发的头几天,最便宜的时候是恢复传言最盛的时候。等到不确定性消散,价格通常既回不到恐慌高点,也跌不穿事件起点,最终停在反映真实供应损失的位置。
用这个模式看 9 月 18 日,结论是:单日 -7% 是模式的正常组成部分,不是异常崩盘。它符合"恢复预期阶段价格快速回吐"的规律。但这恰恰是容易犯错的地方——正因为地缘脉冲的走法有规律、可预期,市场参与者反而容易在"预期它修复"和"预期它不修复"之间来回抢跑,把价格推向两头。模式的稳定性是给研究者的,不是给追涨杀跌者的。真正要问的是"这次修复的进度,能不能被官方确认";"和以前像不像"是次要的。
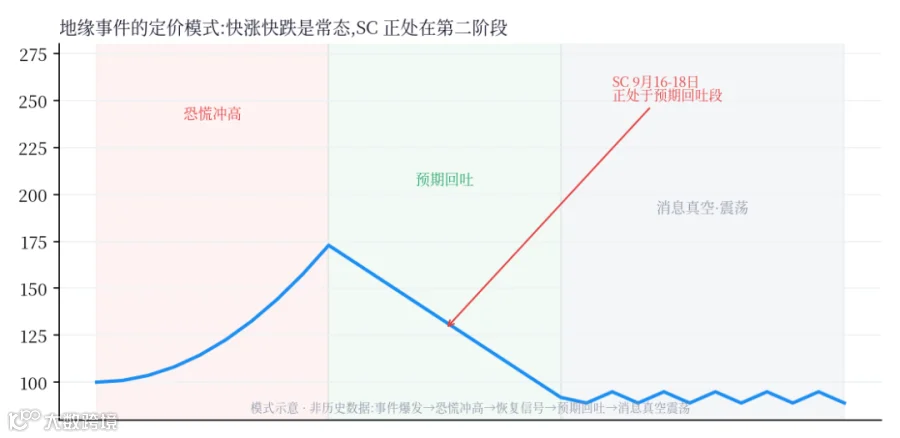
地缘事件三阶段模式示意:事件爆发→恐慌冲高(定价不确定性)→恢复信号→预期回吐→消息真空→震荡等待确认。SC 9 月处于"预期回吐"阶段。(模式示意,非历史数据)
一句话,可转发给朋友:原油一天跌 7%,不是供应回来了,是"要修好了"的预期在抢跑——官方说数日,阿美算六周,消息还没确认。看驱动,别赌方向。
七、恢复确认与 723.5 平台,提前告诉你原油方向
先把环境定个性。9 月 18 日的 SC 处于什么样的市场环境?事件驱动的高波动区间环境:波动率放大(ATR 在 1.1 倍常态)、方向由消息主导、价格在事件起点(723.5)和恐慌高点(865.5)之间大区间运行。这不是趋势环境——趋势环境要求供需基本面出现方向性变化并得到量仓确认;这也不是简单的震荡环境——消息随时可能让它向上或向下突破。应对这种环境的正确姿势,是把判断挂在几个可以验证的信号上,方向靠猜没有意义。
这个环境里,三套最流行的推论都会失效。第一套,"单日跌 7% 就是转熊启动,该跑"——已被量仓证伪,跌是存量出清、不是增量做空,趋势没有建立。第二套,"跌了 13% 超卖了,该抄底"——预期交易没有"超卖"可言,消息没确认前,便宜了还可以更便宜。第三套,"恢复预期已经兑现,原油利空出尽"——三方口径没有一个获官方确认,"数日"只是口头指引,把传言当利空出尽,是给消息面留了最大的雷。三套直觉,一套都别急着用。
跟踪清单是三条,都可量化。第一条,盯恢复确认:沙特官方或沙特阿美正式证实"主要泵站数日内恢复"——这是判断的核心变量,确认落地,溢价出清坐实,SC 看 723.5 下方;反之若修复延迟、口径收回,溢价的回吐就到头了。第二条,盯 723.5 平台 + 量仓:SC 若**放量增仓**有效跌破 9 月 10 日收盘 723.5(事件起点平台),那是空头真进场、判断升级为转跌;若只是缩量阴跌,仍是预期出清,不升级。第三条,盯外盘同步:布伦特是否同步跌破袭击前水平——同步共振说明是全球资金行为,SC 独走则是国内情绪,两者的后续性质不同。
因此,在修复得到官方确认之前,SC 的方向不该由任何一根 K 线拍板,而由消息与量仓的配合来定:官方确认修复或放量破位 723.5,空头逻辑坐实;修复延迟或口径收回,溢价还有二次定价的空间。对持有头寸的人,这是"减仓观察、不追方向"的尺度;对空仓的人,这是"把子弹留给确认信号"的尺度——这一句,是把前六章的判断翻译成对决策最直接的含义。
证伪条件写死。如果沙特官方确认快速恢复、且 SC 放量增仓跌破 723.5,那么"跌的是预期不是供应、溢价有边界"这个判断就不成立,SC 进入趋势性下跌,此前的框架作废。反过来,如果修复受阻、口径收回,SC 站回 723.5 上方并放量,则是溢价二次冲高的开始,目标区看 9 月 15 日高点 865.5 一带。方向让消息和量仓先表态,别让一根 K 线抢答。
数据的边界也说清楚。收盘 730.2、单日 -7.0%、成交 280,837 手、持仓 43,117 手、ATR14 46.25、723.5 事件起点——这些是 9 月 18 日可复核的硬数据;"存量出清""预期交易"这两类判断,是从量仓和事件节奏推出的合理解释,不是逐笔成交拆解出来的实证。硬数据确认事实,解释负责理解,读者可以分开看。
节奏上也分两层。事件起点的 723.5 和单日 -7% 是既成事实,9 月 18 日收盘就能确认;"这一跌是出清还是转势"的定性,要等沙特官方的修复口径和后续量仓,急不得。事实当天可确认,性质要等市场先表态——把两个问题的答案分开,就不会在方向没明朗时抢跑,也不会在事实落定时装看不见。
每天收盘后,这里拆一个品种的产业级盘面:价格为什么走成这样、下一步盯什么、什么情况会推翻判断。关注华映AI-RMB,回复「原油」,领取今日原油研报要点清单。
风险提示:本文为产业行情复盘与品种研究方法分享,非投资建议,不构成任何买卖操作指令。文中数据来自公开行情、华映研报与公开报道,截至 2026 年 9 月 18 日收盘,市场有风险,据此操作风险自担。
数据:量云 sc2611 逐日收盘 + 华映研报(2026-09-18)+ 公开报道(2026-09-19 检索)· 复盘日 2026-09-18