

近期,国家税务总局深圳市税务局第三稽查局联合公安机关,破获一起团伙式骗取出口退税案件:以陈某、林某为首的2个骗税团伙控制4户外贸企业,以“买单配票”方式骗取出口退税2961.38万元,最终被追缴税款、罚款合计9000.66万元,7名涉案人员落网,涉事企业被停止办理出口退税三年。
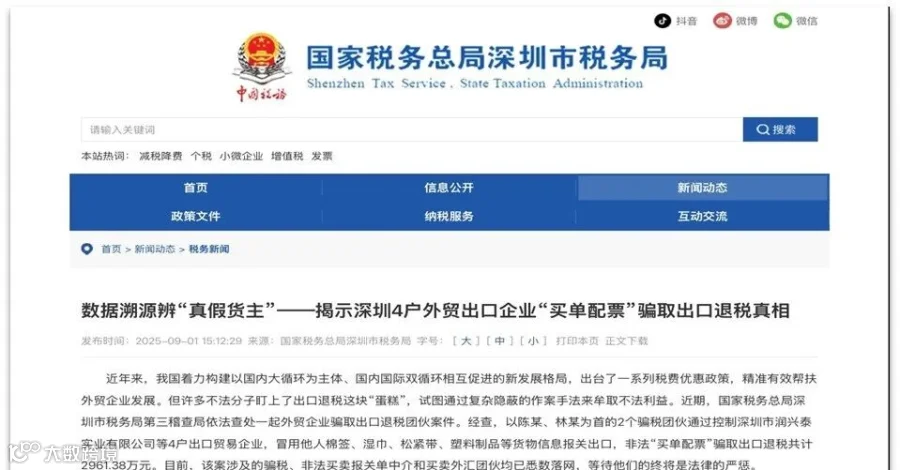
这起案件不仅曝光了“买单配票”的完整操作链条,更释放出一个明确信号:出口退税监管早已告别“三单一致即过关”的形式审查时代,货物流、资金流、发票流“三流实质合一”,已经成为外贸与跨境电商企业不可逾越的合规底线。
很多人听过“买单配票”,却未必清楚其中每一步都是违法行为。说白了,不法分子通过“买三样东西”,凭空拼出一套看似完整的出口退税凭证:
1. 买“单”:向非法报关中介购买其他企业真实出口的货物信息,冒用自己企业的名义报关出口,取得报关单;
2. 配“票”:以支付手续费的方式,向上游实体企业购买“富余”的增值税专用发票,虚构货物采购背景;
3. 假“汇”:向有真实结汇需求的主体购买外汇,制造境外收汇的假象,完成外汇核销。
从报关单、进项发票到外汇收汇凭证,退税要求的“三单”看似样样齐全,但核心的货物所有权从来不属于骗税企业,真实货主另有其人——整个交易链条从始至终就是一场“空转”的骗局。
本案中,税务机关并非从单笔退税申报发现问题,而是通过多维度数据关联筛查,直接锁定了风险企业画像:
1. 主体特征异常:4家企业注册经营地址集中、共用上游开票方、关联人员户籍地高度重合、办公电脑IP地址高度重叠,其中1家企业早已注销,仍被纳入关联排查范围。
2. 资金回流实锤:稽查人员调取上百个银行账户溯源资金流向,发现资金从涉案企业支付给上游开票方后,经层层账户周转又回流至涉案企业——这正是虚开发票的典型特征。
3. 货物流溯源证伪:发票是虚开的,那报关单上的货物从何而来?通过抽样比对运输信息与发货人信息,稽查人员证实涉案企业只是冒用他人货物信息的“假货主”,真实出口与自身毫无关联。
根据《中华人民共和国税收征收管理法》第六十六条规定,以假报出口或者其他欺骗手段骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
相比传统外贸,跨境电商链路更长、主体更多、资金流向更复杂,很多卖家在不经意间就可能触碰合规红线:
1. 多平台、多店铺、多主体运营,易形成“异常画像”:不少卖家为布局不同平台、隔离风险,会注册多家公司分别运营。但如果多家公司共用办公地址、共用IP、法人为近亲属、财务人员交叉,在税务系统中就会呈现出与本案4家企业高度相似的“关联异常”画像,极易触发风险预警。
2. 货代“双清包税”,埋下货主不一致的隐患:部分货代提供的“双清包税”服务看似省心省力,但报关单上的境内货主、发货人可能与退税主体不一致。一旦后续申请出口退税,单据链条断裂,直接就会面临“假报出口”的核查风险。
3. 离岸架构加多渠道收汇,资金流易触发异动:香港公司收汇、境内公司报关、第三方支付平台提现……跨境电商的资金链路本身就长。如果再用私人账户周转、通过非正规渠道结汇,很容易被系统判定为“资金回流”或“来源异常”,引发全链核查。

在很多跨境老板的认知里,还存有不少侥幸心理,本案恰恰给这些误区敲响了警钟:
误区一:“行业都这么做,法不责众”——“买单配票”在部分人口中被当成“行业潜规则”,但潜规则从来不是免责牌。本案主犯陈某正是抱着这种心态操作“一条龙”骗税,最终换来的是近三倍的罚款和刑事公诉,代价远大于获利。
误区二:“公司注销了,就查不到我”——涉案4家企业中,有1家早已注销经营,但税务机关依然通过关联人员、上下游记录、资金流水追溯到了违法事实。换壳经营、注销公司,在大数据稽查面前根本算不上避风港。
误区三:“我不申请退税,就没风险”——不退税不等于无风险。只要企业以一般贸易报关、有外汇收支、有增值税进项,相关数据就会留存在系统中。当下不退税,未来想合规转型、扩大经营时,历史数据异常依然会成为阻碍,甚至被追溯追责。
监管从“形式合规”转向“实质合规”,是不可逆转的趋势。对外贸和跨境电商企业而言,与其心存侥幸,不如筑牢三条合规防线:
1. 货权主体一致:报关单上的发货人、境内货源单位,必须与退税主体保持一致。拒绝货代“免费代办”的模糊操作,确保每一票出口的货权清晰可追溯。
2. 外汇来源合规:收汇优先走银行跨境外汇、持牌支付机构等官方合规通道,完整保留平台销售明细、提现记录、订单对应关系。杜绝私人账户倒汇、地下钱庄结汇。
3. 多主体要有独立实质:多公司运营本身合规,但每家公司都应当有独立的业务、独立的财务、独立的办公痕迹,避免“一套人马、多块牌子”的空壳化运营。
税务合规从来不是经营成本,而是跨境生意的“安全带”。与其事后承担千万级罚款和刑事风险,不如提前梳理业务链路,让货物流、资金流、发票流每一环都经得起实质核查。

同心企服成立于 2006 年,深耕财税服务 20 年,凭借 TSC5 级涉税机构最高信用评级(全国排名前700)的专业团队,为中小企业提供一站式全维度财税解决方案,以“业财税 + 数字化”优势,助力企业规范降本、提升长期价值。

针对国内/跨境电商、多平台/店铺数据混乱、成本核算不准、税务风险等问题,提供全链路规范方案:
-
多平台数据自动化整合(ERP系统对接) -
香港转口贸易优化、跨境收汇规范搭建 -
应对平台信息报送,历史风险清理
从业务诊断到系统落地,全程陪跑实现"业财一体"高效管理:
-
先诊断业务端财务痛点,输出改善建议 -
再落地财务工具嵌入业务流程(如凭证模板、账期管理) -
后赋能数据驱动经营决策(如利润分析、库存优化)
-
顶层架构设计(股权架构搭建、财税规范整体布局) -
历史财税问题梳理、潜在隐患整改修复 -
专项涉税规范服务、全流程涉税处理

联系我们


扫码提供专业服务
