大数跨境

智元系把机器人卖到千元订金档:启元开路、小布米破万、星仔入场,C端小人形的第一个夏天,卖的是机器人还是入场券?

智元系把机器人卖到千元订金档:启元开路、小布米破万、星仔入场,C端小人形的第一个夏天,卖的是机器人还是入场券? 机器人产业应用
2026-09-20
9
导读:第一批用户买的,是一张提前几年进入家庭机器人时代的入场券


作者:李振


机器人终于开始像消费电子一样卖了。

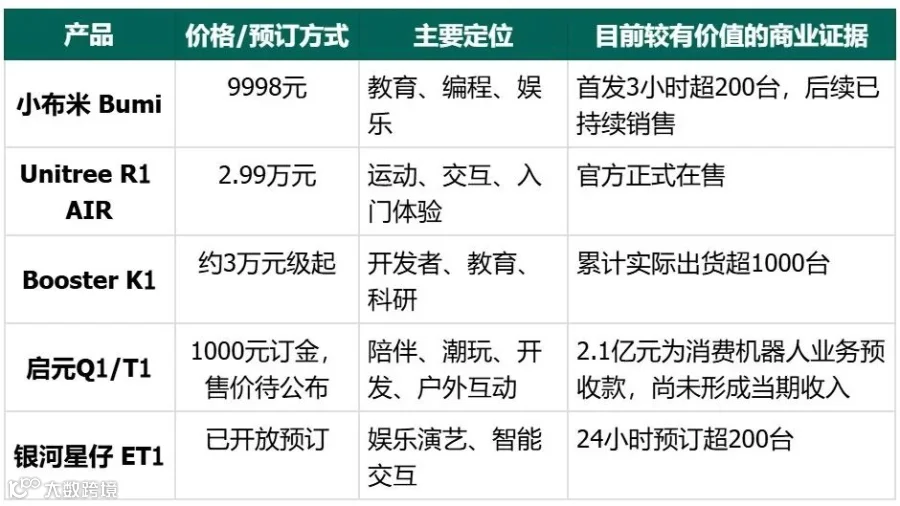
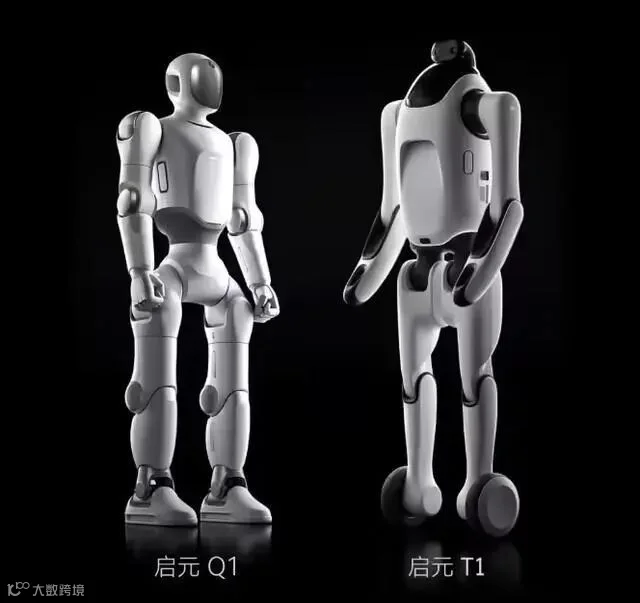
8月23日,智元机器人控股的上纬新材旗下品牌“启元机器人”,正式开放Q1、T1两款个人机器人预订。Q1身高约88厘米、重15公斤,主打小尺寸全身力控,面向具身开发、科技潮玩和家庭陪伴;T1身高约1米、重16公斤,可以在轮足人形和四足形态之间切换,瞄准家庭陪伴、户外伴行和影像创作。


真正有意思的不是参数,而是销售方式。用户支付1000元订金,可以抵2000元尾款,产品同时进入天猫、抖音、B站和线下渠道,首批计划在9月发货。需要特别说明:1000元只是订金,不是机器人售价。Q1和T1的最终零售价目前仍未正式公布。

但这依然是一个很强的信号,因为过去人形机器人最常出现的地方是实验室、工厂和展会,现在厂商第一次开始用消费电子的方式问用户:要不要先付1000块,把未来的机器人订回家?

更值得关注的是,上纬新材2026年半年报已经披露,其消费级具身智能机器人业务上半年研发投入约1.64亿元,预收货款达到2.1亿元,但这部分业务当期尚未形成营业收入;与此同时,公司还与蓝思科技推进首期万台级机器人产线合作,并与卧龙电驱进行核心部件产线合作。预订开启后的首个交易日,上纬新材开盘一度涨逾7%。

一个B端具身智能体系,开始认真往个人消费市场伸手,问题也随之而来:这一批小人形机器人,真的已经是一件成熟消费品了吗?还是说,消费者现在买到的,其实是一张进入未来机器人生态的“入场券”?


01

价格下来了,但“便宜”还没有等于“大众消费”


启元并不是第一个试图打开C端大门的玩家,过去一年,小尺寸人形机器人的价格带已经被快速打下来。
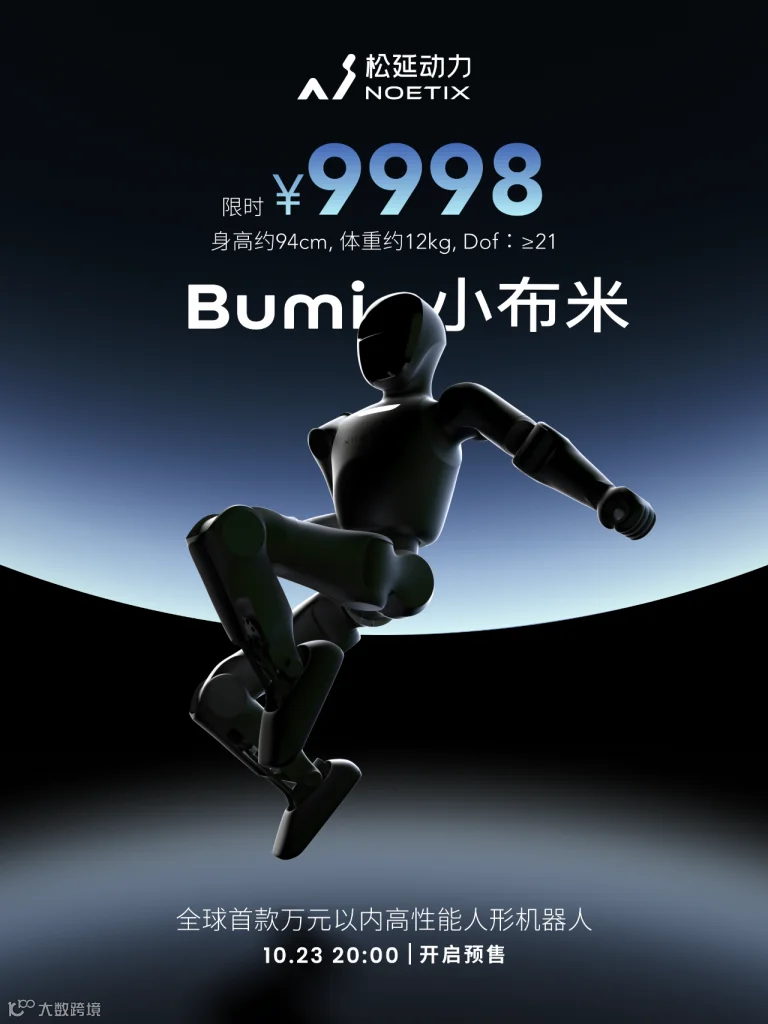

2025年10月,松延动力推出“小布米”Bumi,售价9998元,身高约94厘米、重12公斤,拥有21个自由度,可以行走、奔跑、起身、跳舞,并支持图形化编程。预售开启3小时,订单超过200台。到11月底,媒体报道其线上线下累计销量已达到数千台。

另一边,宇树目前的R1系列已经做到2.99万元起——但这里也有一个很容易误写的地方:2.99万元对应的是R1 AIR,标准R1目前官方定价仍是3.99万元,并不是同一款R1从3.99万元直接降到了2.99万元。

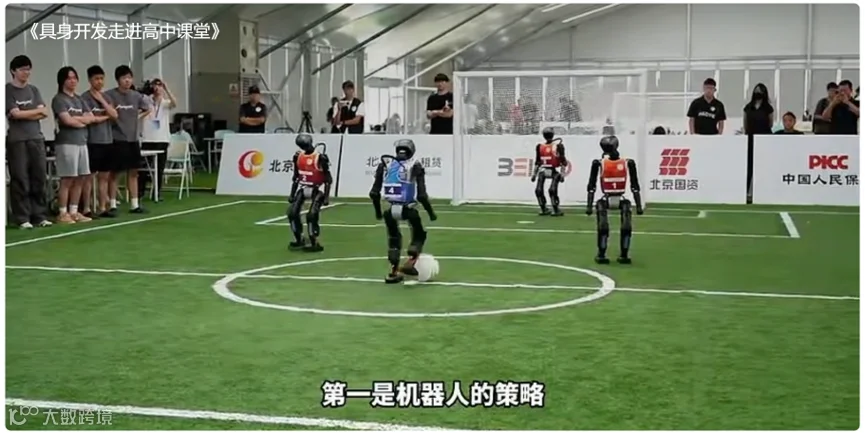
加速进化的Booster K1同样把入门级具身开发平台压到了3万元附近。它身高95厘米、重19.5公斤、22个自由度,根据版本提供48—200 TOPS算力,定位则明显偏向开发、教育和科研。


K1最值得关注的并不是价格,而是它提供了一种目前更稀缺的证据:真实出货。截至2026年4月,公司披露K1累计出货已经超过1000台,覆盖20多个国家、400多个客户;2025年12月,加速进化首次实现月度经营性现金流回正。这和“预订200台”不是同一回事。


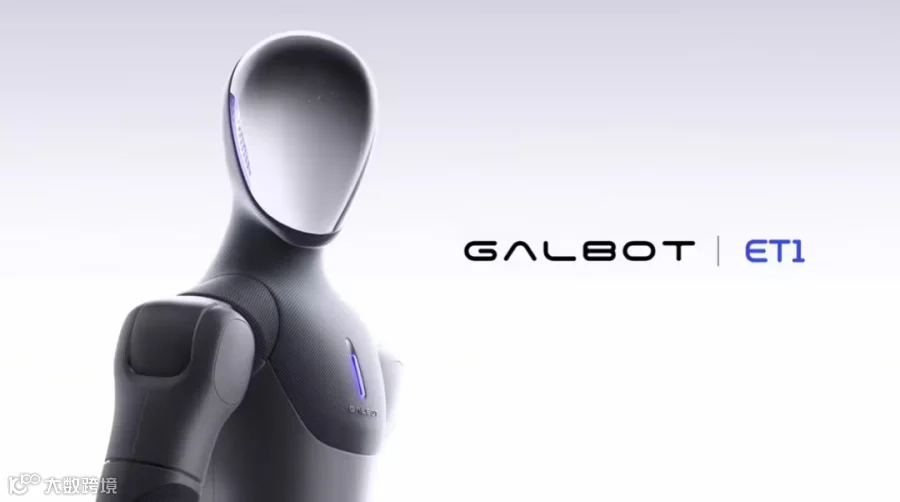
银河通用9月3日开启“银河星仔”预订,24小时预订超过200台,其中京东超过100台。再加上乐享科技披露的“整体机器人在手订单超过3万台”,这个市场看起来似乎已经相当热闹。

但同样需要注意:乐享的3万台是公司整个机器人产品矩阵的在手订单,并不等于3万台家庭人形机器人。 元点Zeroth旗下同时包括家庭协作机器人、陪伴机器人、履带式产品和全尺寸人形等多个形态。

所以现在所谓的“C端爆发”,其实没有一把统一的尺子。有人报预订,有人报订单,有人报预收款,有人报实际出货。看起来都是“卖了很多”,含金量完全不同。


02


现在买回家的,还不是一个“干活的人”


价格进入消费区间,并不意味着能力也进入了成熟家庭机器人阶段。把目前万元到数万元档产品的能力拆开,会发现它们高度集中在几个方向:走路、跑跳、舞蹈;语音和视觉交互;陪伴和娱乐;编程教育;二次开发。

启元Q1强调全身力控、小尺寸和互动安全,T1进一步增加了形态变化、跟随和户外玩法;宇树R1集成语音和图像多模态模型,但官方页面自己也非常谨慎地提醒:当前人形机器人仍处于早期探索阶段,部分示例功能还在开发完善;Booster K1的定位更加直接——官方网站就把它称为“具身开发入门级平台”。

这意味着,现在的低价小人形还很难和扫地机器人类比。扫地机器人上市时,用户非常清楚买回来就是为了扫地,但一个小人形买回家以后,到底有什么每天都必须用的功能?答案还没有形成。

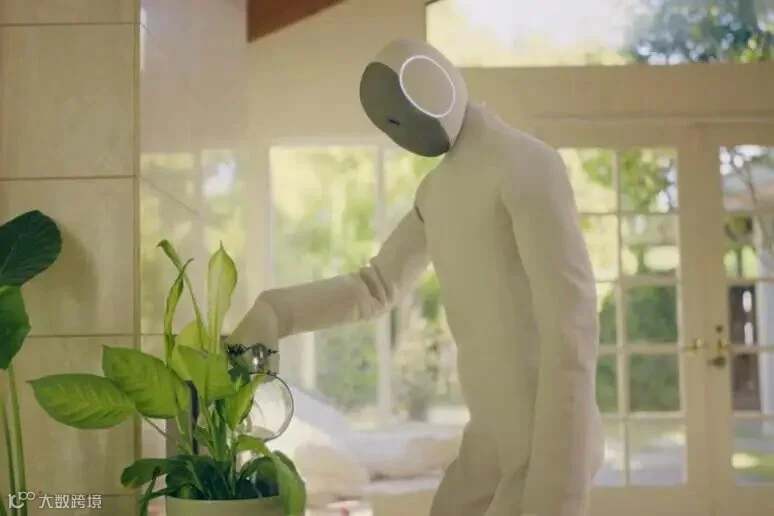
今天这批产品交付的,更像是陪伴 + 教育 + 娱乐 + 开发平台。它们已经是机器人,但距离消费者想象中那个会收衣服、收拾桌面、端水、做家务的“家庭劳动力”,还有明显距离。

所以如果一定要给当前产品一个定义,它们更像一个长出了手脚、可以被持续升级的AI终端,而不是已经成熟的“机器人保姆”。这也是为什么,价格虽然越来越像消费电子,能力结构暂时还更像早期开发平台。


03

“消费级机器人”不等于“家庭消费者机器人”


这是现在最容易被忽略的问题。一台机器人体积小、价格低,并不意味着购买者就是普通家庭。当前真正愿意最早付钱的人,大致有四类:开发者、高校和科研机构、教育市场、科技尝鲜用户。

K1就是最典型的例子。它的千台级交付非常扎实,但官方长期强调的是开发者、RoboCup、学校和具身AI教育生态。这证明的是3万元左右的小人形已经可以成为一件成熟的开发工具,却不等于1000个普通家庭已经决定买一台机器人放在客厅。

银河星仔也存在类似问题。它已经通过电商渠道开放预订,而且24小时突破200台,但目前公开信息并没有披露家庭用户、开发者、商业客户分别占多少。所以如果把这些全部叫作“家庭C端爆发”,会过早。

反而是教育,可能成为一个很有意思的中间市场。学校有采购预算,学生有编程需求,家长能够理解AI教育价值,机器人即使暂时不会做家务,也依然能提供明确价值。开发者市场能建立生态,但体量有限。家庭市场理论上最大,却还没有证明长期使用,教育可能是目前最容易同时跨过B端和C端的一座桥。


04

启元真正卖的,可能不只是两台机器人


回到智元系。为什么一家过去更受关注于B端具身智能的公司,会借上纬新材体系如此高调进入消费市场?目前能确认的事实是:上纬已经投入超过1.6亿元研发消费机器人,形成2.1亿元预收货款,建立万台级供应链,并铺设线上线下消费渠道。这已经不是一场单纯展会Demo,但再往下一层,就属于产业判断。

消费级小机器人至少可能同时承担三种价值。

第一是品牌入口。家庭机器人真正成熟以后,消费者购买的不一定只是参数最强的那一家,谁更早进入家庭、形成品牌认知,可能拥有明显先发优势。

第二是生态入口。售价下降以后,机器人数量增加,开发者、内容创作者和用户才有可能围绕同一套硬件创造应用,机器人版“App Store”的前提,是先有足够多机器人在用户手上。

第三才是一个更值得观察、但目前不能直接写成既定事实的可能:真实世界数据入口。如果未来大量低成本机器人进入家庭,每台机器人都在真实环境中产生视觉、语音、动作和交互数据,那么消费硬件本身就可能成为具身模型持续学习的触角。这也是为什么,今天判断启元的价值不能只盯着一台Q1最终毛利多少,它也可能是在提前购买家庭场景的座位。但这套逻辑能不能成立,有一个前提:机器人必须真的被用户持续使用,否则所谓的数据入口、软件生态、品牌入口,都只是纸面故事。


05

真正的成绩单,要等机器人送到用户家里以后


C端机器人第一阶段最值得警惕的指标,就是预订量。预订当然重要,它证明消费者愿意点进去、愿意付第一笔钱。但从预订到一个真正成立的消费品,中间至少还隔着五层:预订→ 付款 → 交付 → 激活 → 持续使用。

上纬2.1亿元预收款为什么还没有成为营业收入?因为对于企业而言,“用户先把钱交过来”和“产品已经完成履约”本来就是两件事,后续究竟有多少能够转化成收入,需要看真实交付以及相应收入确认条件。

目前公开报道对Q1、T1仍主要表述为预计9月开始首发交付,因此下一阶段比“订了多少”更值得观察的是:退订率多少?按时交付多少?开箱后真正激活多少?一个月后每周使用几次?三个月以后,是不断OTA更新,还是挂到二手平台?这才是消费机器人真正的第一份成绩单。


06

第一批用户买的,可能确实是一张“入场券”


中国和1X现在其实在赌两条完全不同的消费机器人路线。

中国厂商更像先把硬件价格打下来,让学生、开发者、科技爱好者和早期消费者先把机器人买回去,再不断补软件、补模型、补应用生态。

另外的部分企业,如1X则选择机器人可以很贵,但它从第一天就必须围绕“家庭服务”收费。一个更像早期个人电脑,用户先买硬件,再等待软件生态长出来。另一个更像服务型设备,先定义“我要替你干什么”,再用订阅关系覆盖长期成本。现在还无法判断哪条路一定正确,但低价本身绝对不是消费机器人真正的终点。

智能音箱已经证明:卖得便宜,可以让一个新品类迅速进入千万家庭,却不能保证用户三个月以后还在高频使用。扫地机器人则证明了另一面:只有当产品找到一个足够刚需、足够高频,而且机器确实比人做得更省事的任务之后,价格下降才会真正带来品类爆发。

小人形现在正站在这两种结局之间,它已经从几十万元降到几万元,甚至万元以内,已经从展会走到京东、天猫和线下体验店,也已经有人愿意交出第一笔订金,但“可以买”只是消费品成立的第一步,下一个问题才是真正困难的:买回去以后,为什么第二天还要打开它?如果答案最终只是跳舞、聊天和新鲜感,那么今天这轮低价人形更像智能音箱故事的重演。

如果它能够通过OTA、开发者生态和具身大模型,逐渐从“会动的AI终端”成长为真正能在家庭里承担任务的机器人,那么今天花9998元、2.99万元,或者交下1000元订金的第一批用户,买到的可能确实不是一件成熟产品。而是一张提前几年进入家庭机器人时代的入场券


连界创新


推荐阅读


产业应用场景


·出海!中国具身智能企业在全球市场大“杀”四方!

·比人形更快进入家庭?具身智能宠物机器人迎爆发!

·文娱巨星!人形机器人“表演大乱斗”,谁赢了?

·商业导览成具身智能商业化破局点?

·巡检机器人之困,场景刚需,但这一问题亟待解决


机器人本体企业


·仿生机器人=伴侣机器人?一文为仿生机器人正名!

·乐聚Taskor,为人形机器人规模化进厂按下“快进键”

·具身智能争霸赛打响!四大核心区都有哪些“扛把子”?

·CES 2026|星动纪元携人形机器人家族亮相

·智元CES放大招!开源Genie Sim 3.0强的可怕!


供应链动态


·零部件企业跨界突围!这些企业上大分!

·夺取物理世界的入场券:具身智能操作系统拆解

·人形机器人关节生死局:执行器路线之争与技术博弈

·灵巧手赛道“激战”,新老玩家各执什么王牌?
·开源数据集图鉴!这份具身智能“军火库”请查收

【声明】内容源于网络
0
0
机器人产业应用
由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
内容 569
粉丝 0
机器人产业应用 由连界创新具身智能中心发起,以场景应用为导向,专注具身领域科技与产业的链接。我们将围绕投资+服务双轮驱动,为科技增长赋能。业务涵盖垂直行业峰会/沙龙、私董会、标杆走访,具身智能行业研究报告与咨询,产业生态系统搭建等。
总阅读4.8k
粉丝0
内容569