

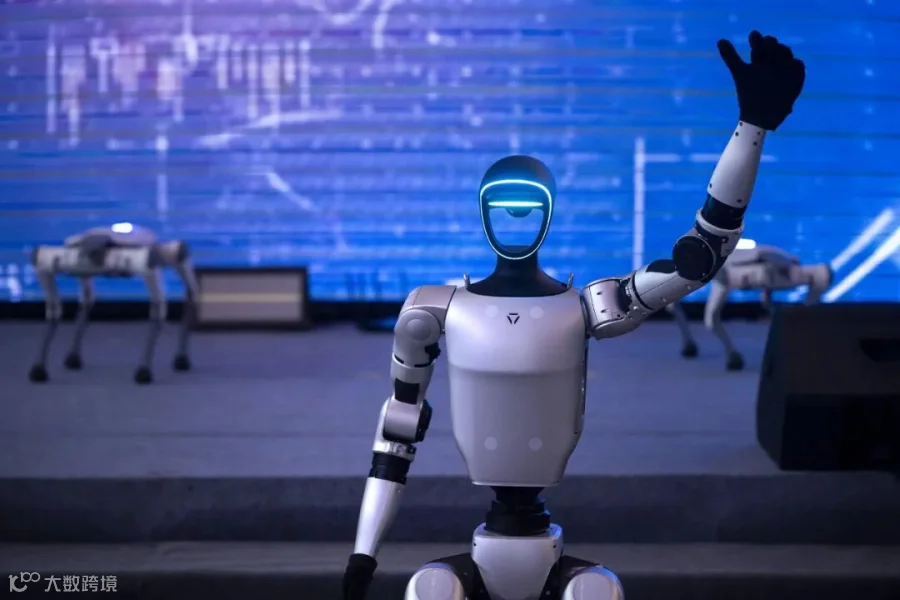
A股“人形机器人第一股”宇树科技上市“满月”。宇树科技9月18日当日收盘报514.98元/股,市值2082.89亿元。
宇树科技发行价为150.80元/股,打新中签率仅0.018%,可谓一股难求。上市首日,开盘一度飙涨629%,最高报1100元/股。不过,随后股价连续回调,上演“腰斩”行情。目前,宇树科技相较最高点跌幅超53%,不过相较发行价仍有约241%涨幅,说明早期定价合理。

01 为何上市即巅峰?
宇树科技上市初期流通盘很小、供需失衡,加上具身智能的高景气故事,在前五个交易日无涨跌幅限制时,资金就把预期一次打满,开盘就触及1100元/股高点。
“随后的回落,本质上是发行市盈率偏高、估值被提前透支后的回归。”星图金融研究院副院长薛洪言认为,短期股价更多的是筹码和情绪博弈,而“腰斩”说明撑不起超千元的高价。但目前收盘价相比发行价仍有两倍以上涨幅,这也说明了市场对其长期竞争力的认可。
02 据小道消息了解,上面政策可能有变
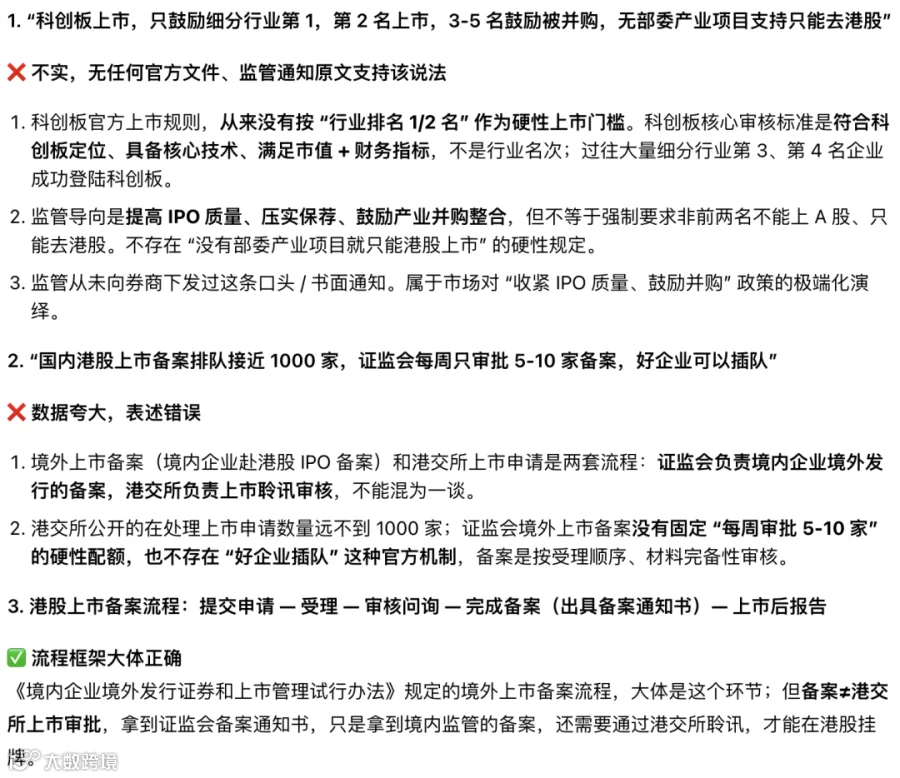
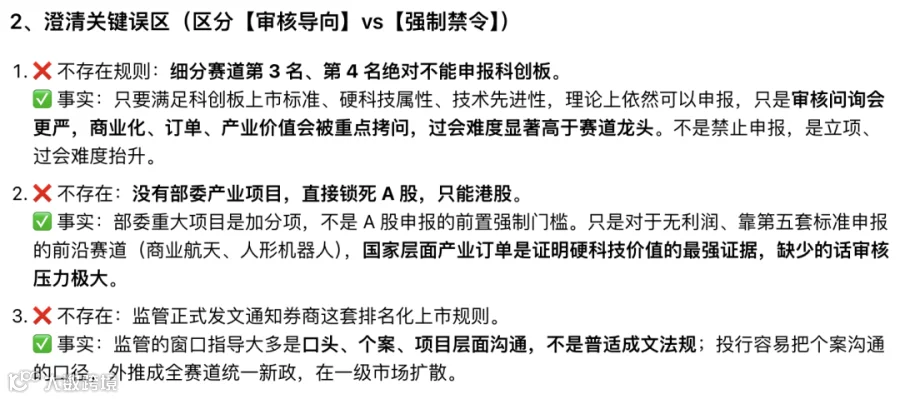
随着宇树玩具厂上市后股价腰斩,有关部门已经通知各大券商未来国内科创板上市,只鼓励细分行业第1,第2名上市,鼓励3-5名被并购,未来产业鼓励上市,但必须有部委产业项目支持的优先,否则只能选择去港股上市。
目前国内港股上市排队审批的企业数量有接近1000家,证J会每周只审批5-10家企业通过港股上市备案(好企业可插队)。
港股上市审批流程:提交申请—受理—审核与问询—完成备案(出具备案通知书)—上市后报告。
首日最高超4400亿元的市值里,主要是流动性溢价,而非基本面信息。而报表反映的却是走进实验室和舞台的当期现实。收入增速放缓、扣除非经常性损益的净利润走弱、工业场景占比偏低,这三点是宇树科技股价大幅回撤的内因。
本人特地查了下某包和某宝,这个说法,目前没有证J会或上J所的正式文件、官方新闻稿,属于一级市场投行、PE/VC 圈子内部口口相传的小道传言,不是成文监管政策。传播源头是券商投行内部的项目沟通会、私募投资人闭门交流、投行内部非正式窗口指导口头吹风,之后在产业投资群、硬科技创投朋友圈、微信小范围社群扩散,叠加树树科技上市后股价大幅回撤,这个说法在2026年8-9月快速发酵。
03 商业航天企业会不会受到影响?
2026上半年国内商业航天已披露融资总额,投中口径统计约127.9亿元,79笔交易;泰伯口径统计为151.3亿元、89笔交易,整体数据同比大幅增长,资金高度向头部集中,C轮及以后大额融资占总融资额64%,典型代表是星际荣耀50.37亿的D++轮融资。
2026中国商业航天融资151亿,涨幅超320%
国内商业航天、低空经济、机器人投融资对比,你看好谁?
当下,聪明资本不再广撒网,有限的资源向火箭、星座头部企业倾斜,与此同时大量中小配套企业融资难度抬升,一级市场估值逻辑正在从 “故事和实验室的技术溢价” 转向“发射履约、订单、工业场景落地、部委重大项目支撑”,这和宇树科技股价回撤的底层逻辑一致:当流动性溢价退潮,基本面的兑现将成为核心的估值锚点。
-
火箭主线:蓝箭航天(科创板已问询)、中科宇航(科创板已问询)、天兵科技(辅导)、星河动力(辅导)、星际荣耀(辅导)、东方空间(即将辅导); -
卫星 / 载荷 / 地面站:微纳星空、屹信航天、银河航天、航天驭星; -
港股备选:国星宇航等,走港股 18A 通道。
尚未排队 IPO 的企业:国内商业航天全产业链企业合计 600 余家,扣除上述 15 家拟 IPO 主体,580 + 企业不会短期内申报 IPO,绝大多数是零部件、结构件、测控、仿真、地面配套、低空 / 卫星应用服务商,以中小配套企业为主。
如果按照市场传闻来看,商业航天赛道内部可以拆分成多个细分赛道,每个赛道的企业都需要强化自己不可替代的特殊定位:液体可回收火箭、固体火箭、卫星制造、卫星载荷、地面测控、卫星应用。
按照每个细分赛道单独排名来看,火箭赛道竞争最激烈,只有前几名具备A股科创板申报的高确定性;赛道后排的企业和新入局的玩家,未来资本化路径有点悬,不一定能独立上市,可能被头部上市公司并购整合。(今年才下场造火箭的,你,确定想清楚了吗?)
目前,蓝箭航天走第五套标准(预计市值≥40 亿元;核心产品为可复用中大型运载火箭,申报前完成该火箭载荷入轨;具备明显技术优势),中科宇航走第二套标准(预计市值≥15 亿元;最近一年营业收入≥2 亿元;近三年累计研发投入占近三年累计营业收入比例≥15%),如果按照不同通道标准申报多给机会的话,科创板上市的火箭企业名额可能会多一些?求各位投资专家们在文章评论区帮忙解释解释!
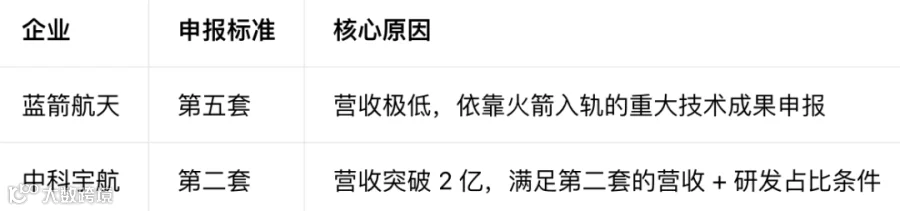
按照科创板第五套的硬性门槛:商业火箭需要可复用中大型火箭入轨载荷成功,同时资本市场会重点考核工业场景落地、扣非净利润、收入结构,避免 “只有实验室成果,缺少产业订单”。
港股备选预案:如果 A 股审核收紧,转港股 18C 备案上市,但港股排队接近千家,备案审批速度慢,估值流动性弱于 A 股,需要承受港股流动性折价。如真的按照传闻导向,就不建议硬冲 A 股科创板,审核偏好会大幅压低过会概率,投入巨额 IPO 成本但失败风险很高。
04 市场小皮鞭会严格要求后续上市企业的商业化能力
宇树科技上市后股价经历过剧烈波动,也给后续上市企业提了个醒:若没有扎实的营收和利润打底,就很难复刻高定价,市场也会更挑剔其商业化成色。“往后看,这个锚会推动板块从概念齐涨,走向龙头有溢价、跟风退潮的分化。”薛洪言表示。
田利辉认为,宇树科技确立了整机龙头的天花板与产业链的价值分配秩序,市场会反过来推算减速器、丝杠、执行器、灵巧手的单机价值量与合理溢价。
商业航天现在还处于行业早期,大量火箭公司还未经过验证,当下的市场估值依然包含大量远期预期,一旦发射履约不及预期,或市场订单不及预期,就可能出现类似宇树上市后股价大幅回撤的情况。
未来几年,资本化分化不可逆,商业航天赛道很可能是头部2-3家A股上市,4-10名并购退出,大量配套企业依附产业链,不会出现几十家企业独立上市的局面。
而且,最最最重要的是,新能源汽车产业,理想、蔚来、小鹏尚可以去美股独立上市,再借通道跑到港股二次上市。
但航天企业,多少涉及到军工敏感领域,能去的地方能有多少?
(本文宇树科技部分内容参考了公众号长安街知事 孙杰 作者的分析)
宇树股价“腰斩”,给市场上了一课
2026中国航天火箭卫星企业招聘图鉴
中国火箭公司如何加快可重复使用火箭商业化落地?
2026航天招聘时空信息产业汇总
今晚,银河航天四颗SAR卫星成功发射,批产能力再获验证