


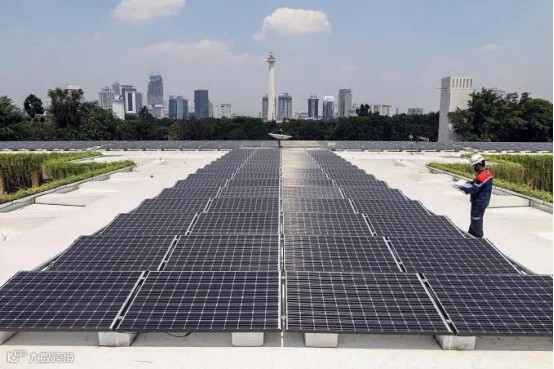
ASEAN‑Briefing2026‑07‑26 发布报告,印尼可再生能源理论潜力超 3687GW,依托《2025‑2034 电力供应规划(RUPTL)》,计划新增 42.6GW 可再生装机,七成以上由独立发电商 IPP 开发,对应总投资约 1300 亿美元,覆盖光伏、水电、风电、地热,同时配套推进 10.3GW 储能、大规模输变电网络建设。
投资机会延伸至全产业链,除大型电站外,还包括新能源装备制造、工业脱碳、碳交易、绿氢、跨境电力贸易等赛道,印尼碳交易所已开展实际交易,可为项目带来额外碳收益。外资可通过外资公司PT‑PMA 入场,但发电、制造、EPC 运维对应不同牌照路径,大型电站核心是与国家电力公司 PLN 签署购电协议 PPA,是项目融资落地的关键条件。
行业可享受设备进口免税、增值税优惠、投资税收抵免、加速折旧等激励,装备制造类项目激励力度优于发电项目;税收假日并不自动适用新能源项目,需满足先锋产业条件。报告提示企业应提前匹配业务模式、理清许可链条,兼顾本地含量、土地、环评等合规风险。
出海启示:中企可布局发电、储能设备制造、EPC、工业绿电服务;PPA 签约、本地合规、激励资格认定是项目成败关键点。