一、CNF 核心定义解析
CNF(Cost and Freight,成本加运费)是国际贸易中常用的海运条款。其核心逻辑为:卖方负责将货物运至目的港并承担运费,但货物一旦装船,风险即转移给买方。
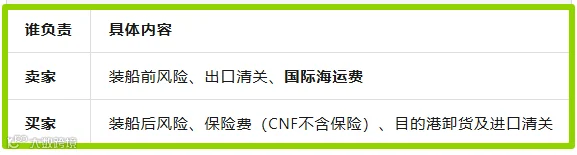
注:Incoterms 2010/2020 官方标准写法为 CFR,但在实务操作及报关单中,"CNF"或"C&F"的表述依然普遍适用。
二、CNF、FOB 与 CIF 的核心区别
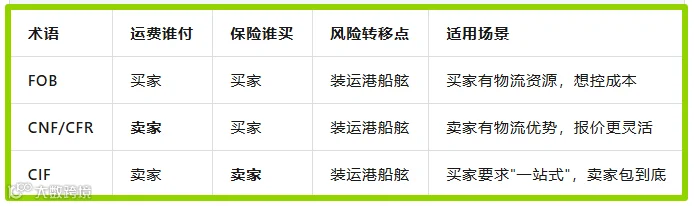
三大贸易术语的核心差异可概括为:
- FOB:卖方责任终止于起运港码头,不承担海运费。
- CNF:卖方承担至目的港的海运费,但不含保险。
- CIF:卖方承担至目的港的海运费及保险费。
三、报关单填写规范与实务要点
1. 填报逻辑与公式

报关单填写的关键在于价格拆分,系统校验公式为:FOB 价 = CNF 总价 - 国际运费。
操作时,在“总价”栏填写 CNF 金额,在“运费”栏单独填报国际运费金额,系统将自动计算得出 FOB 价。
2. 实务操作注意事项
- 运费拆分:仅国际段运费填入报关单“运费”栏,国内段陆运费不计入。
- 保费处理:CNF 条款不含保险,“保费”栏应留空或填 0。
- 单证一致:报关单 CNF 总价须与合同、发票金额保持一致,确保价格真实性。
- 预估偏差:报关运费多为预估值,实际结算产生的汇率差异或附加费导致的偏差属正常现象。
四、CNF 条款下的贸易账务处理
1. 运费性质界定
CNF 条款下的运费并非“代收代付”。卖方拥有运费定价权,可能赚取差价也可能承担亏损,该差额属于企业经营损益,而非单纯的过路资金。
2. 收入确认原则
依据《企业会计准则》,收入应按预期有权收取的对价金额(即 CNF 总价)确认,而非按 FOB 价确认。
会计分录示例:
借:应收账款——客户(CNF 总价)
贷:主营业务收入(CNF 总价)
3. 规避挂账风险
报关单上的运费仅为申报口径,不构成实际负债。长期将运费挂在“其他应付款”科目易引发税务风险。正确的做法是按实际发生额入账:
借:销售费用——运费(实际支付额)
贷:银行存款(实际支付额)
五、出口退税申报中的 FOB 拆分
需明确:报关单的 FOB 拆分仅用于出口退税计算,不作为账务处理依据。
退税计算公式:
退税额 = FOB 价 × 退税率 = (CNF 总价 - 国际运费) × 退税率

六、外贸企业实操建议
- 报价阶段:CNF 报价中的运费可作为利润调节部分,建议预留浮动空间以应对市场波动,避免倒贴运费。
- 报关阶段:按实际预估运费申报,严禁虚高或虚低;确保报关单、合同、发票金额一致,并妥善保存运费结算单据备查。
- 做账阶段:收入按 CNF 总价确认,运费按实际发生额计入费用。报关单仅作凭证参考,无需在账务上逐笔对应挂往来款。
- 退税阶段:严格按报关单 FOB 金额申报退税。账务口径与退税口径存在差异属正常现象,关键在于数据链条清晰、可追溯。
七、总结
CNF 贸易模式的核心原则可归纳为:收入按 CNF,成本按实际,退税按 FOB。
三者口径虽不同,但数据必须清晰可追溯。切记报关单运费仅用于申报,不可直接作为账务处理的“应付款”长期挂账,规范的账务处理能有效降低税务稽查风险。