文章来源:可穿戴数智健康
当地时间 9 月 3 日,智能戒指行业领军企业向美国证券交易委员会(SEC)公开递交 S-1 招股书,计划以代码 OURA 登陆纳斯达克全球精选市场,旨在成为“全球智能戒指第一股”。
这份招股书揭示了公司的核心财务数据:12.1 亿美元营收、500 万付费会员、毛利率高达 89% 的订阅业务,以及一笔罕见的 10.9 亿美元上市前回购。以下从上市动作、公司背景、财务账本、用户数据及风险因素五个维度进行拆解。
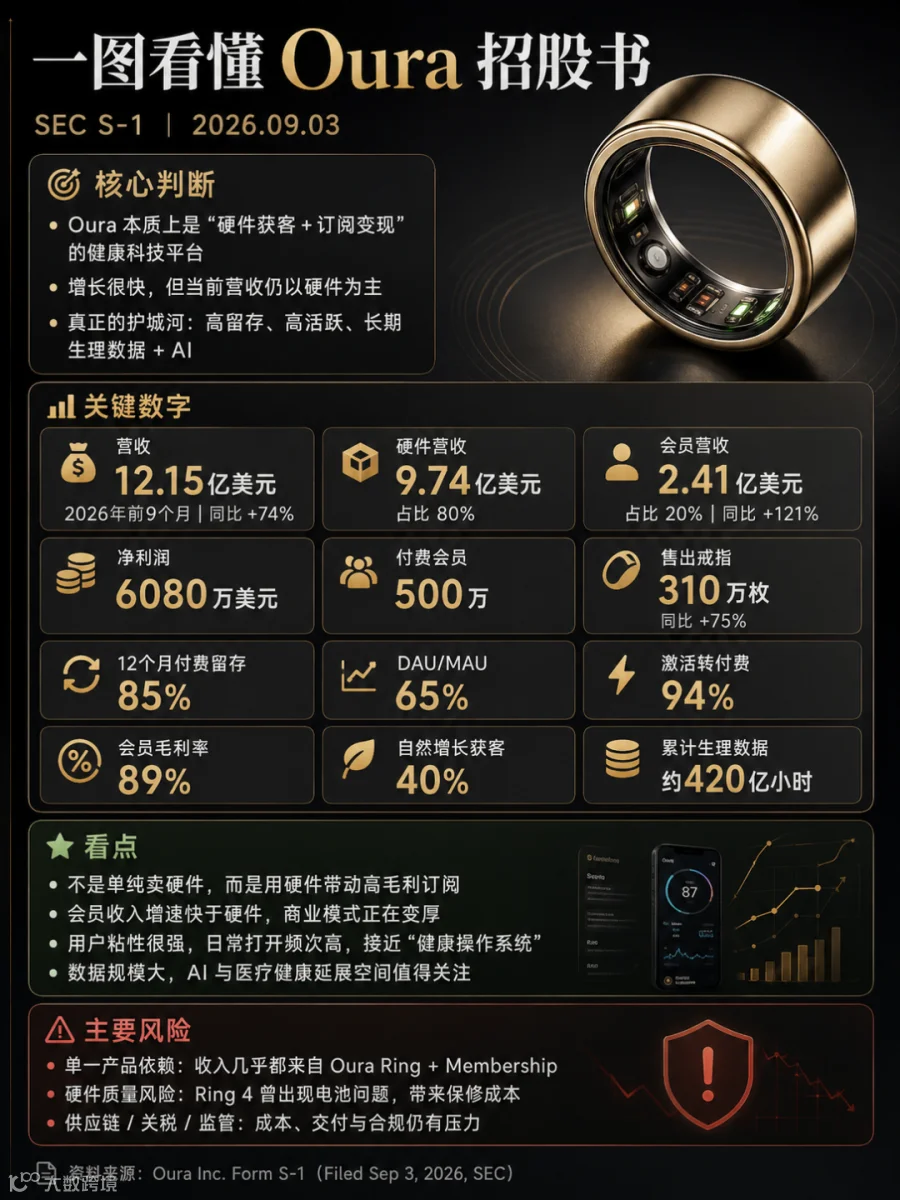
图 1:一图看懂 Oura S-1 招股书
上市动作:迁册特拉华,先花 10.9 亿美元回购
9 月 3 日:公司向 SEC 公开递交 S-1(此前曾秘密递交),拟在纳斯达克全球精选市场上市,代码 OURA。发行股数与价格区间尚未确定,审计机构为安永。承销团由高盛、摩根士丹利、摩根大通等知名投行组成。
9 月 4 日:外媒跟进报道,递交后公司目标估值超过 110 亿美元,与其 E 轮融资估值相当;此前媒体曾报道的目标估值超 160 亿美元,最终将以发行价区间为准。
招股书中两个关键资本动作值得关注:
一是迁册:公司今年 3 月 31 日完成重组,母公司从芬兰迁册至美国特拉华州(Oura Inc.),总部设在旧金山。
二是回购:IPO 之前,公司从早期投资者处回购优先股,对价高达 10.9 亿美元(约 2790 万股)。这笔回购直接影响了利润表解读——按普通股东口径,前 9 个月净亏损 9.24 亿美元;但扣除这笔一次性资本动作后,公司净利润为 6077 万美元。
公司背景:从芬兰奥卢到纳斯达克的十三年

图 2:Oura 发展历史时间线(2013—2026.09)
2013 年,三位工程师在芬兰奥卢创立公司。创始人 Petteri Lahtela、Kari Kivelä 与 Markku Koskela 均有产品与研发背景。公司最初名为 Jouzen,首款产品聚焦睡眠分期。Lahtela 出任首任 CEO,后转任首席创新官;现任 CEO Tom Hale 于 2022 年接任。
2015 年,众筹起家。初代戒指先在旧金山 Launch Festival 亮相,后上线 Kickstarter,短时间内达成筹资目标并收获大量支持者,同年获种子轮融资。2016 年初代产品发货并获 CES 创新奖。
2017–2018 年,打造日常佩戴配饰。2017 年,斯坦福国际研究院独立研究将 Oura 评为睡眠测量最准确的可穿戴设备之一。第二代戒指于 2018 年正式发售,采用钛合金材质,体积显著收窄。至 2019 年 8 月,累计销量突破 10 万枚。
2020 年,疫情成为转折点。体温监测功能使戒指成为新冠早期筛查工具:NBA 复赛期间购入数千枚供球员佩戴;多项研究显示其算法可提前识别感染迹象。公司自 2019 年起与美国军方合作,国防部至今是其最大企业客户。
2021–2022 年,商业模式定型。2021 年完成 C 轮融资,累计销量突破 50 万枚。第三代戒指发布,转向全天候监测,并首次引入会员订阅制,确立“硬件 + 订阅”收入结构。2022 年再完成一轮融资,估值升至 25.5 亿美元,累计销量破百万枚。
2023–2024 年,并购与产品换代。公司先后收购数字身份公司 Proxy、代谢健康公司 Veri 及企业健康平台 Sparta Science。产品端发布第四代戒指。资本端完成 D 轮融资,估值达 52 亿美元,由富达与 Dexcom 领投。
2025–2026 年,冲刺公开市场。2025 年完成 E 轮融资,估值约 110 亿美元。2026 年迁册特拉华,发布第五代戒指,并与礼来达成合作且获其入股。9 月 3 日,S-1 招股书公开,标志着公司正式走向纳斯达克。
账本:12.1 亿美元营收,硬件与订阅的毛利分化
截至 2026 年 6 月 30 日的 9 个月里,公司营收 12.1 亿美元,同比增长约 74%。纵向看,最近 12 个月营收约 14 亿美元。
收入结构上,硬件销售约占 80%,订阅收入约占 20%,但订阅增速远高于硬件。关键在于毛利率的两极分化:硬件毛利率仅约 24%,而订阅毛利率高达约 89%。这意味着,留住一个付费会员的盈利能力远超卖出一枚戒指。
盈利能力方面,前 9 个月净利润约 6077 万美元,调整后 EBITDA 约 1.07 亿美元。公司在风险提示中表示,虽有近期盈利,但不能保证持续性。
用户:500 万会员、高留存与海量数据
招股书披露了详细的用户画像:
- 付费会员约 500 万,较一年前翻倍;
- 加权平均 12 个月留存率约 85%,激活用户转化为付费会员比例超 94%;
- 用户日均佩戴约 23 小时,每天打开 App 超 3.5 次;
- 累计采集约 420 亿小时生物特征数据;
- 前 9 个月售出约 310 万枚戒指,累计销量超 550 万枚;
- 定价策略:戒指售价 349–499 美元,订阅费 5.99 美元/月或 69.99 美元/年。
市场地位方面,2026 年一季度公司占全球智能戒指出货量约 79%,占据绝对主导地位。
风险清单:集中度、竞争与"AI 依赖”
招股书列出的风险因素值得细读:客户集中度方面,前两大零售合作伙伴贡献约 22% 营收;供应链方面,关税与贸易紧张可能推高成本;竞争方面,面临苹果、三星与 Whoop 的挑战;技术层面,承认依赖第三方 AI 模型与数据中心。此外,公司还面临一起关于睡眠追踪准确性的集体诉讼指控。
小结
这份招股书厘清了智能戒指生意的本质:
第一,订阅是核心引擎。虽仅占 20% 收入,却贡献 89% 毛利。高会员数、高留存率与高转化率构成了估值底座。
第二,巨额回购是清场动作。用一次性账面亏损换取早期股东退出,导致普通股东口径与净利润口径差异巨大。
第三,未来挑战明确。增长放缓、盈利刚转正、AI 能力外购等问题,使得上市后能否站稳脚跟,取决于订阅飞轮的持续运转能力。
对于中国市场而言,高份额背后是商业模式的差异。免订阅的中国品牌正以不同路径追赶,这场竞争的下一章将在公开市场的数据中更加清晰。
参考资料
〔1〕Oura 官方公司历史 The Origins and Evolution of Oura Ring
〔2〕Oura Health – Wikipedia
〔3〕The Verge:NBA 迪士尼"泡泡"复赛期间配发 Oura 戒指报道
〔4〕Smarr et al., Scientific Reports:TemPredict 可穿戴设备早期检出新冠感染研究
〔5〕Stars and Stripes / 达拉斯晨报:Oura 美国军方订单与国防部客户关系报道
〔6〕TechCrunch:Fitness ring maker Oura raises $100M
〔7〕Nordic9:Oura raises a new capital funding round
〔8〕Yahoo Finance:Oura buys Sparta Science, its third acquisition in 2 years
〔9〕Yahoo Tech:Oura Ring 4 — everything to know
〔10〕TechCrunch:Oura closes $200M round, valuation $5.2B
〔11〕Yahoo Finance:Dexcom invests $75M in ŌURA
〔12〕CNBC:Oura reaches $11 billion valuation with new $900 million fundraise
〔13〕TechCrunch:Oura unveils its Ring 5
〔14〕The Guardian:Oura launches world's smallest smart ring
〔15〕礼来 LillyDirect 合作与 Oura 股权投资相关报道
〔16〕Oura S-1 招股书,SEC EDGAR
图文版权归原作者所有;全文由 AI 辅助生成,由作者人工审阅,仅供行业交流。