关注我们

1
2026年以来已公开披露
的代表性新能源融资项目
下表仅收录截至2026年9月15日,通过项目公司、贷款人、上市公司公告或交易顾问等渠道可以确认已经签署融资协议或完成融资交割的代表性项目。政府补贴计划、股权投资意向、尚在接洽贷款人的项目,以及单纯宣布开工的项目不计入其中。
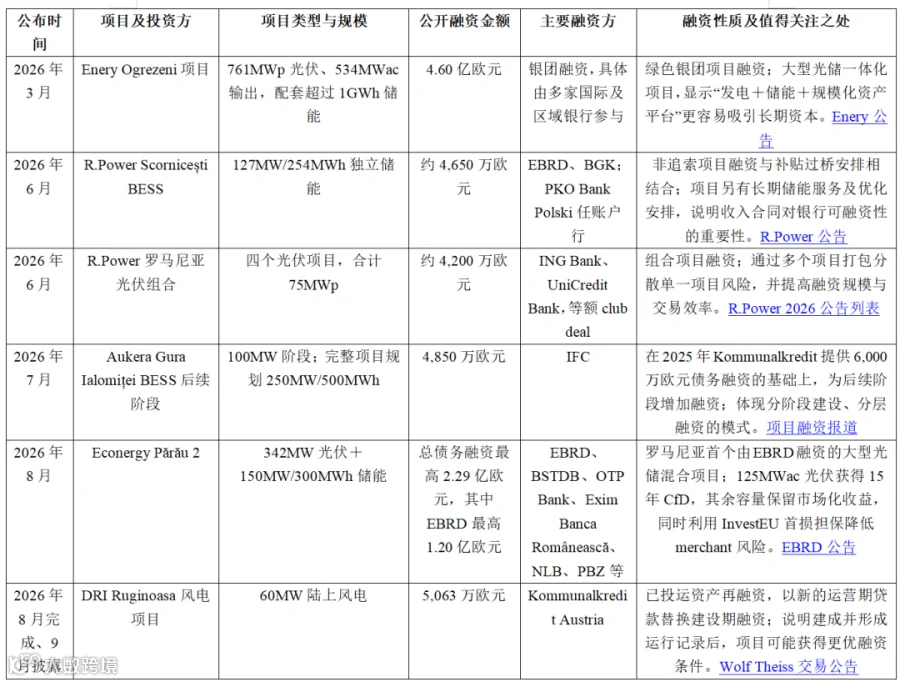
需要特别说明的是,公开信息不等于完整市场统计。许多双边贷款、集团内部融资、小型项目融资以及保密交易不会公布具体金额;部分公告披露的是整体融资额度,也不一定代表全部资金已经提款。因此,这张表更适合作为“融资结构样本”,而不是罗马尼亚2026年融资总量的完整统计。
2
谁在为罗马尼亚新能源项目提供资金?
从2026年的公开案例看,罗马尼亚新能源融资已经形成四层资金结构。
1. 罗马尼亚本地商业银行
BCR、UniCredit Bank Romania、ING、OTP Bank、Exim Banca Românească、BRD、Raiffeisen等本地或区域性银行,是新能源项目融资的重要参与者。它们熟悉罗马尼亚土地、担保登记、许可、税务、电力交易和本地账户结构,适合担任本地贷款人、账户行、增值税融资行或银团成员。
BCR在2026年前八个月为能源领域提供超过5.35亿欧元融资,并参与覆盖552MW储能容量的融资结构,说明罗马尼亚本地银行已不再只关注成熟光伏和风电,也开始系统性进入储能和混合能源资产。
2. 国际和区域开发性金融机构
EBRD、IFC、BSTDB等机构正在发挥“锚定贷款人”的作用。它们不仅提供长期贷款,还可能通过A/B Loan、风险分担、政策性担保和环境社会标准,引入商业银行共同参与。对于规模较大、具有示范性或市场化收入占比较高的项目,这类机构的加入能够降低银团组织难度。
Econergy Părău 2就是典型案例:EBRD提供最高1.20亿欧元A/B Loan,项目总债务融资最高达到2.29亿欧元,并由InvestEU首损担保覆盖部分市场化收入风险。
3. 欧盟及罗马尼亚政府支持资金
资金支持可能表现为建设补贴、CfD、现代化基金、复苏与韧性基金过桥融资或担保。2026年获欧盟委员会批准的罗马尼亚1.5亿欧元独立储能国家援助计划,目标是支持至少2,174MWh新增储能容量。欧盟委员会于2026年3月5日公开了相关批准信息。
最新推出的6.5亿欧元现代化基金项目则主要面向公共部门自发自用光伏和储能,并不等于向所有商业独立储能项目开放的融资池。但它会增加设备采购、EPC和分布式储能需求,同时推动市场形成更成熟的供应链。
4. 股权资本、基础设施基金和开发商自有资金
银行通常不会承担早期开发风险。项目取得关键土地权利、并网文件、建设许可、收入安排和监管批准之前,开发费、保证金、顾问费及前期设备款大多仍由股东资本承担。
因此,投资人不能把“项目未来可以融资”等同于“现在不需要投入股本金”。真正的融资结构通常是:股东先承担开发和交割风险,在项目达到银行可接受状态后,再通过项目贷款、补贴过桥、增值税融资和担保工具降低长期资本占用。
3
银行真正融资的不是MW,
而是可控制的现金流
在项目交易市场,容量越大往往越容易吸引注意;在贷款审批中,容量本身却不能偿还债务。银行关心的是项目在不同市场情景下能否持续产生足够现金流,并且这些现金流是否可以被合同、担保和账户结构控制。对光伏和风电项目,常见的可融资基础包括:
CfD收入;
长期企业PPA或公用事业PPA;
具有最低价格、保底量或信用支持的购电安排;
成熟运营资产的历史发电数据;
部分固定收入加部分merchant exposure的混合结构。
对独立储能项目,贷款人则会重点看:
是否存在长期储能服务协议、capacity payment或其他合同收入;
优化商和聚合商是否具有可靠信用及真实交易能力;
收益能否来自日前、日内、平衡和辅助服务等多个市场;
收益叠加是否在技术和市场规则上真实可行;
收益预测是否考虑新增储能造成的价格和服务费压缩;
电池衰减、可用率、增容、更换和性能担保是否与债务期限匹配;
EMS、交易系统和调度能力能否支撑模型中的收益假设。
R.Power Scornicești融资案例尤其值得投资人研究。项目不仅取得建设融资,还配套了储能服务和长期优化安排。这反映出贷款人希望把完全暴露于现货波动的收入,转化为更可预测、更可分配的合同现金流。
4
储能投资的悖论:今天追逐波
动性的资本,正在削弱未来的波动性
2026年8月,罗马尼亚日前市场加权平均价格达到793.19列伊/MWh。高电价、日内价差和系统不平衡,是储能项目看起来格外有吸引力的重要原因。
但投资人必须看到其中的悖论:今天为了捕捉罗马尼亚市场波动性而投入的资本,正在建设未来将消化部分波动性的资产。每新增一座电池,就会为系统增加灵活性;同时,它也会与其他电池竞争相同的低价充电时段、高价放电时段、平衡市场收入和辅助服务需求。
因此,两个判断可以同时成立:
从电力系统层面看,罗马尼亚仍然需要大量储能;
从单个项目层面看,未来储能收益会更加竞争,项目之间的表现会明显分化。
这并不削弱罗马尼亚储能市场的投资机会,但它改变了“好项目”的定义。
5
面向2027—2028年项目,
投资人应该重新关注什么?
土地、ATR、建设许可仍然是基本条件,但它们不再足以证明一个项目值得投资。未来真正拉开回报差距的,可能是以下六项能力。
1. 并网位置和实际运行约束
同样是100MW项目,接入不同节点,其充放电限制、网络拥堵、损耗、并网工程成本和投运时间可能完全不同。投资人不能只看ATR上的额定容量,还要分析实际可用容量和电网侧约束。
2. 资本成本
当收入逐渐收敛时,融资利率、贷款期限、宽限期、DSCR要求和套期保值成本,会直接决定股权回报。未来竞争不只是“谁的电池价格低”,也是“谁能获得更便宜、更长期的资金”。
3. 优化能力
储能不是被动发电资产。能否在多个市场之间动态配置容量、准确预测价格、控制循环损耗,并把收益机会转化为真实指令,将成为核心竞争力。
Ker Toki同时布局供应、交易、聚合和优化,正是这种趋势的体现。垂直整合不必然保证成功,但它说明未来的竞争已经从“拥有项目”延伸到“管理项目每一个可交易小时”。
4. 多元化收入池
只依赖单一平衡产品或单一价差假设的项目更容易受到收益压缩。更具韧性的项目应具备多市场参与能力,并在合同收入和merchant收入之间形成适当组合。
5. 建设和技术可执行性
贷款人会穿透审查EPC合同、设备供应、工期、液体损害赔偿、性能担保、长期服务、并网测试和保险。知名电池品牌并不能自动解决系统集成和长期性能风险。
6. 监管及FDI可交割性
对中国背景投资人,罗马尼亚FDI审查、控制权安排、设备和软件安全、数据访问、远程运维以及供应链来源,已经成为融资进度的重要变量。
如果FDI审批、股权交割和开工条件不能与贷款提款先决条件协调,项目即使技术和收益模型成立,也可能因时间错配而失去商业可行性。
6
投资人在接触银行前,
应准备好哪些材料?
建议投资人在正式启动融资前,至少准备以下“银行版资料包”:
项目公司及最终受益所有人结构;
土地权利、ATR、并网合同和完整许可矩阵;
技术方案、单线图、EPC报价及建设进度;
设备供应合同、性能担保和长期服务方案;
独立市场顾问出具的收入预测及收益压缩情景;
优化、聚合、PPA、CfD或储能服务协议;
基准、下行和压力情景财务模型;
拟议融资金额、期限、DSCR及股东资金证明;
FDI、竞争审批和其他监管批准路径;
ESG、网络安全、保险和退役安排。
在项目早期就用贷款人的思维整理材料,会帮助投资人提前发现:哪些风险可以通过补充文件解决,哪些可以通过合同和担保分配,哪些风险则根本无法被银行接受。
结语
罗马尼亚仍有机会,但投资逻辑正在升级
2026年的融资案例说明,罗马尼亚新能源市场并不缺少资金。大型光储项目、独立储能、组合光伏和成熟风电资产,都已经获得不同类型贷款人的支持。但这些案例传递的真正信号,不是“只要有项目就能融资”,而是资本正在向更成熟的开发商、更清晰的收入结构、更完整的并网和许可条件,以及更强的执行与优化能力集中。
未来,土地、并网权和许可仍是入场券;成本控制、资本结构、优化能力和多元收入,才决定项目能否留在场内。今天追逐罗马尼亚电力价格波动的资本,正在为最终削弱部分波动性的资产提供融资。这不会终结储能投资机会,却会让市场从“容量竞赛”转向“资产质量竞赛”。
对于希望进入罗马尼亚市场的中国投资人,最重要的问题已经不再只是:这个项目有多少MW?而是:当更多电池同时进入市场后,这个项目为什么仍然能够获得融资,并持续偿还债务、产生股东回报?
数据说明:本文融资项目清单依据截至2026年9月15日可获得的公开资料整理。融资金额可能包含长期贷款、过桥贷款、增值税额度、备用信用证或担保安排,不能直接等同于项目总投资或已提款金额。本文仅供行业交流,不构成投资、融资、法律或税务建议。

关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!

项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -

扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub
项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu