

时讯:
1、煤炭需求走强,运价为何回落?BDI 连续回调释放市场信号
前 8 个月全球海运煤炭装船量同比微增 1.7%,但 9 月中旬 BDI 指数连续五日回调至 3327 点。尽管 IEA 预测今年全球煤炭需求将创纪录达 89.4 亿吨且价格维持高位,但“消费走强与运价回落”并存的局面凸显供需结构性矛盾。
核心原因在于主要买家收缩:中国海运煤进口同比下降 5.5%,印度下降 8.1%,日韩越的增长难以弥补缺口。此外,中国加速转向蒙古陆路煤炭,限制了海运增量。目前大型船舶承压明显,中小船型尚存区域性支撑,后市走向仍取决于中印两国的需求变化。

2、民营船厂新造 VLCC 溢价成交,油运市场持续火热
迪拜贸易商 Onex DMCC 以 2 亿美元购入希腊船东 Dynacom 旗下由恒力重工建造的 VLCC"Pinios"号。该船于今年 1 月交付,船龄不足 8 个月,成交价较估值溢价超 2000 万美元,计划更名后部署于阿曼湾。
当前油运市场热度高涨,VLCC 租金攀升,船东愿为即期可用船舶支付高额溢价。机构分析认为,受老旧船退出及地缘政治等因素影响,2027 年前 VLCC 运力或将持续紧张,租费率仍有上涨空间。

3、CIC 启动首日:一利比里亚籍集装箱船在宁波港被滞留
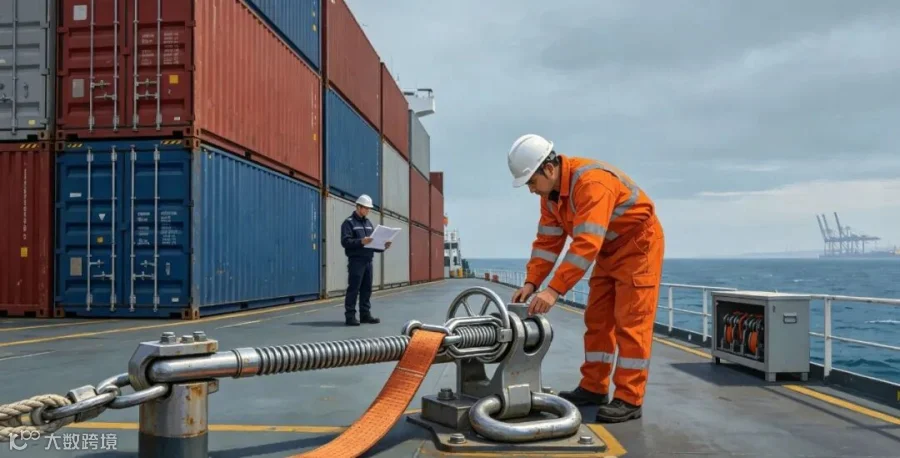
2026 年 9 月 1 日,巴黎及东京备忘录货物系固专项集中检查(CIC)正式启动首日,利比里亚籍集装箱船 Sxxxx 轮因存在系固材料、货物作业及救生艇存放等缺陷,在宁波港被 PSC 滞留,直至 9 月 8 日解除。
本次 CIC 将持续至 11 月 30 日,重点核查集装箱船,检查方式转向实船核验与船员实操。高频滞留缺陷包括货物系固手册不符、船员操作不熟、堆载违规、VGM 缺失及设备破损等。船方需落实手册核查、设备维保及人员培训,CIC 检查结果将直接影响船舶风险评级。
4、马士基拟造 30-40 艘新船,达飞追加订单升级运力排位战
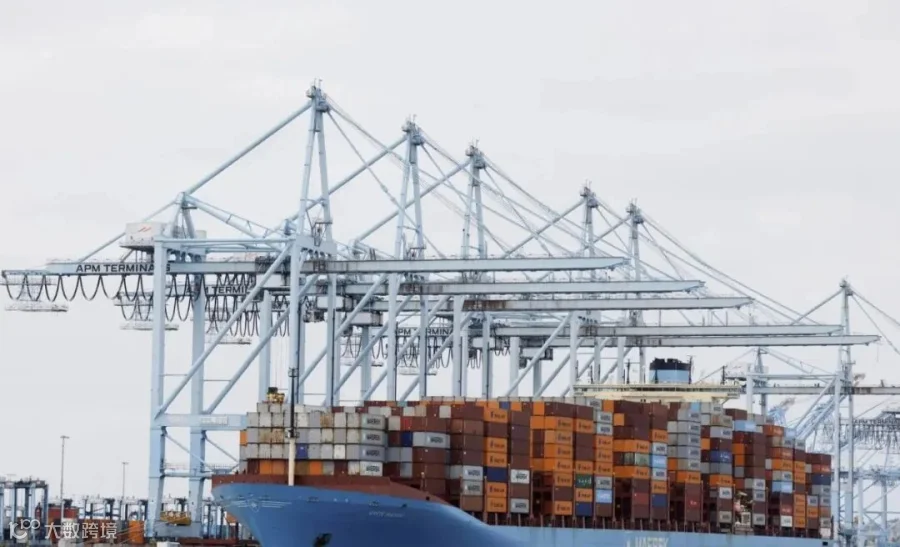
全球集运头部企业运力竞争加剧。为应对达飞力争 2027 年超越其运力的挑战,马士基计划订造 30 至 40 艘 19000-24000TEU 大型集装箱船,通过梯级置换优化航线布局。同期,达飞新增 12 艘 24000TEU 双燃料大船订单,进一步扩大优势。两大巨头密集扩充运力,标志着全球运力第二排位争夺战全面升级。
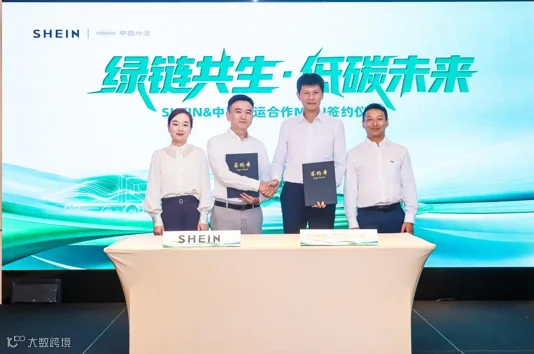
5、中国外运携手希音深化绿色物流合作
近日,中国外运与时尚零售巨头希音(SHEIN)签署可持续发展合作备忘录。双方将围绕新能源车辆、充电基础设施及数字化解决方案深化仓间物流合作,上线电车补能智能调度平台。项目将接入 5 座并新建 2 座新能源专用充电站,实现仓库、车辆、电站全域可视化,显著提升车队运营效率。目前,希音投入运营的新能源车辆已增至 220 余辆。
6、马士基 CEO:未来运价仍将剧烈波动
马士基二季度净利润达 13.12 亿美元,同比增长 105%,海运业务单季扭亏为盈,全年基础 EBIT 指引上调至 45 亿—65 亿美元。CEO 柯文胜指出,全球集装箱运输瓶颈正从船舶转向港口和内陆环节,预计未来运价虽平均水平高于过往,但仍将剧烈波动。对此,部分分析师基于其接近船队规模 40% 的新船订单量表示担忧。

7、宁波远洋获准战略入股,北部湾港跨区域合作落地
宁波远洋向特定对象发行股票获证监会注册批准。北部湾港出资约 5.43 亿元认购 7270 余万股,持有宁波远洋约 5% 股份并获一个董事提名席位,锁定期 36 个月。双方确立“华南地区唯一母港”、空箱调拨中心及华南区域公司等合作方案,预计未来三年平均每年为宁波远洋增加约 4000 万元营业利润。

指数、政策
8、印尼镍矿垄断策略受挫,无奈降价救市
2026 年上半年,印尼试图通过收紧镍矿管控、削减配额及抬高低品位镍矿计价来垄断全球供应链。然而政策导致冶炼成本飙升,叠加硫磺涨价,当地镍产业大面积亏损,产能下滑,外资信心受挫甚至撤资。
9 月 15 日,印尼出台新政,将电池级低品位镍矿官方计税价下调近 45% 以减负救市,但传统不锈钢镍矿价格不变。此次调整属短期应急,资源垄断核心思路未变。这也警示国内新能源产业链需避免过度依赖单一海外资源,应多点布局以保障供应链安全。

9、特朗普称将对伊朗政权命运作出重大决定
当地时间 9 月 17 日,特朗普在接受采访时称,正面临关于伊朗战争下一阶段的“重大决定”,考虑是否发动大规模军事行动以彻底击溃伊朗政权,但未透露具体时间。他计划下周联合国大会期间与沙特、阿联酋等六国海湾领导人会谈,该会谈或成美国对伊政策的关键节点。若局势军事升级,霍尔木兹海峡航运安全及全球能源价格恐受冲击。
免责申明:
本文仅代表作者个人观点,与 E 航网无关。其原创性以及文中陈述文字和内容未经本网证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。