一边是世纪华通营收221 亿、净利 45 亿,双双领跑 A 股;巨人网络靠一款手游营收暴增 182%;恺英网络营收增长 86%、净利增长 50%。
另一边是完美世界账面亏损1.18 亿元,超过50家上市游戏公司仅一半实现营收同比增长,净利下滑的公司超过半数。
同样的市场,同样的版号,同样的用户大盘,差距或只在四张牌:出海、小游戏、AI、长青 IP。
有人四张全打,赚得盆满钵满;有人打了两三张,稳住了基本盘;还有人牌局混乱,牌打了不少,却因时机错配,阶段性失分。
1884 亿的大盘,有人吃肉,有人连汤都喝不上
先看基本面。
2026 年上半年,国内游戏市场实际销售收入 1884.5 亿元,同比增长 12.17%。但用户规模仅为 6.84 亿,同比仅增 0.82%,人口红利基本见顶。

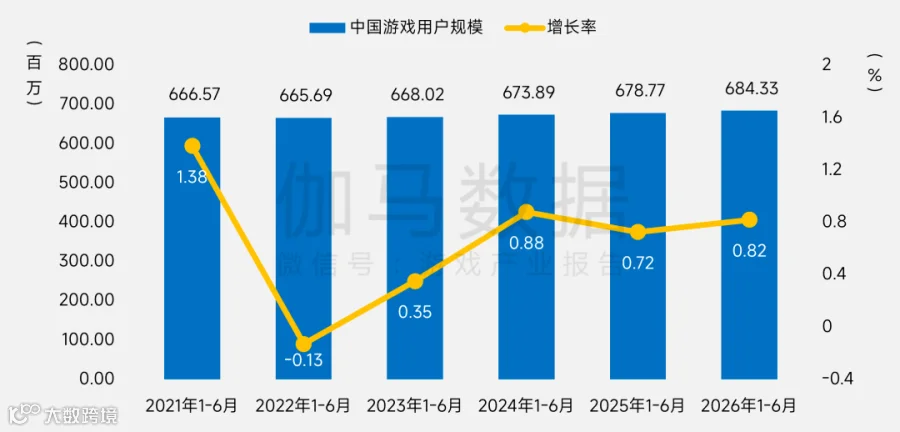
行业增长的逻辑已经变了。过去靠“拉新”就能躺赚,现在只能靠“留客”和“挖潜”。
超过50家上市游戏公司中,仅一半实现营收同比增长,较去年同期明显下降。换句话说,一半的游戏公司在上半年没跑赢大盘,甚至在下滑。
腾讯、网易两家合计游戏业务收入约1808 亿元(含海外),体量远超国内大盘。腾讯上半年总营收 4012.43 亿元,游戏业务营收 1301 亿元,同比增长 10%;网易游戏业务营收 507 亿元,同比增长 8.3%。
但在A 股,更值得关注的是一批“业绩暴走”的公司:
世纪华通:营收221.17 亿元,同比增长 28.53%;归母净利润 45.03 亿元,同比增长 69.51%。营收规模超过三七互娱(72.75 亿)、恺英网络(47.97 亿)、巨人网络(46.89 亿)三家之和。
巨人网络:营收46.89 亿元,同比增长 182.08%;净利润 21.44 亿元,同比增长 175.96%。
恺英网络:营收47.97 亿元,同比增长 86.06%;净利润 14.28 亿元,同比增长 50.34%。
吉比特:营收37.27 亿元,同比增长 48.01%;净利润 10.92 亿元,同比增长 69.31%。
游族网络:营收6.96 亿元,同比增长 1.21%;归母净利润 2.53亿元,同比暴增403.80%。但扣非净利润仅 1778.71 万元,同比增长 29.42%,403% 的暴增主要来自金融资产公允价值变动,而非主营业务改善。
而完美世界营收27.51 亿元,同比下降 25.47%,归母净利润账面亏损 1.18 亿元。
差距到底从何而来?答案就在“四张牌”里。
第一张牌:出海,增速是国内的近2 倍
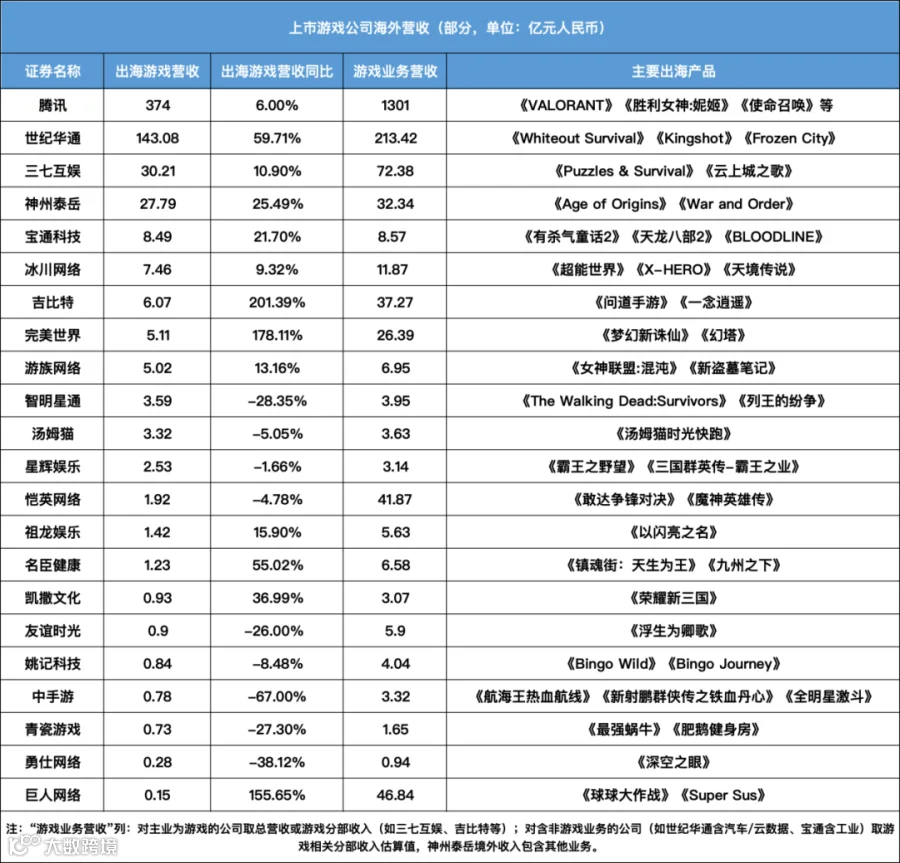
上半年中国自研游戏海外收入123.72 亿美元(约合 835.95 亿元人民币),同比增长 30.22%。同期国内自研游戏收入增速仅为 16.31%,出海增速是国内的近 2 倍。

出海已从“锦上添花的加分项”变成了“决定生死的必答题”。
世纪华通是这张牌打得最狠的玩家。上半年境外收入143.08 亿元,同比增长 59.71%,占总营收的 64.69%。旗下点点互动稳居中国手游发行商全球收入榜亚军。核心引擎是海外SLG“双王牌”:
《Whiteout Survival》上线三年后仍在 6 月登顶全球手游收入冠军;《Kingshot》长期稳居中国手游出海榜前三。此外,《Tasty Travels: Merge Game》排名持续攀升,已跻身中国手游出海前五,成为休闲品类第二增长曲线。
三七互娱的出海也在提速。上半年境外收入30.21 亿元,同比增长 10.90%,占总营收比重从上年同期的32.1% 提升至 41.53%。境外毛利率达 77.28%,同比提升 2.65 个百分点。
《Last Asylum: Plague》覆盖 137 个国家和地区,累计用户超 1500 万;《Puzzles & Survival》累计流水超 168 亿元。
游族网络的海外收入占比高达72.13%,达到 5.02 亿元,同比增长 13.16%。
吉比特境外收入6.07 亿元,同比增长 201.39%,《杖剑传说》欧美版上线首月进入10 多个区域市场畅销榜 Top50。
宝通科技境外收入8.49 亿元,同比增长 21.7%,《The Cozy Florist》覆盖 140 余国,入选 App Magic 2026 年 2 月中国手游出海收入增长榜 TOP20。
神州泰岳境外收入27.79 亿元,同比增长 25.49%,《Age of Origins》《War and Order》两款 SLG 累计流水均超 10 亿美元。
富春股份的《仙境传说RO:新世代的诞生》H1 累计总流水 3.92 亿元,上线即登顶德国、法国、意大利、英国等16 个国家免费游戏榜榜首,2025 年全年流水 9.58 亿元。
出海品类格局也在变化:策略类仍占主导,合成类成为潜力最突出的新兴细分品类。区域上,美日韩仍为核心市场,欧洲市场份额持续提升。
值得注意的是,出海并非“万能药”。
智明星通上半年营收3.95 亿元,同比下降 28.29%,归母净利润同比下降 23.39%。风险章节明确提示:《列王的纷争》(CoK)作为 2014 年上线的超长青 SLG,占公司主营业务收入比重较大,对该款单一游戏存在一定依赖性。
公司主动收缩买量,销售费用同比下降59.82%,以“精细化、长线运营”替代粗放买量,经营现金流反而同比大增 872.95% 转正至 0.50 亿元,以收缩换质量。但新品《The Walking Dead: Survivors》和《荒野迷城》仍在爬坡,CoK 依赖的“断层焦虑”尚未解除。
第二张牌:从“流量生意”到“深度游戏”
如果说出海是“长坡厚雪”的慢生意,小游戏就是“狂飙突进”的快赛道。
上半年小程序游戏收入316.57 亿元(中国音数协口径),同比增长 36.01%。更关键的是,内购收入 211.37 亿元,同比增长 38.12%,占比从上年同期的 63.8% 提升至 66.8%。
小程序游戏正在从“广告换量”的流量生意,走向“内购变现”的成熟商业模式。从行业趋势看,小游戏正从“轻量生意”向“运营驱动型”赛道演进,产品品质和长线运营能力的重要性持续上升,头部产品的马太效应逐步显现。
恺英网络是小游戏赛道最直接的受益者。《烈焰觉醒》上线后迅速跻身微信小游戏畅销榜前十,公测首日登录人数突破50 万,上半年贡献收入约 23 亿元,接近公司47.97 亿元总营收的一半。
三七互娱的小游戏矩阵同样亮眼。
《生存33 天》1 月登上微信小游戏、抖音小游戏畅销榜双榜榜首,Q1 保持前五;《时光大爆炸》APP 首发免费榜第一,微信小游戏人气榜前三、畅销榜前四;《斗罗大陆:传承》微信小游戏畅销榜最高排名第八。
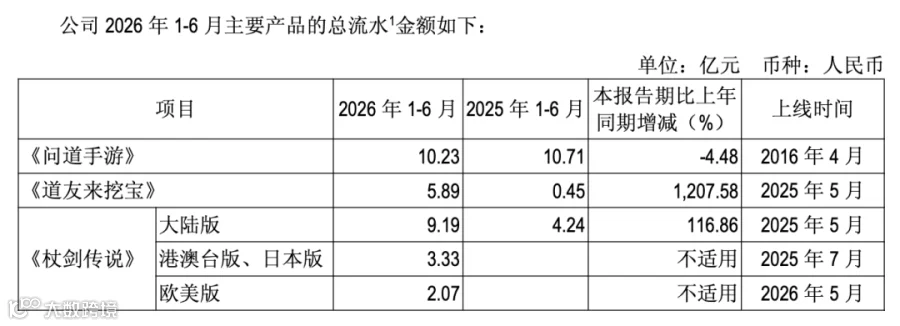
吉比特的《道友来挖宝》是A 股游戏公司中小游戏单品最爆的一款,2026H1 流水 5.89 亿元,同比增长 1207.58%,曾登顶微信小游戏畅销榜,上半年维持在Top25 以内。
本质上它就是《问道手游》的小游戏版本,沿用问道IP、吸引流失用户,是典型的"App 老用户到小游戏轻量化回流”路径。
世纪华通旗下点点互动的《无尽冬日》《奔奔王国》长期稳居小游戏收入榜前列。
巨人网络的《王者征途》依托微信、抖音、快手等多平台小程序渠道全面覆盖,上半年新增用户1417 万;《超自然行动组》7 月登陆抖音小游戏中心,快速跻身平台 TOP3。
游族网络的《少年三国志-怀旧版》小程序收入同比稳中有升,强势切入小游戏赛道。
创梦天地的《地铁跑酷》微信小游戏版本上半年流水占全端游戏总流水比例达15%,《梦幻花园》小游戏版本即将测试。
第七大道的《新弹弹堂》小程序成为“弹弹堂”系列主要增长来源,推动自研游戏收入增长 52.9%。富春股份的《秦时明月》H5 小游戏 6 月底上线,流量投放 ROI 表现优异。
飞鱼科技的三款HTML5 游戏跻身微信小游戏畅销榜前 50 名,其中《一步两步》上线两年后于 2026 年 6 月重返微信小游戏畅销榜第 8,证明小游戏并非都是“昙花一现”。
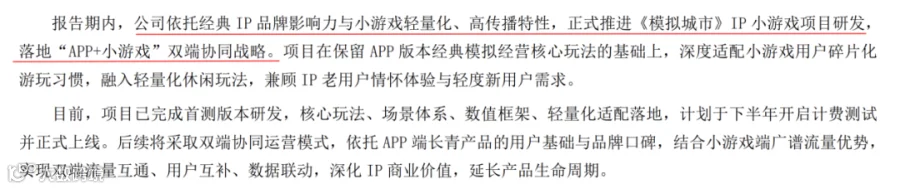
北纬科技依托《模拟城市》IP 推进小游戏项目研发,落地"APP+ 小游戏”双端协同战略。
值得注意的是,小游戏的内购收入占比升至66.8%,意味着这个赛道正在从“薅羊毛”的轻娱乐变成“真付费”的深度游戏。
但与此同时,小游戏赛道也出现分化。北纬科技的游戏业务收入上半年同比下降39.98%,飞鱼科技营收同比下降 29.4% 并由盈转亏,其 HTML5 游戏《一步两步》进入成熟期后收益贡献放缓,前期投入转化为费用而收入需要时间释放。
DataEye 研究院预计 2026 年小游戏市场规模突破 745 亿元,同比增长超 22%,“内购 + 广告”双轮驱动体系持续完善,但“赢者通吃”的竞争格局正在加速形成。
第三张牌:AI,从概念到生产力的“三级跳”
中国音像与数字出版协会理事长孙寿山曾公开提到,游戏企业AI 技术普及率已达 86%。但“用上 AI"和“用好 AI"是两码事。各家公司的 AI 布局,已分化出三条清晰的路径。
路径一:内化提效,用AI 降本增效
游族网络是这条路走得最深的公司之一。AI 已实现 70% 游戏测试用例自动生成,大幅缩减测试周期;素材生产效率提升 3 至 5 倍,本地化翻译成本累计降低 80%。自研 YOOZOO.AI 平台接入数十个大模型,AI 工具已落地 100+ 应用场景。
巨人网络的《超自然行动组》,新增代码80% 由 AI 生成,策划配置 AI 参与率超 60%。自研AI 音视频产品 VibeMe 海外累计用户突破百万。公司建设智能化集成运营保障平台(IOP),已建成 20 余个数字专家系统。
世纪华通自研企业级AI 编码平台“易码”正式投入使用,美术批量生产效率提升60% 至 80%,300 台设备的测试周期从几天压缩到 2 至 3 小时,项目从立项到产出 demo 包由数月缩短至几天。财务验证:游戏业务收入增长 29.87%,对应成本仅增长 17.50%,成本增速比收入低 12 个百分点。
恺英网络旗下杭州极逸推出AI 全流程开发平台 SOON,实现游戏动画渲染、场景建模、剧情脚本生成等环节的效率提升。公司还战略投资了全球首款 3D AI 智能陪伴应用 EVE 的开发商。
完美世界搭建专属AIGC 平台,集成 AI 生图、大语言模型、数字人视频、2D 转 3D 等工具,全面融入研发管线。自研大模型智能体平台具备记忆模块和工具使用能力,可定制各种场景的 AI 智能体。
吉比特自研AI 工具链覆盖游戏策划、美术、程序、测试全环节。AIWebHub 平台集成各类 AI 绘图工具与模型,G-pilot 实现代码补全与审核。
心动公司将2026 年定位为“在研发及运营工作中全面应用 AI"的元年。旗舰产品TapTap Maker AI 游戏创作智能体已有超过 6000 款游戏在其上开发并发布。AI 办公智能体 Cindy 于 7 月开源。
网龙的AI 员工矩阵已上线 269 个岗位,AI 员工工作量占比提高至 35% 至 40%,直接推动研发成本同比下降24.3%。游戏及应用服务板块分类研发费用同比减少 23.4%。
贪玩自研“洛书”智能投放系统、“河图”智能分析系统、“贪玩小虾”本地全域智能体助手。AI 广告投放综合渗透率达 80%,整体投放效能提升 70% 以上。
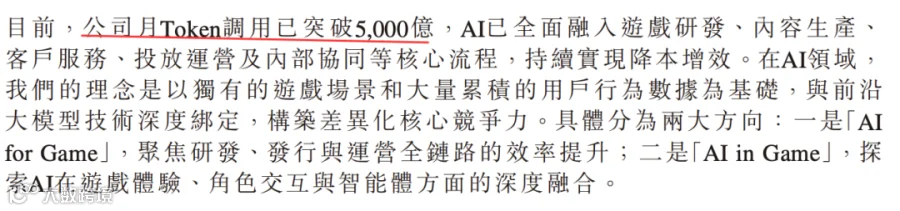
创梦天地月Token 调用已突破 5000 亿,AI 全面融入游戏研发、内容生产、客户服务、投放运营及内部协同。三大核心智能体:客服智能体(问题解决率突破85%)、Camena(累计产出图片、视频类游戏内容超万项)、Metis(数据智能体加游戏运营平台)。
路径二:玩法改造,用AI 重塑体验
巨人网络在《超自然行动组》中上线了国内首个千万DAU 级原生 AI 玩法"AI 假人”,NPC 不再是固定脚本陪跑工具,而是具备自主决策能力的角色。
网易在《蛋仔派对》中接入DeepSeek V4 等前沿大模型优化 UGC 创作体验,大幅降低创作门槛;《逆水寒》手游融合数字文旅与数千位 AI NPC,“新世界”版本上线首日逾千万玩家涌入。
创梦天地在《地铁跑酷》游戏内正式上线“闪闪智能体”,支持玩家实时对话交互,是行业首个大规模落地的游戏内 IP 角色智能体。《卡拉彼丘》AI 桌宠智能助手已完成首版开发。
路径三:财务变现,用AI 投资赚钱
三七互娱走了一条完全不同的路。公司投资的智谱AI 上市后兑现了大额投资收益。上半年投资收益达 10.16 亿元,占利润总额的 45.22%。换句话说,三七互娱17.66 亿的净利润中,将近一半来自 AI 投资回报。
这条路短期能增厚利润,但投资收益对利润的贡献具有不可持续性,主业内生增长仍是核心命题。事实上,三七互娱上半年营收同比下降14.28%,扣非净利润 10.16 亿元、同比下降 26.74%,主业内生增长动能已显疲态。
第四张牌:长青IP,存量时代的“压舱石”
用户不增长了,但钱还在。关键在于,谁能留住用户,谁就能持续赚钱。
腾讯财报披露已拥有15 款长青游戏(季度平均 DAU 超 500 万手游或超 200 万 PC 游戏,且年流水超 40 亿元),全球仅约 70 款符合此标准。《王者荣耀》《和平精英》《三角洲行动》《无畏契约》等持续贡献稳定流水。
其中,《三角洲行动》2026 年 Q2 平均 DAU 创历史新高,据 Sensor Tower 统计其全球累计内购收入(截至 2026 年 6 月末)突破 9 亿美元;《和平精英》2026 年春节期间 DAU 峰值达 9000 万,Q1 流水同比增长超 30%。
网易的《梦幻西游》系列PC 端 3 月最高在线人数突破 390 万,手游端十一周年庆典刷新 2017 年以来 DAU 纪录;《蛋仔派对》全球注册用户突破 7 亿,月活超 1 亿;《第五人格》登上畅销榜第五;《燕云十六声》月活创历史新高。
世纪华通拥有"多款经典长青IP"。《Whiteout Survival》上线三年后再创新高,《热血传奇》系列运营超 20 年,《传奇世界》《龙之谷》等核心 IP 持续贡献。《无尽冬日》稳居 iOS 畅销榜前五加小游戏赛道前列。
吉比特是A 股长青游戏运营的标杆,《问道》IP 运营超 20 年。端游 2006 年商业化运营至今,手游 2016 年上线运营满 10 周年(H1 流水 10.23 亿),小游戏《道友来挖宝》2025 年上线 H1 流水 5.89 亿。
一个IP 跨越端游、手游、小游戏三时代,20 年持续变现。公司扣非约等于归母(10.87 亿对 10.92 亿),经营现金流 12.73 亿大于归母,是这批公司中最“干净”的高增长样本之一。
巨人网络“征途”IP 运营二十余年,《原始征途》进入公测第三年,《王者征途》小程序渠道新增用户 1417 万;《球球大作战》累计设备安装 6 亿台。
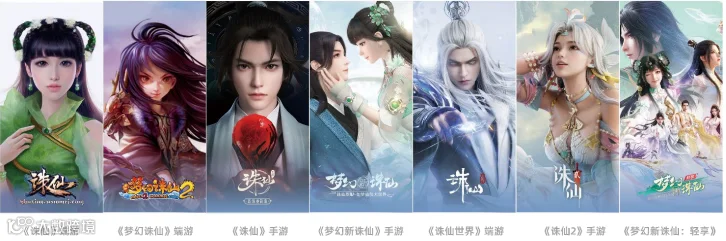
完美世界拥有A 股最深厚的 MMO 长青 IP 矩阵。《诛仙》端游即将运营满 20 周年,手游上线 10 周年;《梦幻新诛仙》公测满 5 周年。新品《异环》4 月全球公测,截至 8 月 18 日全球累计流水超 20 亿元,官方渠道占比近 60%。
神州泰岳《Age of Origins》上线超 7 年、《War and Order》超 9 年,两款 SLG 累计流水均超 10 亿美元,多次入围《中国游戏出海常青榜》。
IGG《王国纪元》上线逾十年,获 Sensor Tower 评选为“常青游戏”,上半年贡献 10.2 亿港元;《Doomsday: Last Survivors》贡献约 7.0 亿港元,同比增长 33%。
网龙“魔域”IP 用户活跃度连续 5 个半年度环比增长,H1 MAU 突破 300 万;“征服”IP 海外收入同比增长 19.3%;“英魂之刃”端游收入连续 7 个半年度同比增长。
当然,天舟文化的情况则提醒我们,长青IP 并非永动机。公司两款核心游戏贡献近70% 的游戏收入,流水曾经稳健(《风云天下 OL》《忘仙》等),但老游戏进入成熟期后环比回落,游戏业务营收同比下降 27.04%,叠加权益法投资收益从 3418 万元骤减至 1379 万元,归母净利润腰斩 48%。勇仕网络同样如此,两款游戏贡献96.94% 营收,新品尚未接力,“青黄不接”的代价直接体现在业绩上。
长青IP 的本质是用户资产的复利。在买量成本高企的今天,一个能运营五年的老IP,比十个上线三个月就凉的新品更值钱。但长青IP 也有生命周期,当IP 进入衰退期而新品尚未接力时,“青黄不接”的代价同样惨烈。
谁打了几张牌?差距就在这了
把“四张牌”摊在桌面上,谁在盈利、谁在亏损,一目了然。
世纪华通、恺英网络、巨人网络、三七互娱、吉比特等多数四张全打,业绩表现较好。完美世界:出海、AI、长青IP、小游戏(在研储备),三张在打,一张布局。
但因《异环》上线初期“费用前置、收入后置”的会计错配,叠加老游戏流水自然回落等因素,账面亏损 1.18 亿元。不过,《异环》截至 8 月 18 日全球累计流水已突破 20 亿元,其业绩贡献将在Q3 起逐步释放。
创梦天地出海、小游戏、长青IP、AI,四张全打。但游戏营收下降 27.7%(主动关停低毛利项目),信息服务收益增长 1623% 对冲,毛利率下滑至 28%。
归母净利润2120 万元,同比下降 35.66%;经调整净利润 2821 万元,同比下降 69.71%。经调整利润降幅远大于归母,说明剔除股份酬金等调整后,主营经营承压更重,处于业务结构转型阵痛期。
上半年的成绩单已经说明一切:四张牌全打的人业绩优异,只打一两张的人勉强维持,打乱了节奏的人正在付出代价。
但牌局远未结束。
出海仍有增量空间,欧洲市场份额持续提升,合成类等新品类正在崛起。小游戏正在从“广告换量”走向“内购变现”,商业模式日趋成熟。端游回暖与小游戏共同构成“双核驱动”,双端互通产品正在改写行业格局。
AI 正在从研发工具演变为用户体验的重构者,腾讯混元 Hy3 全面开源、网易《逆水寒》AI NPC、巨人"AI 假人”、创梦“闪闪智能体”,AI 原生玩法正在成为现实。
长青IP 的价值在存量市场中只会越来越高。
下半年,随着《异环》等新品业绩释放、AI 应用进一步深化、出海品类持续拓展,牌桌上的竞争只会更加激烈。
这套“四张牌”的框架,同样可以用来评估下半年的牌局走向。对于投资者和从业者来说,值得追问的其实是另一个问题:各家公司手里的牌,打出了几张?剩下的牌,还能不能打?毕竟,牌局才刚过半。
往期推荐