9 月 13 日晚间,智谱(02513.HK)抛出约 50 亿美元(约合 335 亿人民币)的融资方案,将中国大模型行业的“烧钱竞赛”推向新高度。
这是智谱 2026 年 1 月上市以来的第三轮大规模募资。从年初 IPO 募得约 49 亿港元,到 7 月配售融资 314 亿港元,再到此次近 400 亿港元的股份配售加零息可转债,智谱以平均每三个月一次的节奏从资本市场抽血,速度之快令行业侧目。
图源:网络
智谱曾以220 亿元估值上榜《2025 全球独角兽榜》,位列榜单第 331 名。公司 2026 年初在港股登陆后,被市场称作“全球大模型第一股”。
在智谱的带领下,国内头部大模型玩家正集体告别“百模大战”的技术叙事阶段,转向一场关乎生存的商业化与现金流竞赛。
01.
与时间赛跑
今年年初登陆港股的智谱,已完成三次大手笔融资,资本运作节奏远超市场预期。
公告显示,智谱本次融资由约 20 亿美元股份配售以及约 30 亿美元零息可换股债券构成。融资全部完成后,智谱 2026 年内累计募资将超过 755 亿港元。

图源:智谱融资公告
值得注意的是,智谱的资金消耗节奏同样激进。公告显示,1 月 IPO 募集的近 49 亿港元不到 8 个月便悉数动用完毕;7 月中旬完成交割的 300 余亿港元配售款,仅 50 天就已用去超百亿港元,折算每月烧钱规模超 20 亿元人民币。
巨额资金主要投向“完全自训练”体系与下一代 GLM 模型研发,以及算力基础设施扩建。按照规划,本次募资的 60% 将投入模型研发与算力建设,15% 用于业务拓展与战略并购,公司已列出 5 条潜在并购标的标准,指向产业链上下游整合。
值得警惕的是,亏损仍在持续扩大,上半年经调整净亏损近 20 亿元,叠加研发与算力端的高强度投入,公司账面现金储备消耗速度很快。也正因如此,即便股价较上市高点已跌超七成,智谱仍选择通过折价配售的方式快速补足资金。
本质上,这是一场与时间的赛跑。智谱需要在资本市场窗口关闭前,储备足够支撑 2-3 年研发与商业化的资金,同时把模型能力快速转化为规模化收入,证明自己不是下一个“烧钱故事”。
02.
落子产品、市场端
近期,支撑智谱高估值的核心逻辑正受到冲击。
智谱早前的估值逻辑一方面锚定港股“大模型第一股”的标的稀缺性,另一方面绑定对标 Anthropic 的技术叙事,即主打编程能力提升、旗舰模型迭代、开源路线,与海外头部厂商的闭源路线形成差异,一度撑起万亿港元市值。
如今,这条技术护城河正在被同行快速填平。月之暗面推出的 Kimi K3 已反超智谱 GLM-5.2,登顶 Arena AI 前端开发榜;DeepSeek、月之暗面先后被传筹备上市,国产大模型第二梯队正加速资本化。当技术差距收窄、标的稀缺性减弱,智谱此前享受的资本溢价正在快速消退,上市仅三个月股价便从高点回撤 75%。
倒逼之下,智谱将核心战场从技术比拼转向商业化兑现,近期密集在产品与市场端落子,试图用具象的业务进展重塑市场预期。
8 月 26 日,公司正式认领此前爆火的匿名编程模型 Ox Alpha,主打百万级上下文与多模态输入,次日便推动公司股价大涨近 13%。OpenCode 甚至表示,Ox Alpha 一出世,即终结了 DeepSeek 在 OpenCode 连续 56 天霸榜的纪录。

图源:网络
短短一周以后,智谱入驻天猫开设官方旗舰店,上架四档 Token 套餐,将 AI 算力按会员制模式售卖,直接触达 C 端消费场景。
在全球赛场,智谱也和海外头部厂商形成了直接交锋。今年 6 月美国商务部限制 Anthropic 顶级模型对海外用户开放后,智谱次日便开源了同级性能的 GLM-5.2 模型,面向全球开发者免费商用,接盘了大量溢出的海外开发需求,被视作中国大模型在全球开源赛道的一次关键卡位。
和国内同行普遍降价抢市场的打法不同,智谱是今年行业内少有的连续上调 API 价格的厂商,在 OpenAI 降价促销的背景下反向提价,主打高端开发者与企业级市场。
03.
大模型赛道洗牌
过去三年,中国 AI 行业享受了充足的资本红利。
从 2023 年 ChatGPT 引爆热潮开始,各路资金疯狂涌入大模型赛道,创业公司估值水涨船高,“百亿估值”成为头部标配。彼时,行业竞争的核心聚焦于模型参数规模与融资故事吸引力,商业模式的落地验证反而退居次位。
如今,一级市场融资难度陡增,投资人更在意清晰的收入与盈利路径;二级市场同步降温,智谱、摩尔线程、沐曦等估值大幅回调,行业“市梦率”时代宣告终结。
行业估值逻辑的切换,直接推动大模型厂商进入战略转型期。头部企业陆续跳出通用大模型的同质化参数比拼,结合自身技术禀赋与资源优势锚定差异化赛道,全面转向商业化落地的实战阶段。
大模型厂商中,豆包发展端侧的动作最为激进,最早将触角伸向手机领域。

图源:QuestMobile, BofA Global Research
2025 年三季度,豆包联合努比亚将技术方案从跨 App 模式升级为端侧 MCP 架构,推出号称“全球首款量产的 AI 智能体手机”努比亚 NaviX Ultra,通过端侧 Agent 实现跨应用操作,搭载视觉感知模块。该机型于 2026 年 9 月 16 日正式发售,首销一秒破亿,目前生态优先覆盖字节系产品,支付类应用暂未打通权限。
图源:网络
去年年底,主打长上下文技术的月之暗面,接连拿下全球化关键合作。旗下 Kimi 系列模型先后接入亚马逊 AWS Bedrock 与微软 Azure 平台,依托云厂商全球基础设施快速打开海外企业市场。截至 2026 年 6 月,公司海外付费用户同比增长 400%,产品覆盖 180 多个国家和地区,年度经常性收入突破 3 亿美元,较年初增长两倍。

图源:网络
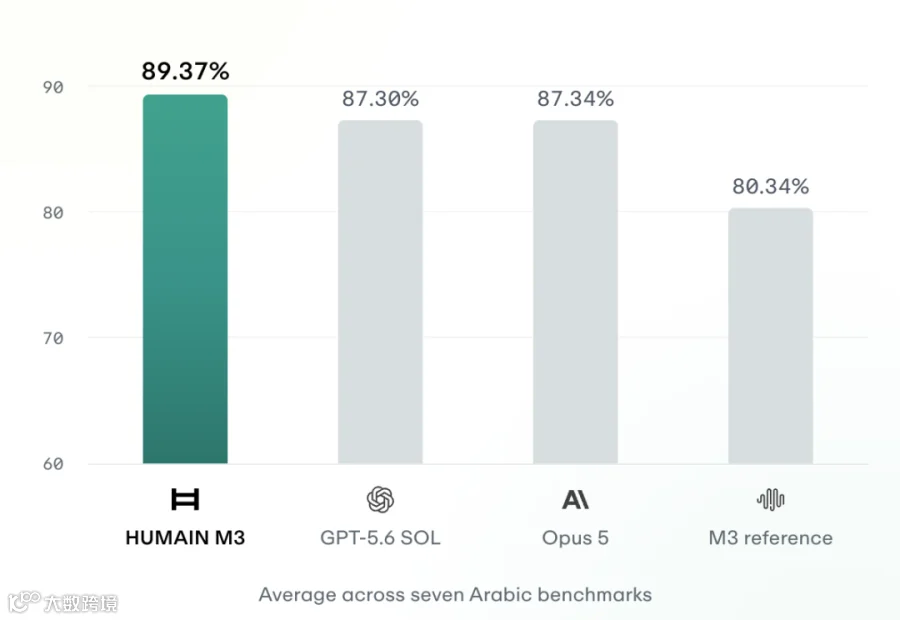
进入 2026 年,深耕海外开源路线的 MiniMax,拿下中国大模型行业首个国家级技术底座订单。沙特公共投资基金旗下 AI 公司基于其开源旗舰模型 M3,推出阿拉伯语本土大模型 HUMAIN M3,标志着国产大模型从售卖 API 调用升级为输出底层技术方案。2026 年上半年,MiniMax 海外收入达 7083 万美元,占总收入的 60.8%,整体收入规模已超过 2025 年全年。
图源:网络
值得注意的是,这轮洗牌并不意味着行业降温。IDC 数据显示,2025 年上半年中国加速服务器市场规模达 160 亿美元,同比翻倍;六部门印发的算力基础设施行动计划明确提出 2025 年算力规模超 300EFLOPS 的目标。市场需求仍在高速增长,只是增长的红利不再均匀分给所有玩家。
从百模大战的百花齐放,到接下来的生死竞速,中国大模型行业正在经历最残酷也最关键的阶段。技术壁垒正在被工程能力、商业化能力和资本能力取代,最终能活下来的,未必是技术最强的,但一定是最能找准赛道、最能跑通商业模型、最能扛过周期的。
对于所有玩家而言,接下来的每一份订单、每一次成本下降、每一个场景落地,都关乎能不能撑到盈利的那一天。毕竟,在 AI 这条长赛道里,跑得快不重要,跑得久才重要。
本文由胡润百富综合整理
❖ END ❖
往期回顾