独角兽早知道 iponews
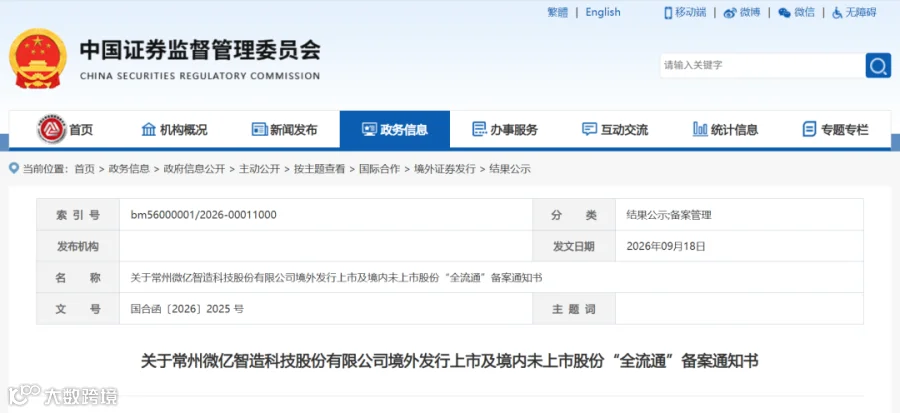
9 月 18 日,中国证监会国际合作司发布关于常州微亿智造科技股份有限公司境外发行上市及境内未上市股份“全流通”备案通知书。这家从常州走出的工业具身智能机器人企业,正式拿到赴港上市的“通行证”。
根据备案通知书,微亿智造拟发行不超过 42,867,100 股境外上市普通股并在香港联合交易所上市。同时,公司 37 名股东拟将所持合计 335,481,556 股境内未上市股份转为境外上市股份,并在香港联合交易所上市流通。备案通知书自 2026 年 8 月 24 日起出具,有效期为 12 个月。
从“全流通”股东名单来看,申请转换股份数量排名前列的股东包括:常州阿思菲思企业管理咨询有限公司(58,862,791 股)、工业母机产业投资基金(30,907,279 股)、金文英(22,530,930 股)、无锡市梁溪科技城洪泰新智投资合伙企业(20,541,453 股)、上海志策企业管理中心(20,171,113 股)、张志琦(17,981,764 股)、江苏拓邦投资有限公司(16,070,199 股)等。
工业母机产业投资基金以超过 3000 万股的转换量位列第二大股东,深创投系旗下深圳市创新资本投资及深创投中小企业发展基金合计转换超 1200 万股,洪泰基金亦有布局。
备案通知书同时明确,公司自出具之日起 12 个月内未完成境外发行上市及股份转换,拟继续推进的应当更新备案材料。
综合 | 证监会 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

微亿智造成立于 2018 年,总部位于江苏常州,是国家专精特新“重点”小巨人企业。根据灼识咨询报告,按 2024 年收益计算,公司是中国最大的工业具身智能机器人(EIIR)供应商,市场份额达 31%。在 IDC《中国中国 AI 视觉工业机器人应用市场份额 2024》报告中同样位列第一。
公司的核心差异化在于将人工智能无缝融入机器人本体,使机器人具备类人的环境感知、自主学习和实时决策能力,有效解决传统工业机器人“换线难、调试慢、智能化程度低”的行业痛点。其自主研发的“快慢思考”技术体系,可将项目部署周期从行业平均的数周至数月缩短至数天。
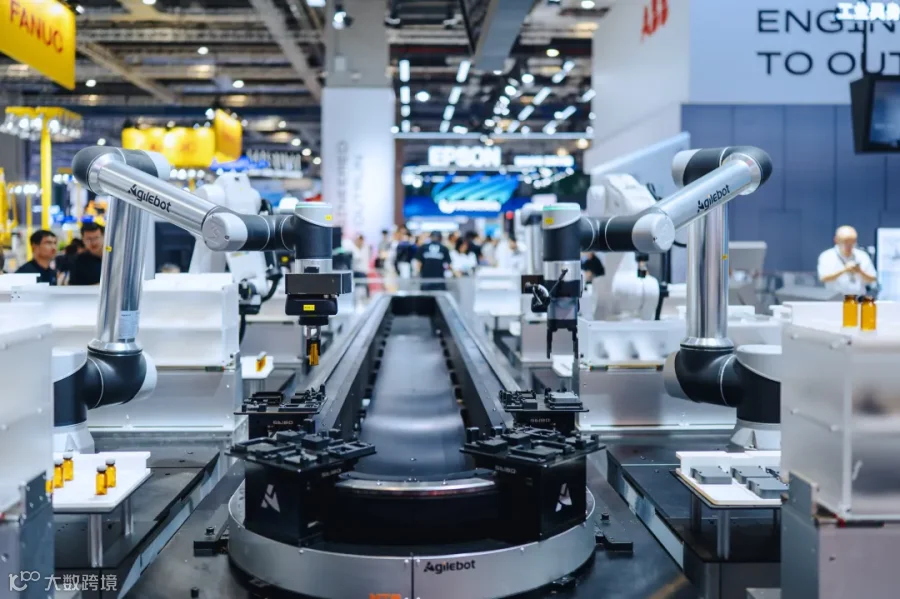
在产品端,微亿智造在 2026 世界人工智能大会上展出了“具身质检 - 多臂协同机器人”、“具身操作 - 智能装配机器人”、毫秒级高速感知交互三款产品。其中,“具身质检”多臂协同机器人能在高达 1000 毫米/秒的速度下精准完成抓拍与检测,无需工程师提前编程,可自主“看懂”零件、判断缺陷并自动对接后道打磨工序。该产品已在全球顶级车企产线上投入实际运行。
公司业务已覆盖 3C 电子、汽车制造、新能源、快消品及半导体等核心行业,赋能质检、打磨、上下料等关键工序,服务超过 25 家世界 500 强企业及行业龙头企业。业务遍及中国、欧洲及美国,并积极布局日本、新加坡及马来西亚等海外市场。
微亿智造的营收增长曲线颇为陡峭。2023 年至 2025 年,公司收入从 4.34 亿元增长至 6.00 亿元,再进一步增至 7.96 亿元,三年复合增长率超过 35%。旗舰产品线 EIIR 是增长核心引擎,收入从 2023 年的 1.14 亿元增长至 2025 年的 4.53 亿元,占营收比重从 26.3% 跃升至 57%。
然而,盈利端的表现远不如营收端稳定。2023 年公司净亏损 1.14 亿元,2024 年实现盈利 1573.9 万元,2025 年净利润却回落至 506.6 万元,同比大幅下滑 67.81%。盈利能力的剧烈波动,源于公司在研发和市场拓展上的前置投入,2023 年至 2025 年研发开支分别为 1.78 亿元、1.65 亿元、2.35 亿元,近三年累计投入近 5.8 亿元,其中 2025 年研发开支同比大增 42%。
毛利率的改善是积极信号。EIIR 产品毛利率从 2022 年的 45.7% 提升至 2025 年上半年的 54.1%,成为公司盈利的主要来源。
在高速增长的叙事背后,微亿智造面临着多重需要资本市场审视的问题。
百度在 IPO 前清仓退出是最受关注的争议点之一。2019 年 10 月,微亿智造获得百度 2530 万元 A 轮投资,百度以 10.34% 的持股位列第三大股东。2022 年 7 月,百度首次减持套现 7200 万元,持股降至 4.34%;2025 年 5 月,百度将剩余股份全部清仓,套现约 3380 万元。而微亿智造在同年 9 月首次递表港交所,百度“抽身”恰好踩在 IPO 筹备的关键节点上。
不过,公开信息显示,曾任百度智能云业务群组副总经理的张志琦已加入微亿智造,与创始人潘正颐作为一致行动人,共同控制公司约 35.54% 的投票权,张志琦出任董事会主席兼行政总裁。
应收账款高企是另一个结构性风险。2023 年末公司贸易应收款项及应收票据接近 3.87 亿元,2024 年末飙升至 6.15 亿元(超过当年营收),2025 年末回落至近 4.64 亿元。客户付款周期长且回收存在不确定性,公司坦承“未必能够收回所有该等贸易应收款项”。
经营活动现金流此前连续两年净流出,2023 年和 2024 年分别净流出 1.05 亿元和 1.54 亿元,直到 2025 年才实现净流入 1.41 亿元,现金流转正与业务扩张带来的营运资金占用改善直接相关。
微亿智造所处的工业具身智能赛道正迎来政策与产业的双重共振。2025 年,“具身智能”首次被写入政府工作报告,标志着该产业正式上升为国家战略。据灼识咨询报告,全球工业 AI 赋能智能体市场规模预计将从 2024 年的 3620 亿元增长至 2030 年的 1.3 万亿元;具身智能工业机器人占中国工业 AI 赋能智能机构行业的比例,预计将从 2024 年的 0.6% 快速增长至 2030 年的 4.7%。
若成功登陆港股,微亿智造将成为港股“工业具身智能第一股”。
从常州钟楼的一家科创企业,到中国最大的工业具身智能机器人供应商,微亿智造用七年时间完成了从 AI 质检外包商到物理 AI 落地标杆的跃迁。31% 的 EIIR 市占率、近 8 亿元的年度营收、超过 25 家世界 500 强客户的服务积累、以及“快慢思考”技术体系将部署周期从数周压缩至数天的效率优势,构成了其冲刺港股的基本面。
在工业具身智能从“概念验证”走向“规模化落地”的产业变局中,这家从常州走出的“物理 AI 打工人”能否借助资本市场的力量率先撞线,将是市场持续关注的核心问题。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】




 独角兽早知道