




6 月 16 日,安德利(SH:605198)公告,拟以自有或自筹资金收购宁波甬强科技部分股权。交易总对价初步预计为 6-8 亿元人民币,具体以最终评估值为准。本次交易估值 PB 2.83-3.77 倍,PS 2.68-3.57 倍。
截至 2026 年 3 月 31 日,安德利账面货币资金和可交易金融资产 7.17 亿元。本次交易拟全现金支付,预计外部融资规模需求在 3-4 亿元。
甬强科技此次控制权出让,距离上次与延江股份(SZ:300658)的重组终止不到一个月。2026 年 1 月 19 日,延江股份曾公告拟通过发行股份、支付现金并募集配套资金的方式收购甬强科技 98.54% 股权,构成重大资产重组。但该交易于 5 月 18 日终止,原因为双方未能就估值、业绩对赌等核心条款达成一致。
甬强科技成立于 2019 年,为专精特新“小巨人”企业,主营高速高频覆铜板、BT 载板基材,属 AI 硬件核心上游材料。产能达 1000 万㎡/年,客户覆盖胜宏科技、深南电路等头部 PCB 厂商,终端供货浪潮、华为、曙光。公司持续扩产且研发投入高,但 2023-2025 年连续亏损。未经审计数据显示,2025 年营收 2.24 亿元,净利亏损 6696 万元,总资产 6.46 亿元,净资产 2.12 亿元。
当前集成电路载板/基板市场行情紧随 PCB 走势,最大新需求由 AI 驱动。各厂商正调整产线以承接 AI 需求。载板行业属重资产、重资本领域,需数亿元投资推进产线建设。这对上市公司而言压力较小,但对营收规模仅数亿的中小厂商则是竞争壁垒。在 AI 需求爆发期,资本竞争策略将决定行业格局。跨越资本壁垒者将占据市场主动,但机会窗口期较短,马太效应显著,考验实控人的决断力及产品竞争力。
若本次交易达成,安德利将新增集成电路载板增长曲线。标的公司需注入大量资金以抓住 AI 发展机遇,短期财务效应尚待观察。由于跨界幅度大,公司经营仍依赖原实控人团队,整合效果需时间检验。市值方面,交易披露前安德利股票已连续两个交易日涨停,披露后又涨停一个交易日,累计上涨 33.10%,市场热情较高。

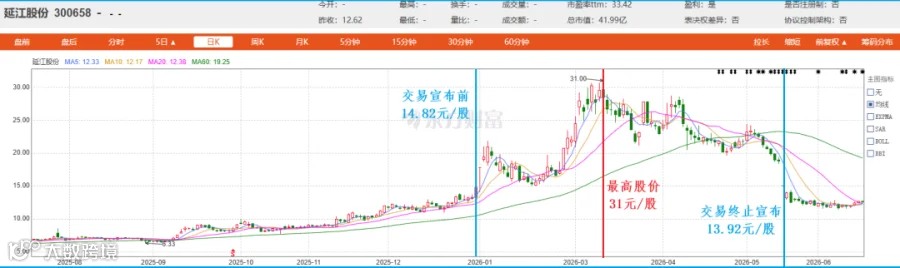
此前延江股份宣布收购甬强科技后,市值最高涨幅超翻倍,较交易宣布前一日上涨 109%,随后逐步回调。交易终止公告发布后,股价回落至交易宣布前水平,涨幅完全回吐。
本次交易初步预计不构成重大资产重组及关联交易,不涉及发股支付及配套募资,采用全现金交易,具备较高自主性。交易关键在于双方能否就估值和业绩承诺达成一致。目前仅有 43% 股权持有人同意初步估值区间,其余 26 名股东仍在洽谈,估值不确定性较大。双方设置了 4500 万元交易保证金以体现诚意,但若核心条款未谈拢,保证金可退回,约束力有限。
相较上次,本次交易保证金设置体现了更高诚意,但若核心价格及业绩承诺无法达成一致,双方终止交易并无直接财务成本。因此,本次交易仍存在较大不确定性,需注意风险。
安德利主营果汁业务,此次跨界收购 PCB 载板业务,实控人面临跨界经营挑战。参考去年宏辉果蔬(603336)成功的跨界并购案例,其成功关键在于治理逻辑扎实,新实控人即为新增长曲线的创业者。而安德利此次交易后实控人不变,仅置入跨界新业务。优质的并购需兼顾产业、商业和治理逻辑,且需动态优化。

目 录
I. 安德利收购方案
II. 延江股份收购方案
I. 安德利收购方案
1. 交易简案
安德利拟以全额自有/自筹现金收购贺江奇、袁强、宁波源路载合计 43% 股权,并协调其余 26 名股东出让股份,最终取得标的控制权。目前仅为意向框架,处于尽调及股东沟通阶段,未签署正式协议,落地存在极高不确定性,上交所已下发监管问询函。
2. 标的公司
宁波甬强科技,2019 年成立,专精特新“小巨人”,主营高速高频覆铜板、BT 载板基材,属 AI 硬件核心上游材料。产能 1000 万㎡/年,客户覆盖胜宏科技、深南电路等头部 PCB 厂商,终端供货浪潮、华为、曙光。公司持续扩产且研发投入高。
2023 年营收 7005 万元,净利亏损 3783 万元;2024 年营收 1.1 亿元,净利亏损 4441 万元;2025 年营收 2.24 亿元,净利亏损 6696 万元。截至 2026 年 3 月 31 日,总资产 6.25 亿元,净资产 2.12 亿元。
当前集成电路载板业务随 PCB 行情波动,AI 是最大新需求。行业属重资产、重资本领域,需大规模投资推进产线建设,这对中小厂商构成竞争壁垒。在 AI 需求爆发期,资本策略将决定行业格局。
3. 标的:甬强科技控制权,首次明确 43% 股权,后续协调其余 26 名股东出让股份,最终取得控制权。
4. 交易双方
——受让方:安德利(SH:605198)
——出让方:贺江奇、袁强、宁波源路载科技合伙企业(有限合伙),三名转让方合计持有约 43% 股权;其余 26 名股东为潜在协商转让方。
5. 估值与对价
总体估值区间:标的 100% 股权预估值 6-8 亿元,最终以第三方资产评估机构正式报告为准。
6. 交易方式:全现金交易。
7. 资金来源:自有 + 自筹。
8. 支付方式:纯现金支付。
9. 业绩承诺:框架协议未约定完整方案,仅初步磋商方向。
10. 交易保证金
协议签署后 2 个工作日内,安德利向三方共管账户支付4500 万元交易保证金:

II. 延江股份收购方案
1. 交易简案
延江股份拟以发行股份 + 支付现金方式,收购贺江奇、袁强等 28 名股东持有的宁波甬强科技有限公司 98.54% 股权,并同步向实控人配套募资。
2. 标的公司
宁波甬强科技,2019 年成立,专精特新“小巨人”,主营高速高频覆铜板、BT 载板基材,属 AI 硬件核心上游材料。产能 1000 万㎡/年,客户覆盖胜宏科技、深南电路等头部 PCB 厂商,终端供货浪潮、华为、曙光。公司持续扩产、研发投入高,2023-2025 年连续亏损,亟需资本支持完成产能释放与客户认证。
3. 标的
宁波甬强科技有限公司98.54% 股权,涵盖创始股东、财务投资机构、员工持股平台全部核心持股,剩余 1.46% 股权由少数自然人持有。
4. 交易双方
——收购方:厦门延江新材料股份有限公司(300658,创业板),主营一次性卫生用品无纺布、透气膜,下游客户包括恒安、维达等日化龙头;
——出让方:贺江奇、袁强、宁波源路载等合计 28 名股东,包含创始实控人、员工持股平台、多支股权投资基金及外部产业投资人,无单一绝对大额持股方,股东诉求分化。
5. 估值与对价:未谈拢。
6. 交易方式
——发行股份:向 28 名交易对方非公开发行 A 股股票支付部分对价,发行底价 8.85 元/股。创始股东锁定期 36 个月,财务投资人锁定期 12 个月。
——支付现金:以自有资金支付剩余收购款,用于满足财务投资人快速退出需求。
——募集配套资金:向实控人谢继华、厦门延盛发行股份配套募资,发行价 9.94 元/股。用途包括支付现金对价、标的扩产、中介费用及补充流动资金。配套募资总额不超过本次资产交易对价的 100%。
7. 支付方式:股份 + 现金。
8. 业绩承诺与补偿
预案阶段未达成统一方案,谈判在此条款上失败。
9. 交易保证金
本次交易为重大资产重组,分阶段停牌谈判,未设置共管保证金条款;仅签署框架合作意向,无资金预付安排。
10. 交易性质
构成重大重组;构成关联交易;不构成重组上市。
11. 交易进程



|