“核聚变永远还有 20 年”—— 这句流传半个世纪的行业笑谈,正在 2025 年迎来真正的拐点。根据聚变工业协会(FIA)发布的《2025 年全球核聚变行业报告》,全球私人聚变赛道累计融资已达 97.66 亿美元,较 2021 年的 19 亿美元增长超五倍;53 家受访企业直接雇佣 4607 名员工,带动供应链岗位超 9300 个。从实验室走向商业化的前夜,全球核聚变产业正进入资本、技术与工程三重加速的爆发期,也为中国能源装备出海打开了全新的战略空间。长期跟踪全球能源跨境赛道的行业专家指出:“核聚变是继光伏、风电之后,中国高端能源制造出海的下一个超级赛道,其产业链纵深、技术壁垒与全球市场空间,都将远超上一轮新能源出海的体量。”

一、从实验室到工业界:全球聚变产业的五年蝶变
核聚变的商业化进程,过去五年完成了从“科学探索”到“工业运动”的关键跃迁。2021 年 FIA 首次发布行业报告时,全球仅有 23 家聚变企业,总融资不足 20 亿美元;到 2025 年,仅单年新增融资就达 26.4 亿美元,太平洋聚变、Helion、Proxima Fusion 等企业单笔融资均突破数亿美元量级。
资本涌入的背后,是技术路线的多元验证与工程化突破。目前全球聚变技术形成三大主流方向:25 家企业布局磁约束路线(托卡马克、仿星器为主),11 家选择惯性约束,另有多家企业探索磁惯性混合、静电约束等创新路径。燃料体系也从主流的氘氚(D-T),向质子硼(p-B11)、氘氦 3 等更前沿的无中子路线延伸。商业化时间表上,35 家受访企业预计 2030-2035 年建成具备净发电能力的商用试点电站,28 家企业计划同期实现并网发电 —— "2030 年代”已从行业共识变为清晰的落地节点。

二、产业链图谱与全球玩家格局
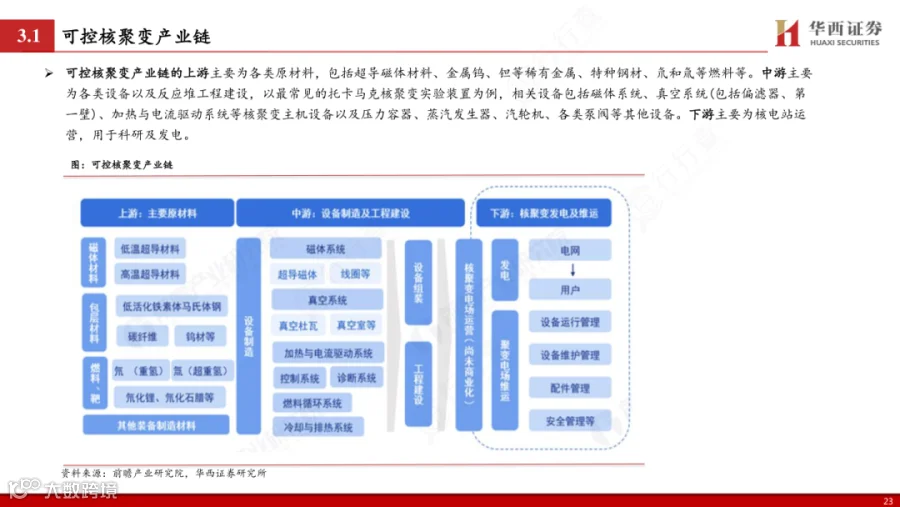
核聚变产业链横跨高端材料、精密制造、大科学工程与能源运营四大领域,呈现“上游高壁垒、中游重研发、下游多场景”的特征。
上游核心环节包括高温超导(HTS)带材、高功率激光器、脉冲电源、真空腔体与中子耐受材料,是决定反应堆性能与成本的关键;
中游为反应堆系统集成与技术研发,不同技术路线形成各自的产业生态;
下游应用则从主力的电网发电,延伸至工业供热、海水淡化、医疗同位素生产、航天推进等细分场景。
全球玩家已形成清晰的梯队格局。
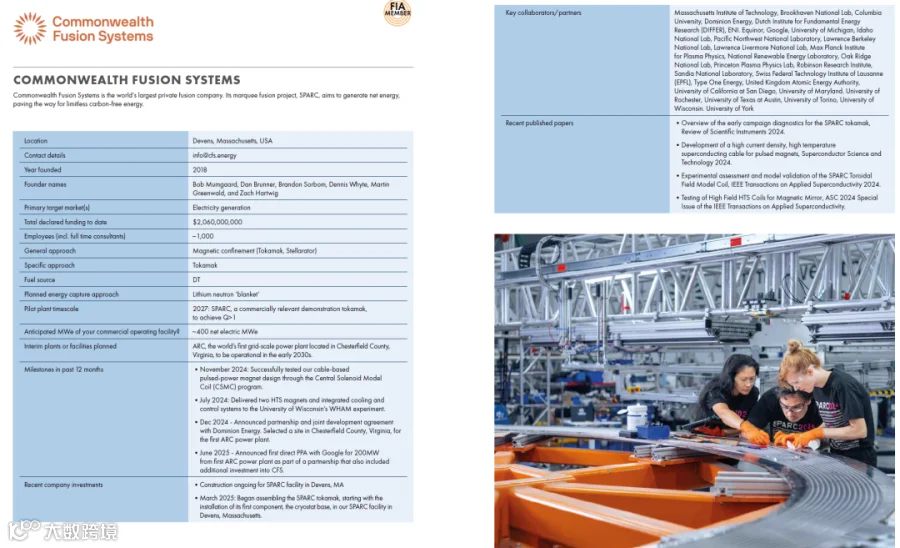
第一梯队是融资超 10 亿美元的头部企业:美国 Commonwealth Fusion Systems(CFS)累计融资 20.6 亿美元,依托 MIT 技术研发 SPARC 托卡马克,已与谷歌签署首份聚变购电协议(PPA);
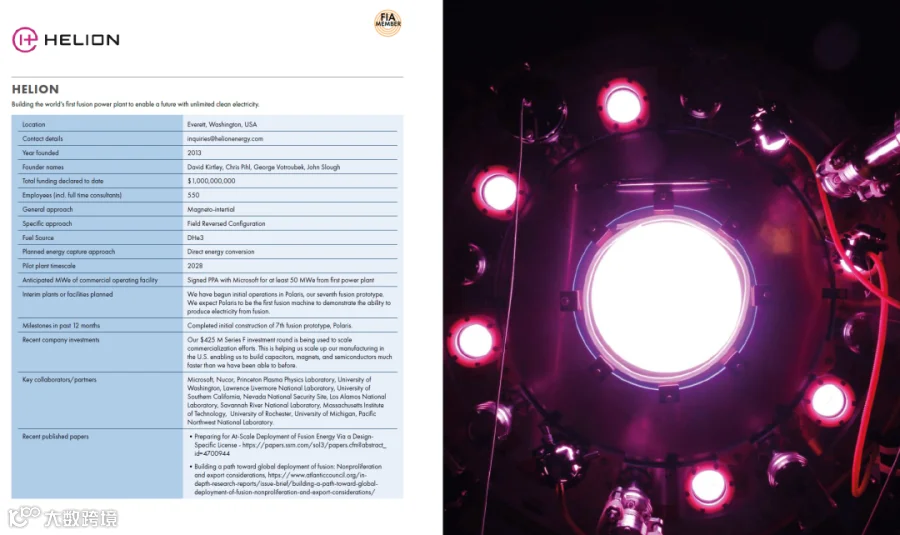
Helion Energy 融资超 10 亿美元,场反位形路线独树一帜,与微软约定 2028 年实现供电;
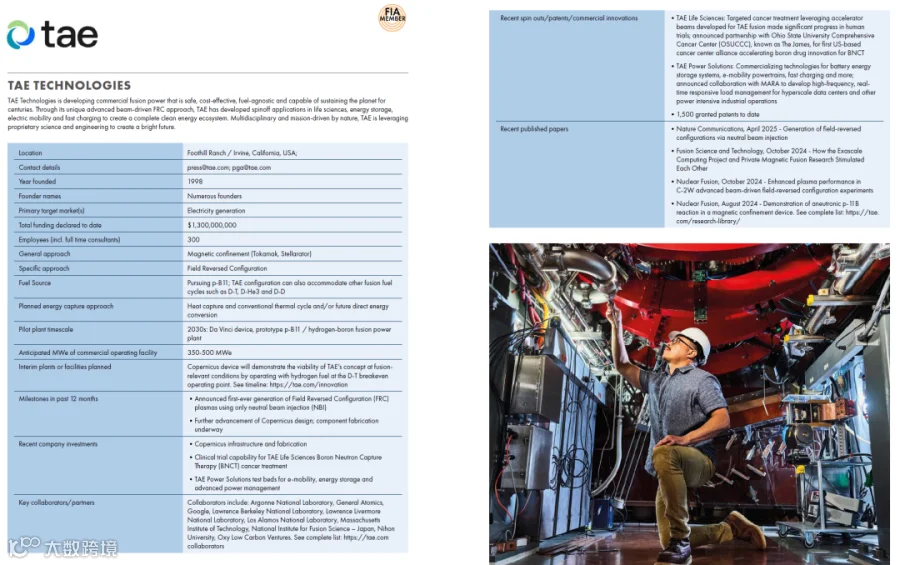
TAE Technologies 累计融资 13 亿美元,深耕质子硼聚变与场反位形技术,业务延伸至医疗与储能领域。
第二梯队则聚集了欧洲的 Marvel Fusion、Proxima Fusion,日本的 EX-Fusion。

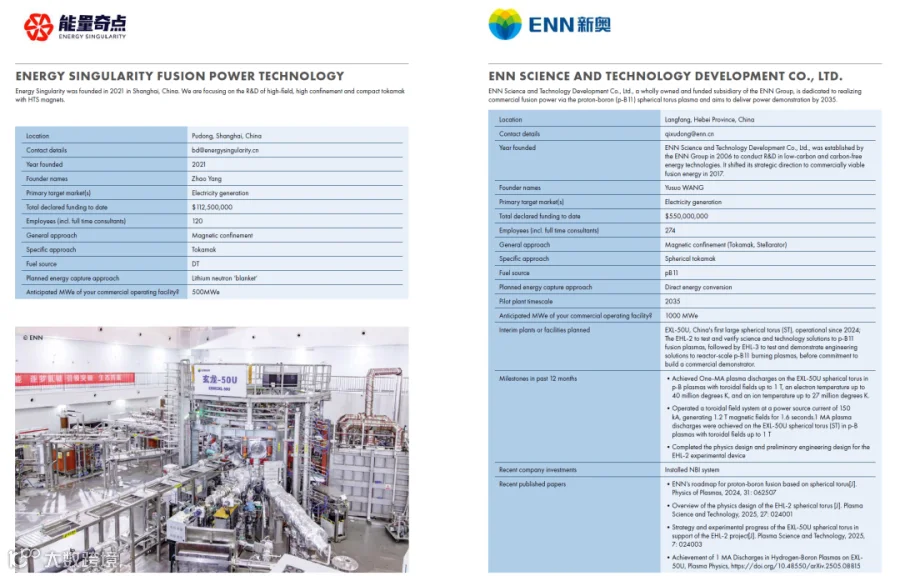
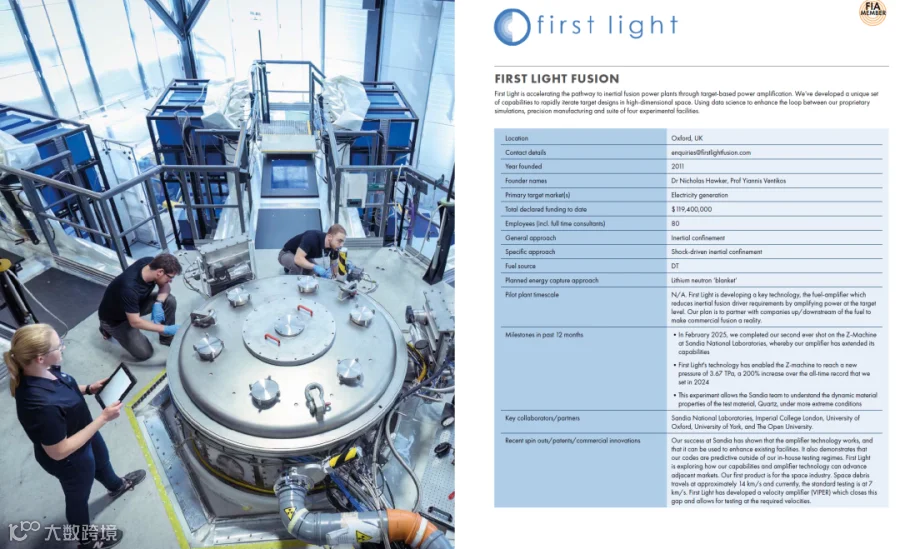
加拿大的 General Fusion 等区域龙头,各自依托本土科研资源差异化突围。与此同时,美国国家点火装置(NIF)、中国 EAST、欧盟 ITER 等大科学装置,共同构成了全球聚变的技术底座。

三、美国国家路线图:AI 赋能于公私合营的加速度
2026 年 6 月美国能源部发布的《聚变科学与技术发展路线图》,为全球聚变商业化注入了新的国家意志。这份路线图明确以"2030 年代实现商用聚变”为目标,借助人工智能加速等离子体模拟与设计,同时全面强化公私合作机制(PPP),将美国的科研优势与产业能力深度绑定。

路线图将实施周期分为三个阶段:短期 2-3 年推进实验设施建设,获取国际设施访问权;中期 3-5 年建成中型试验平台,攻关关键子系统;长期 5-10 年建成一体化商用验证堆。
六大重点方向覆盖约束材料、等离子体组件、燃料循环、电站集成等核心瓶颈,同时将国家点火装置的技术成果向产业转化。美国能源部数据显示,近年流向聚变领域的公共资金增长 84%,总额近 8 亿美元,通过里程碑式资助、国家实验室开放等方式,为私人企业分担研发风险。这种“政府搭台、企业唱戏”的模式,正在成为全球聚变产业的标准范式。

四、中国聚变的本土底气:从大科学装置到产业突围
中国在核聚变领域的积累,正从科研优势加速向产业优势转化。合肥的 EAST 装置多次刷新等离子体运行世界纪录,被称为“东方超环”;全球最大的核聚变超导磁体 CRAFT 实现 100% 国产化,标志着中国在超导磁体、真空室等核心部件上具备了全链条制造能力。媒体报道称,中国聚变产业正瞄准 2030 年发电目标,加快从实验装置向商用原型的跨越。
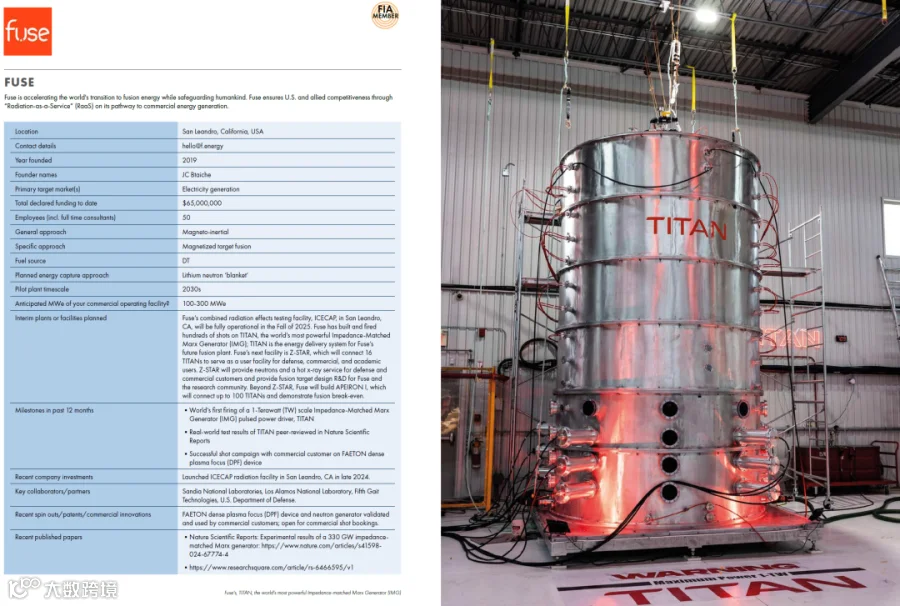
民营聚变企业的崛起是另一大看点。新奥科技(ENN Science)深耕质子硼球形托卡马克路线,累计融资 5.5 亿美元,团队规模 274 人,EXL-50U 装置已实现 1 兆安等离子体放电;
能量奇点聚焦高场紧凑型托卡马克,融资 1.125 亿美元;星环聚能(Startorus Fusion)主攻球形托卡马克与高温超导技术,融资 1.389 亿美元,计划 2028 年建成试点装置。
行业调研显示,中国聚变产业的核心优势在于:全链条的高端制造能力、更快的工程落地速度、以及比欧美低 30%-40% 的设备成本,这恰恰是中国企业出海的核心竞争力。
五、出海新航道:中国聚变产业链的全球机遇
行业专家在能源出海专题中反复强调:“中国核聚变出海不能等电站完全商用再起步,而要沿着产业链分层切入,从上游供应链到中游工程总包,再到下游场景落地,逐步建立全球话语权。” 当前中国聚变产业的出海机遇,正集中在三个维度。

其一,上游核心零部件先行卡位。高温超导带材、真空腔体、脉冲电源、低温系统等环节,中国企业已具备全球竞争力。例如国内超导龙头企业生产的 HTS 带材,性能达到国际一流水平,交付周期比欧美厂商短 30%,成本低 40%,已进入欧洲多家聚变企业的供应链;真空设备与电源系统也凭借高性价比,批量出口至美国、日本的聚变实验室。
其二,工程总包与装置建造出海。中国拥有全球最丰富的大科学工程建造经验,从核电站到散裂中子源,积累了全套的特种工程能力。面向中东、东南亚等新兴市场,中国企业可输出从设计、建造到调试的聚变实验装置总包服务,打造“小堆先行、示范落地”的出海路径。
其三,场景化落地绑定能源刚需。中东的海水淡化与工业供电、东南亚的数据中心与高耗能产业,都对稳定的零碳能源有极强需求。聚变能凭借其基荷电源属性,与当地能源结构高度匹配。专家认为,中东将是中国聚变电站落地的首选标杆市场,“光伏 + 储能 + 聚变”的组合方案,有望成为中国能源出海的下一代名片。

六、未来趋势与中国出海落地建议
展望未来十年,全球聚变产业将呈现三大趋势:技术路线逐步收敛,磁约束托卡马克路线凭借成熟度领跑;公私合营模式全面普及,各国政府深度参与产业孵化;供应链全球化分工加速,形成“欧美研发、中国制造、全球落地”的产业格局。
针对中国聚变行业的出海战略,结合行业洞察,提出四点落地建议:
第一,分层推进出海节奏,上游零部件先切入全球供应链建立口碑,中游工程总包打造标杆项目,下游电站运营锁定刚需市场;
第二,主动融入全球公私合营网络,对接美国、欧盟、中东的聚变发展计划,以技术合作规避贸易壁垒;
第三,锚定中东、东南亚核心市场,联合当地能源企业打造首个商用聚变示范项目,形成可复制的出海模式;
第四,构建产学研出海合力,依托国内大科学装置的技术积累,带动装备制造、工程建设、运营服务全链条出海。

核聚变的商业黎明正在到来。这场跨越七十年的能源梦想,正从实验室的火光,演变为全球产业竞赛的新赛道。对中国而言,核聚变不仅是一场能源技术的追赶,更是高端制造出海的全新历史机遇。正如行业观察所言:“下一个十年的能源出海,拼的不只是单一产品,更是整条产业链的协同能力。” 当中国的超导材料、工程能力与全球聚变浪潮相遇,一场改写全球能源版图的远征,才刚刚启程。