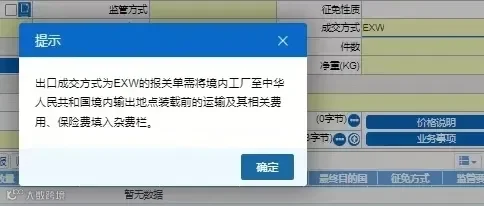
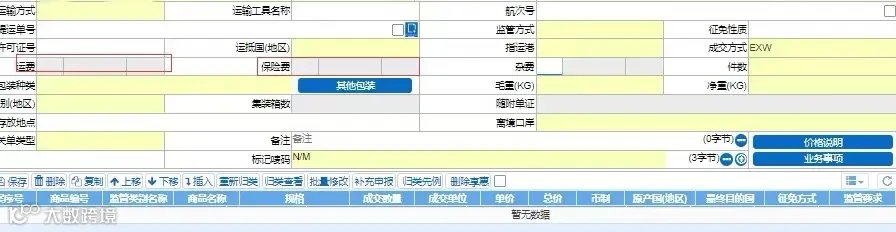
“中国国际贸易单一窗口”系统针对 EXW 成交方式的出口报关单新增提示:需将境内工厂至输出地点装载前的运输及相关费用、保险费填入“杂费”栏。为助企业合规申报,本文详解 EXW 模式下相关费用的申报注意事项。
一、出口货物的计税价格定义
根据《中华人民共和国关税法》第二十九条,出口货物计税价格以成交价格,以及货物运至境内输出地点装载前的运输及其相关费用、保险费为基础确定。
由此可见,出口货物计税价格由“货物成交价格”与“境内段运保费”(即输出地点装载前的运费和保险费)两部分组成。若采用 FOB 等成交方式,因价格已包含境内段运保费,无需重复计算。
二、EXW 成交方式的核心要点
EXW(Ex Works)即“工厂交货”,指卖方在指定地点(如工厂、仓库)将货物交由买方处置。此术语下卖方责任、费用及风险最小。具体要点如下:
卖方的主要义务:负责货物包装标记(除非无需包装),在约定期限内于指定地点将未装载货物交由买方处置,提供商业发票及安全信息等,并可协助买方办理清关。

买方的主要义务:支付货款,承担从受领货物起至最终目的地的一切费用和风险,包括出口清关、境内运输、保险及装船费用等。
价格组成:EXW 成交价格仅包含货物本身价值,不包含交付后发生的任何费用(如装货费、境内运费等)。
综上,EXW 成交价格未包含境内段运保费,故该价格并非完整的计税价格,上述费用需单独申报并计入出口计税价格。
三、申报注意事项
申报责任
EXW 条款下,买方负责出口清关及承担境内段运保费。若买方无申报资格,需向代理人提供境内段运保费凭证。卖方可协助买方办理清关,但需确保费用数据准确。
申报操作指南
依据《中华人民共和国海关进出口货物报关单填制规范》:
1.运费/保费栏:填报输出地点装载后的费用。境内段费用不可填入此栏。
2.杂费栏:填报成交价格以外、应计入或扣除计税价格的费用。
结论:EXW 模式下的境内段运保费必须填入“杂费”栏。为避免误填,系统已将运费、保费栏目置灰。
四、常见问题
(一)国内卖方不承担境内段运保费,协助办理清关时,杂费栏是否需要填报?
需要。即便卖方不承担费用,只要接受委托办理清关,就必须要求买方提供境内段运保费凭证,并如实填报。
(二)缴纳的出口关税是否需要申报?
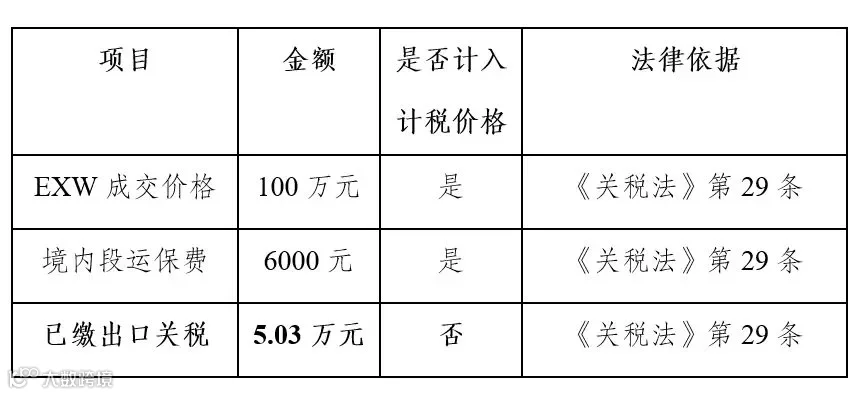
不需要。根据《关税法》第二十九条,出口关税不计入计税价格。
某企业出口机械设备,EXW 成交价 100 万元,境内段运费 5000 元、保费 1000 元。海关核定税率 5%。
正确计税价格 = 100 万 + 5000 + 1000 = 100.6 万元。
应缴关税 = 100.6 万 × 5% = 5.03 万元。
(三)运保费含有境内输出地点装载后的费用时,如何申报?
依据相关规定,单独列明的装载后费用不计入计税价格。若企业能提供凭证或合理分摊依据,杂费栏仅需填报境内段运保费。
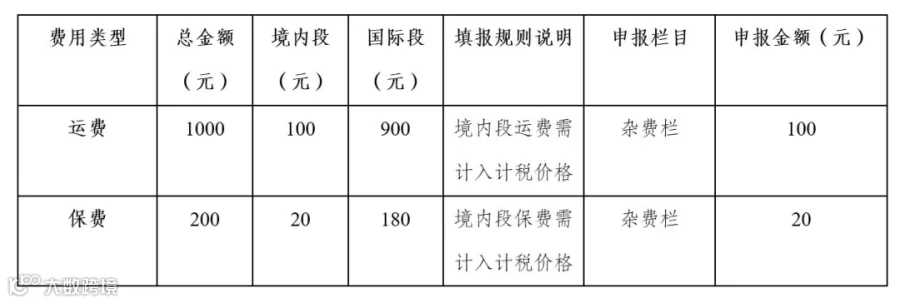
某企业 EXW 成交价 5 万元,买方支付全程运费 1000 元(含境内 100 元 + 国际 900 元)、全程保费 200 元(含境内 20 元 + 国际 180 元)。
错误做法:将 1200 元全额填入杂费栏。
正确做法:杂费栏应填120 元(仅含境内段运费 100 元 + 保费 20 元)。
准确申报 EXW 出口境内段运保费是合规关键。企业应深入理解术语内涵,严格按规范填报,并妥善保存交易及支付凭证。海关将持续优化服务,助力企业畅通合规出口之路。