


9 月 15 日,高盛发布最新研报,通过对 11 个行业、40 家公司进行横向比较后,给出的判断相当有意思:中国企业全球化已经进入第二阶段,从过去的低端、边缘市场切入,开始向全球核心市场和高利润环节渗透。
高盛预计,2026 年中国企业在海外市场的平均份额约为 18%,未来十年有望提升至 31%;中国样本企业的海外收入规模可能达到当前的 4.6 倍。真正值得关注的,不是已经跑出来的企业,而是那些目前海外份额还比较低、但行业空间很大的后来者,包括机器人出租车、手术机器人、变压器、隐形正畸等。
但高盛也提醒,出海的下半场不会像上半场那么容易。因为当中国企业从低端市场打到核心市场,面对的不再只是价格竞争,而是品牌、渠道、服务、认证、客户关系和全球供应链等一整套护城河。

一、中国企业出海,正在从边缘走向核心
过去很多人理解中国企业出海,往往是一个简单逻辑:中国制造成本低,产品便宜,打入海外市场,抢占份额。但高盛认为,现在这个逻辑已经不够用了。
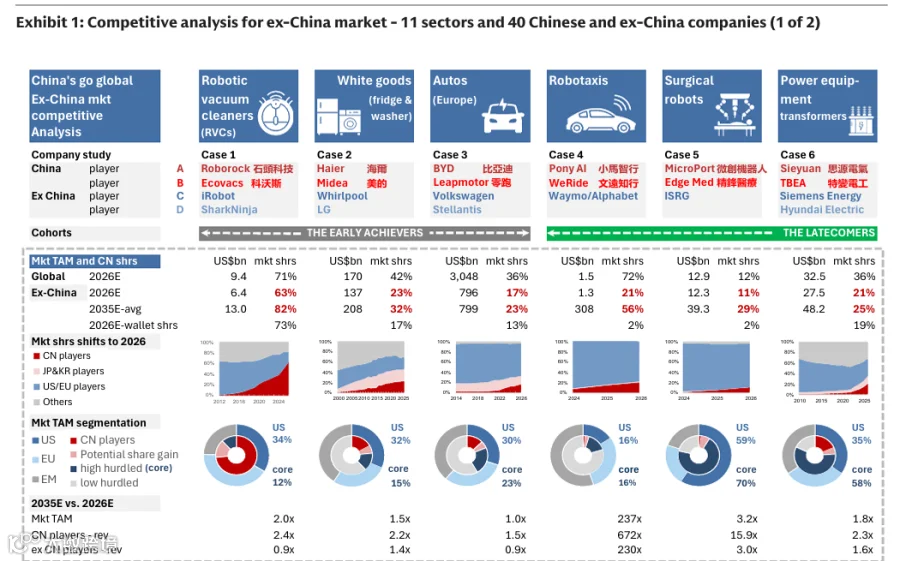
在它研究的 11 个行业中,中国企业 2026 年在海外市场的平均份额已经达到 18%,而新兴市场更是达到 24%,欧盟约 16%,美国约 10%。更重要的是,超过 70% 的行业最初都是从新兴市场开始出海,超过 80% 是从低端市场切入。
这其实非常符合颠覆式创新的经典路径:先不要跟巨头正面硬碰硬,而是去巨头看不上的地方,比如低端市场、新兴市场、价格敏感型消费者。等企业把产品、供应链和品牌能力做起来之后,再慢慢往中高端走。
所以高盛看到的并不是一次普通的出口增长,而是一条非常清晰的升级路线:低端市场,新兴市场,中高端市场,核心市场。
这也是为什么高盛把中国企业分成三类。
第一类是早期领先者,包括扫地机器人、白色家电、欧洲汽车,这些行业中国企业已经取得比较明显的海外份额。
第二类是后来者,包括 Robotaxi、手术机器人、变压器、隐形正畸、电商等,这些行业目前海外份额还不算高,但未来空间非常大。
第三类是挑战者,包括 HVAC、快递、六轴工业机器人,这些行业的核心市场护城河比较深,中国企业进一步突破的难度更大。
而高盛认为,未来十年最值得关注的,其实是第二类后来者。
二、最值得关注的不是已经成功的,而是后来者
高盛预计,未来十年中国企业海外收入可能增长到现在的 4.6 倍,但不同赛道的增长潜力差别非常大。
已经跑出来的行业,比如扫地机器人和欧洲汽车,未来反而没有那么容易。原因很简单:市场份额越高,继续抢份额越难。比如扫地机器人,中国企业在海外已经占据非常高的市场份额,高盛预计这一领域未来更多面临的是竞争加剧和价格压力。欧洲汽车也是类似,中国新能源汽车已经从过去的低端切入,开始进入欧洲主流市场,接下来面对的是传统汽车巨头最核心的市场。
因此,早期领先者虽然已经证明了自己的竞争力,但未来的边际增量反而可能下降。真正空间最大的,是那些当前份额低、行业增长快、中国企业产品竞争力已经出现的领域,这就是高盛所说的 Latecomers。
例如 Robotaxi。高盛数据显示,2026 年中国 Robotaxi 企业在海外市场的份额已经达到 21%,预计 2035 年可能进一步达到 56%。其中,小马智行海外市场份额可能从 4% 提升至 19%,文远知行则可能从 10% 提升至 21%。
为什么高盛这么看?因为 Robotaxi 本身就是一个高速成长的新市场,传统巨头还没有形成像汽车、家电那样牢固的全球渠道和品牌壁垒。换句话说,中国企业不是在一个成熟市场里抢蛋糕,而是在一个快速做大的市场里抢新增蛋糕,这个区别非常重要。
三、中国企业出海,最大的优势仍然是供应链和产品迭代
高盛并没有把中国企业的全球竞争力简单归结为便宜,它特别强调了两个东西:成本竞争力与产品快速迭代。
很多中国企业的打法实际上是,先用较低价格进入市场,然后快速迭代产品。一旦产品能力不断提升,价格就不一定需要持续下降。这也解释了一个非常有意思的现象。
四、中国企业出海真的会带来全球通缩吗?
很多投资者过去有一个直觉,中国企业出海等于低价产品大量进入海外,等于全球价格战。但高盛研究 11 个行业之后,得出的结论并没有这么简单。
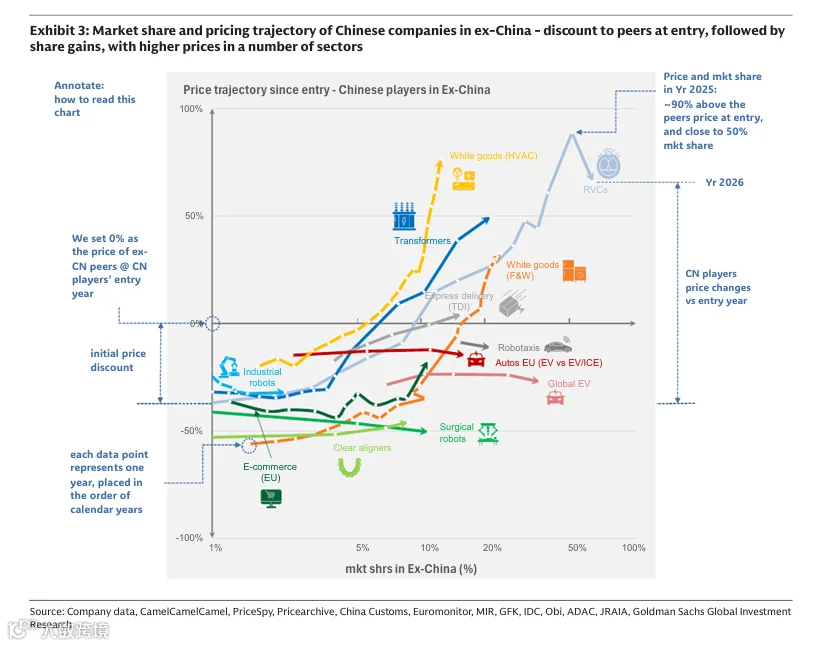
几乎所有中国企业在进入海外市场时,都存在价格折扣,平均约比海外竞争对手低 30%。但是,进入之后价格并没有持续下降。相反,在 11 个案例中,有相当多行业的产品价格后来反而上涨。
高盛认为,真正导致价格战的,并不是中国企业进入市场本身,而是需求下滑。也就是说,只要市场还在增长,企业即使拥有成本优势,也没有必要疯狂降价。真正危险的是,需求开始下降,同时竞争者又越来越多,这时候企业为了保收入、保份额,才会主动降价。
所以高盛判断,未来最需要警惕价格压力的,是欧洲汽车和扫地机器人,尤其是已经进入成熟市场、竞争比较激烈的行业。
五、真正决定中国企业能不能继续往上走的,是护城河
中国企业在海外市场前期抢份额并不一定特别难,因为巨头可能根本看不上低端市场。但问题来了,当你从低端打到高端,会发生什么?
这时候就会遇到海外巨头真正的护城河。高盛把核心市场定义为那些进入门槛很高的市场,这些市场通常拥有品牌、线下渠道、售后和维修体系、长期客户关系、行业认证、复杂的全球供应链、长期积累的产品和技术验证,甚至包括客户信任。而这些东西,不是靠把产品卖便宜 20% 就能解决的。
高盛估计,核心市场占海外市场超过三分之一,而且往往贡献远高于收入占比的利润。所以,中国企业真正要抢的,不只是海外市场份额,而是海外市场的高利润份额。这才是出海下半场真正的难点。
六、扫地机器人,是一个非常典型的成功案例
高盛专门拿 iRobot 和中国扫地机器人企业做了案例分析。中国企业最早也是从大众市场切入,后来石头科技开始使用激光雷达,在地图、导航、避障等方面不断提升产品能力。结果就是,中国品牌不仅没有一直停留在低端,反而逐渐进入高端市场。
2017 年至 2025 年,iRobot 在海外市场的份额从 44% 下降到 15%,收入较峰值下降约 70%。最终,iRobot 在 2025 年底申请破产保护。
这个案例特别值得注意,因为它说明,真正危险的并不是低价竞争,而是低价进入之后,产品能力不断升级。如果中国企业只是便宜,海外巨头可能还能守住高端。但如果中国企业做到更便宜、更好用、迭代更快,那么原有护城河就可能被一点点侵蚀。
七、但也不是所有行业都能复制石头科技的故事
高盛同时给出了另一个案例,大金。HVAC 行业就是典型的硬骨头。中国企业在海外空调市场确实不断提升份额,尤其是在东南亚、拉美、中东等市场,但大金依然牢牢守住核心市场。
为什么?因为高端商业空调并不是简单卖一台机器,它背后还有工程设计、安装、维修、零部件、长期服务、认证体系、复杂的 VRF 和商用系统,以及几十年建立起来的渠道和客户关系。因此,大金的护城河并不只是产品,而是一个完整的生态系统。
高盛数据显示,大金 2026 年海外 HVAC 市场份额仍然达到 22%,过去十年海外收入从 100 亿美元增长到 290 亿美元。这就是为什么高盛认为,工业机器人、HVAC、快递等领域,中国企业继续向核心市场突破的难度更高。
八、所以未来十年,中国企业出海会明显分化
高盛预计,中国企业海外平均市场份额将从 2026 年的 18%,提升到 2035 年的 31%。但是,过去中国企业平均每年可以获得约 2.5 个百分点的市场份额提升,未来十年可能下降到 1.4 个百分点。这意味着,出海的大趋势没有变,但赚钱的难度会越来越高。
未来不是所有出海企业都值得关注,而是要重点看三个变量。第一,看海外市场空间,市场越大、增长越快,越容易出现增量竞争。第二,看中国企业当前份额,当前份额低,但产品已经具备竞争力,往往意味着更大的潜在空间。第三,看海外核心市场护城河,如果行业高度依赖品牌、渠道、服务和长期认证,那么中国企业突破会慢很多。
九、对投资者来说,真正值得关注的是出海第二曲线
过去大家研究中国公司,主要看国内市场还有多少空间,但现在越来越应该问,海外市场还有多少空间,尤其是那些国内竞争已经比较激烈、但海外市场渗透率还很低的行业。
高盛认为,目前市场对于中国企业全球化的增长机会仍然定价不足。其样本中,中国企业海外业务对应的 2035 年市销率平均只有 1.6 倍,而且有不少行业低于 1 倍。这背后的意思很简单,资本市场可能已经看到了中国企业出海,但还没有完全给出海业务足够高的估值溢价。
研报原文:高盛 - 转型中的中国:中国大举出海扩张——从边缘走向核心