以下内容基于魔镜洞察《2026 年半年度消费新潜力白皮书》报告部分内容整理所得。

3C 数码存量市场承压,AI 品类扩容打开全新价值增长空间
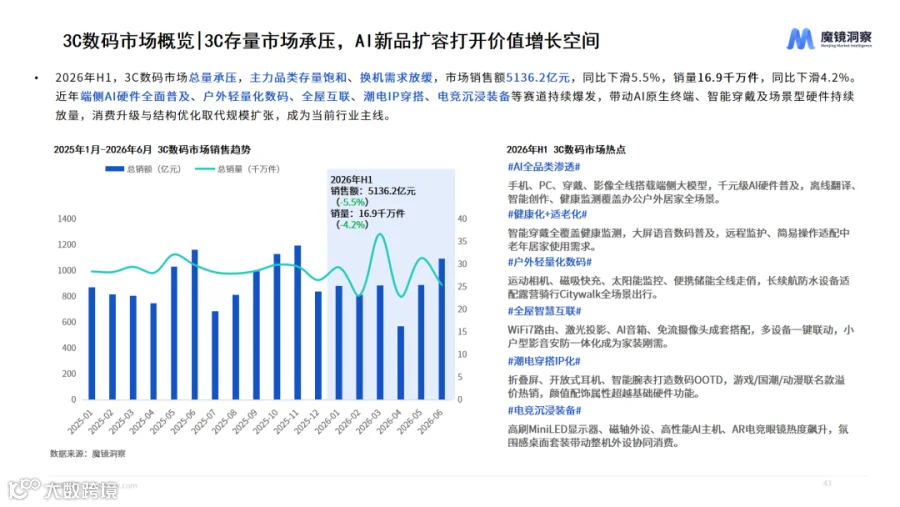
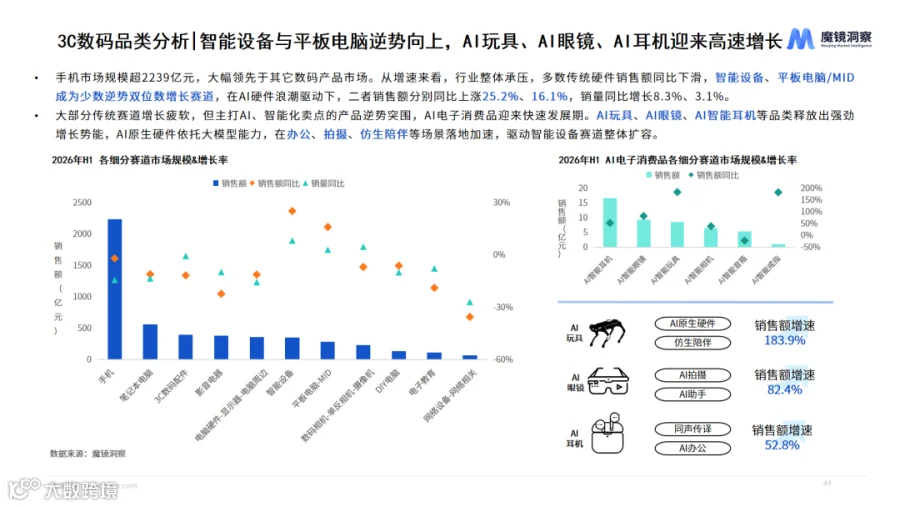
2026 年上半年,线上 3C 数码总销售额 5136.2 亿元、销量 16.9 千万件,销售额下滑 5.5%,销量下滑 4.2%,整体大盘处于承压状态,主力品类存量饱和、换机需求放缓。上游芯片等硬件成本上涨、AI 中高端新品持续普及抬升行业均价,赛道整体告别粗放的规模扩张模式,依托消费升级、品类结构优化实现增长。其中智能设备与平板电脑逆势向上,AI 电子消费品迎来快速发展期,AI 玩具、AI 眼镜、AI 耳机等品类释放出强劲增长势能,AI 原生硬件依托大模型能力,在办公、拍摄、仿生陪伴等场景落地加速,驱动智能设备赛道整体扩容。
AI 玩具市场快速扩容,早教益智为核心,交互体验驱动消费决策
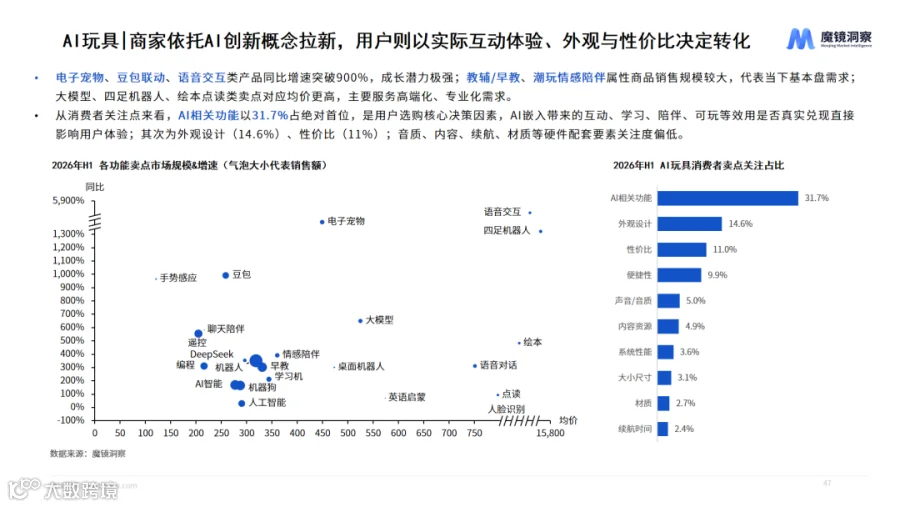
2026 年上半年,AI 玩具线上销售额达 8.5 亿元,同比提升 183.9%,市场规模快速扩张,产品迭代带动价格体系重构,中低端价位占比明显提升,潮玩、学习益智类成为市场核心品类。商家依托 AI 概念拉新获客,消费者决策重点转向实际交互体验、外观与性价比。教育场景为主要需求来源,交互流畅度、操作简易度、续航是用户核心体验诉求。
AI 眼镜中高端赛道竞争加剧,佩戴体感与实用场景成为破局关键
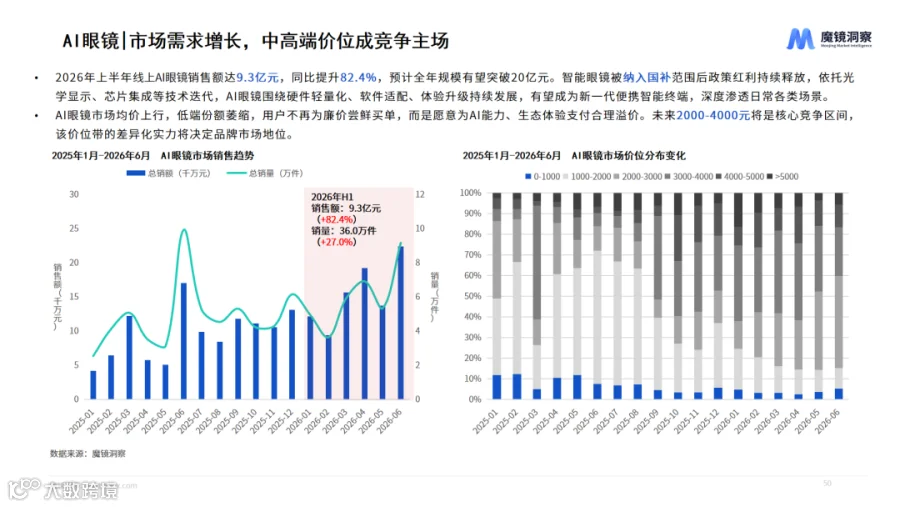
2026 年上半年,AI 眼镜线上销售额达 9.3 亿元,同比提升 82.4%,市场需求持续增长,中高端价位成为竞争主场。竞争聚焦 AI 大模型卖点,但用户核心诉求仍集中在续航、轻量化及佩戴体验上,市场需求由休闲娱乐逐步向办公、生活辅助实用场景延伸。消费群体以高线城市中青年为主,选购时兼顾智能功能与佩戴体感。
AI 耳机双价格带并行发展,AI 生产力场景打开新增量
2026 年上半年,AI 耳机线上销售额达 16.7 亿元,同比提升 52.8%,市场稳步扩容,200-400 元普及带与 1000-1500 元旗舰带并行成为主流价格带。产品竞争转向翻译、转写、生态协同等 AI 能力比拼,音乐娱乐仍是基础场景,商务会议、实时翻译带动生产力工具属性提升。音质降噪为用户底层需求,佩戴体感仍存在优化空间。
端侧 AI 走向原生普及,交互、情绪、空间体验重塑消费电子价值
2026 年 3C 数码行业逐步摆脱 AI 噱头竞争,端侧大模型与 AI Agent 深度植入消费电子全品类,推动产品从功能叠加转向原生智能适配,产品跳出单机局限推进跨设备空间协同,立足真实场景输出整套解决方案,摒弃概念化噱头功能;消费端用户淡化硬件参数执念,更加看重 AI 落地实效,兼顾基础使用体验、情感诉求、跨设备无缝体验与数据隐私安全,消费选择更趋理性分层;营销方面,内容电商成为核心阵地,用户决策链路大幅缩短,场景实测、达人测评与情绪向内容成为主流,推动品牌完成从产品售卖向价值传递的转变。





相关洞察推荐
- 重磅发布 | 《2026 年半年度消费新潜力白皮书》来了!5 大赛道帮你洞察未来消费趋势!
- "以油养肤"从小众走向主流:精华油年销 59.82 亿,99.5% 好评率指向了它的下半场
- 年销 24.84 亿,增长 730%:黄精凭什么成为药食同源新顶流?
- 除螨仪年销 26 亿,但最大的槽点不在吸力——是噪音
- 从润肺止咳到熬夜续命——养生膏 14.32 亿的生意,增量不在传统场景里
- 便携不脏手——防晒棒用 48% 的增速证明,防晒这件事可以更方便
- 增速 134%!康普茶这瓶被中产盯上的"发酵快乐水",正在饮料赛道划出自己的地盘
- 年销 1.94 亿,销量涨 170%,抹茶粉正在成为新的“咖啡替代”
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。通过 SaaS 系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。