GOWISE 印尼市场洞察
Indonesian Market Insights
2029 年实现 100% 废弃物管理!印尼借助中国专业技术开发垃圾发电系统:绿色基础设施迎来投资窗口
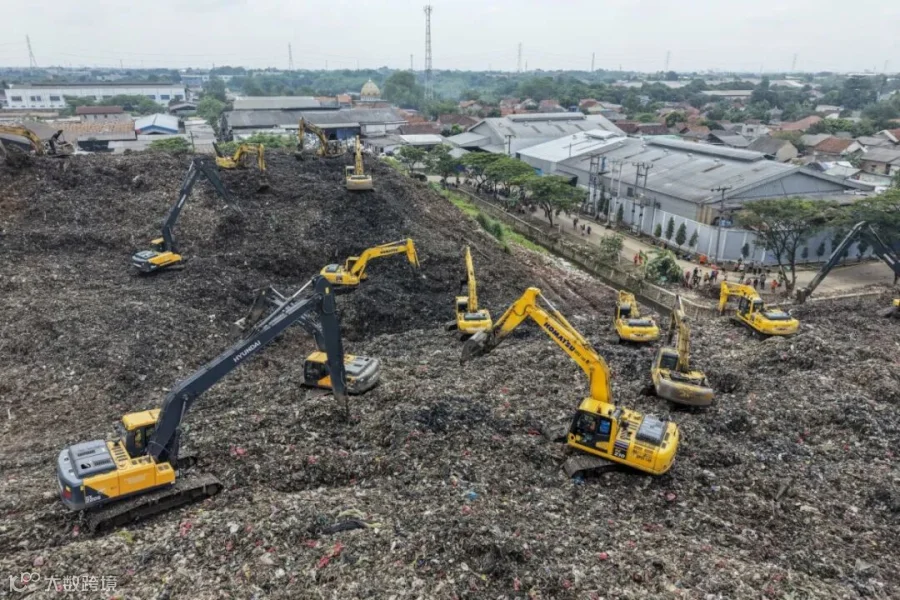
印度尼西亚正在加快构建全国垃圾发电(Waste-to-Energy,WtE)体系,将其作为应对日益严峻的废弃物处理压力、完善城市基础设施和推动清洁能源发展的重要组成部分。
01
印尼加快布局垃圾发电
国际合作成为重要支撑
印度尼西亚正在将垃圾发电作为解决国内废弃物危机的重要基础设施方向。
Danantara Indonesia 旗下清洁能源子公司 PT Daya Energi Bersih Nusantara(Denera)首席执行官 Fadli Rahman 表示,印尼正在借助国际合作伙伴的技术和项目经验,加快构建全国性的垃圾发电体系。其中,中国企业凭借技术成熟度、成本竞争力以及较强的项目执行能力,在早期项目中表现突出。
Rahman 指出,中国企业过去 20 年持续参与垃圾发电技术建设和研发,其技术水平在质量和成本方面已经具备国际竞争力。相较其他国家的企业,中国合作伙伴在项目落地速度方面具有一定优势,而这恰恰符合印尼当前加快应对废弃物危机的现实需求。
在第一阶段三个垃圾发电项目的招标中,中国企业占据重要位置。其中,浙江伟明环保股份有限公司中标 Bogor 和 Denpasar 两个项目,旺能环境股份有限公司则获得 Bekasi 项目。
随着首批项目进入开发阶段,Denera 表示,中国企业与印尼当地合作伙伴之间的协作总体顺利,项目正逐步推进至建设及后续运营阶段。
不过,Denera 同时强调,印尼的垃圾发电投资市场并非只向中国企业开放。第二阶段八个项目吸引了来自中国、韩国、日本、印度、新加坡等国家和地区的投资者参与,最终入选的合作伙伴包括四家印尼本土联合体和四家国际联合体,其主要牵头企业来自法国和中国。
这意味着,印尼正在形成一个更加多元化的国际投资和技术合作市场,未来机会可能覆盖项目投资、工程建设、设备供应、运营管理以及相关环境技术等多个环节。
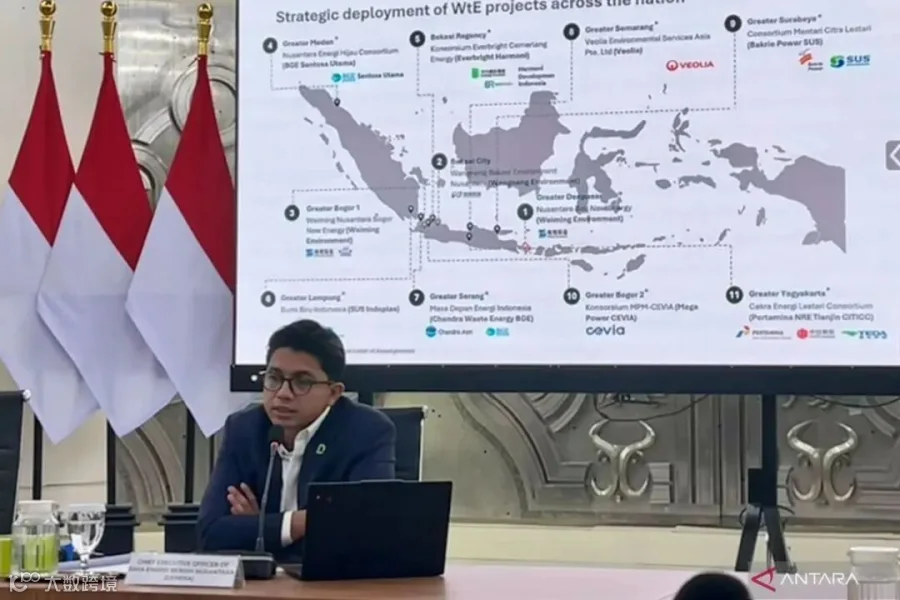
图片来源:antaranews
02
新监管框架改善投资条件
项目商业确定性进一步提高
除了引入国际技术和资本,印尼也在通过制度改革改善垃圾发电项目的投资环境。
据 Denera 方面介绍,由前总统佐科在任期内制定、现任总统普拉博沃于 2025 年 10 月 10 日签署的《2025 年第 109 号总统条例》(Presidential Regulation No. 109 of 2025),对垃圾发电投资体系进行了调整,旨在为投资者提供更多商业支持和项目保障。
新的监管安排明显减轻了投资者在基础设施和行政审批方面的部分负担。
其中,地方政府负责为垃圾发电设施提供土地,国家电力公司负责建设相关输电设施,项目审批则由 Danantara 及其他相关政府机构协同推进。相较此前由投资者自行解决土地、输电设施以及大量审批事项的模式,新的制度安排有助于缩短前期准备周期。
与此同时,项目合同的商业安排也进一步明确。根据 Denera 的介绍,相关运营协议的期限可达到 30 年,为长期基础设施投资提供相对稳定的合同预期。
垃圾供应同样是垃圾发电项目能否持续运营的关键。新机制要求地方政府为相关设施确保每天至少 1,000 吨的垃圾供应,从而降低项目投入运营后可能面临的原料不足风险。
审批流程的集中化也是此次制度改革的重要内容。过去,投资者往往需要分别向不同政府部门逐项申请许可,而在新的机制下,相关工作将由 Danantara 与中央政府相关部门共同协调推进,地方政府则主要承担土地供应和垃圾保障等职责。
对于资本密集型、建设周期较长的垃圾发电项目而言,土地、垃圾供应、电力接入和审批体系的明确化,有助于提升项目整体可执行性,也降低投资者在前期开发阶段面临的不确定性。

图片来源:eco-business
03
约 30 个项目规划启动
印尼计划在全国范围内建设约 30 座类似垃圾发电设施,目前首批项目已经进入建设阶段。例如,Danantara Indonesia 已启动位于巴厘岛的 Denpasar 垃圾发电项目建设,西爪哇省的 Bekasi 项目也已经举行奠基仪式。
根据印尼 2025-2029 年国家中期发展规划,印尼目标是在 2026 年实现 63.41% 的废弃物处理率,并在 2029 年底前实现 100% 的废弃物管理覆盖。
但垃圾发电设施能够解决的实际废弃物比例仍然有限。印尼环境主管部门此前指出,相关设施预计只能处理全国垃圾产生量中的约 13%。
因此,仅依赖垃圾焚烧和能源化利用,并不足以从根本上解决印尼的废弃物问题。真正完整的垃圾管理体系,还需要向上游延伸至家庭分类、垃圾收集、运输、回收和再利用。
从这一角度看,垃圾发电更适合作为完整废弃物管理体系中的下游处理环节,而不是替代整个废弃物治理系统。

图片来源:Context News
04
从垃圾分类到循环经济
上游改革决定产业价值
目前,印尼部分地区仍存在垃圾分类不足、收运体系不稳定以及废弃物处理资金不足等问题。
如果生活垃圾能够在家庭端得到更加有效的分类,进入垃圾发电设施的废弃物将更加适合能源化处理,而可回收材料和有机废弃物则可以分别进入回收和再利用体系,从而提高整个废弃物处理系统的效率。
这也是循环经济得以建立的重要基础。
循环经济不仅意味着减少垃圾填埋和污染,也可能创造新的经济价值和就业机会。目前,大量垃圾分类和回收工作仍由非正式就业人员完成。随着正规化收运、回收和再利用体系建立,这部分劳动力有望进入更加规范的产业链。
相关经济收益同样具有较大的潜力。印尼国家国家发展规划委员会(Bappenas)估计,如果不能充分实现循环经济相关机会,到 2030 年印尼可能面临约 593 万亿至 638 万亿印尼盾的 GDP 损失,相当于经济总量的约 2.3% 至 2.5%。
与此同时,印度尼西亚商业理事会(IBC)的分析认为,以循环经济为基础的废弃物管理投资具有更高的长期回报潜力。其测算显示,到 2045 年,每投入 1 印尼盾,有望获得约 4.61 印尼盾的回报。
这意味着,废弃物产业对于印尼而言并不仅仅是环境治理成本,也可能逐渐成为基础设施、资源回收、能源生产和绿色产业融合发展的新经济领域。
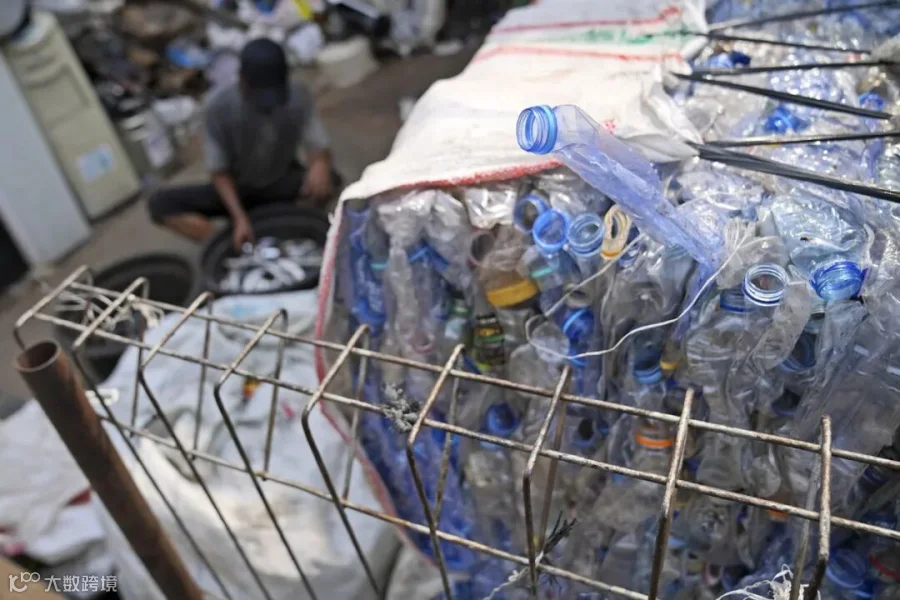
图片来源:China Daily
05
地方财政与收费机制
仍是产业化发展的关键环节
当前印尼废弃物管理面临的一个突出问题,是服务质量与资金投入之间形成的循环。
由于垃圾收运服务不够稳定,部分居民缺乏支付足够服务费用的意愿;而地方政府在收费率偏低的情况下,又缺乏动力持续增加投入,最终导致基础设施和服务质量难以明显提升。
目前,地方政府平均每年仅将约 0.7% 的财政预算投入废弃物管理,而相关基准水平约为 5%。
与此同时,垃圾处理费用在部分地区仍通过社区或基层行政机构以较为分散的方式收取,并未完全纳入地方政府正式财政体系。即使是在雅加达,相关收费也尚未完全与市政服务体系和资金使用形成直接对应。
因此,未来改革的重要方向之一,是建立更加透明、稳定和可持续的收费机制。例如,将垃圾处理费用纳入已有的公共事业缴费体系,并通过数字支付方式提升收费效率。
西爪哇省的 Bogor 项目已经提供了相应案例。当地将垃圾处理费用与供水账单结合,通过这一方式收取约 150 亿印尼盾,并提高了废弃物管理的成本回收水平。
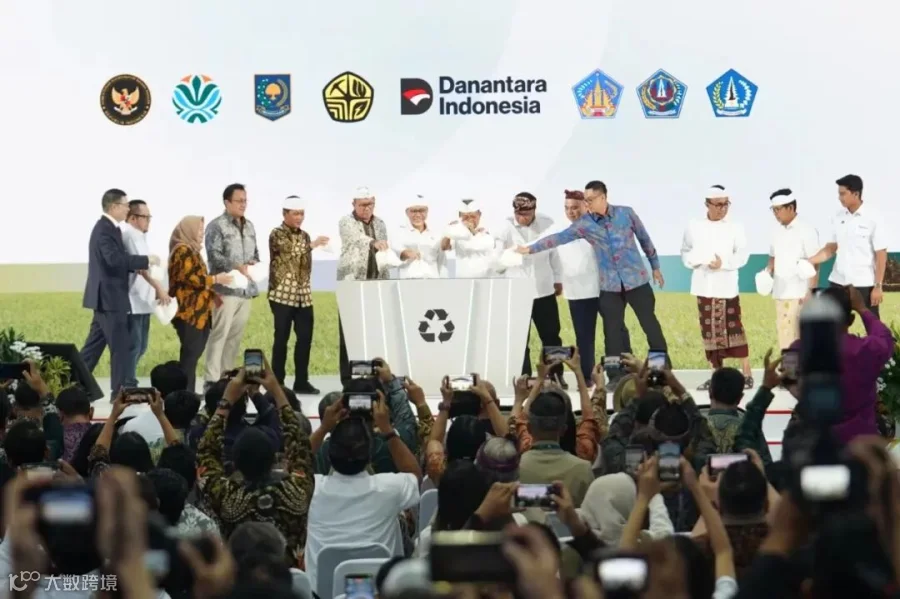
图片来源:Danantara
06
治理机制改革或将进一步
释放私人资本参与空间
要让垃圾管理真正形成可持续的产业模式,仅有基础设施投资和技术引进仍然不足,治理结构同样需要调整。
目前部分地区的环境主管机构同时承担行业监管和具体服务职能,既是“监管者”,也是“运营者”,容易造成监管与服务职责之间缺乏有效分离。
一个可行的改革方向,是将具体垃圾管理服务交由独立公共服务机构、地方政府持有企业或私人合作伙伴负责,同时保留政府的监管职能,使监督、运营和资金管理更加清晰。
此外,不同城市的垃圾产生量、人口结构和财政能力存在差异,废弃物管理模式也不应简单采用“一套方案”。政府直接运营、第三方承包以及政府与社区、私人企业共同参与等模式,都可以根据当地条件进行选择。
在监管职责更加明确、收费机制更加稳定、垃圾供应得到保障的情况下,私人资本参与废弃物基础设施建设和运营的条件将进一步改善。
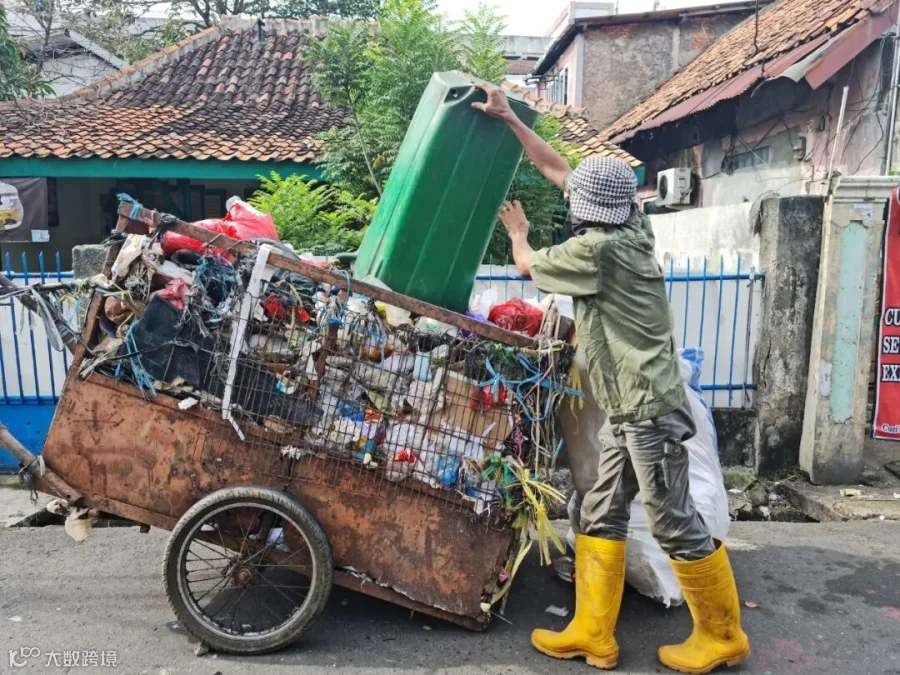
图片来源:tanahair.net
07
印尼垃圾管理产业链
正在形成新的投资窗口
从企业出海和海外投资角度看,印尼垃圾发电产业释放出的机会并不局限于建设垃圾焚烧发电厂本身。
一方面,印尼当前仍处于全国性垃圾处理基础设施扩张阶段,项目投资、工程建设、设备供应、运营维护和环境技术等环节均存在潜在需求。另一方面,随着政府逐步完善土地、垃圾供应、输电和审批机制,项目投资环境正在变得更加明确。
对于中国企业而言,垃圾发电项目也提供了技术、资本和本地产业资源结合的空间。除直接参与项目投资外,企业还可以围绕垃圾分类、智能收运、环保设备、资源回收、数字化收费及循环经济产业链寻找切入点。
不过,企业进入印尼市场时仍应重点评估当地土地获取、垃圾来源稳定性、地方财政能力、收费回收机制、长期运营合同以及环境监管等因素。尤其需要认识到,垃圾发电项目本身并不能独立解决整个废弃物治理问题,其商业可行性最终仍取决于上游垃圾收集和分类体系能否提供稳定、符合要求的原料。
总体而言,印尼正在形成“政策支持 - 基础设施建设 - 国际技术合作 - 循环经济改革”相互衔接的垃圾管理发展路径。随着政府持续推进 WtE 项目建设,并同步推动上游废弃物治理体系改革,垃圾处理有望从单纯的公共服务领域进一步发展为能源、基础设施和资源循环利用相结合的新产业。
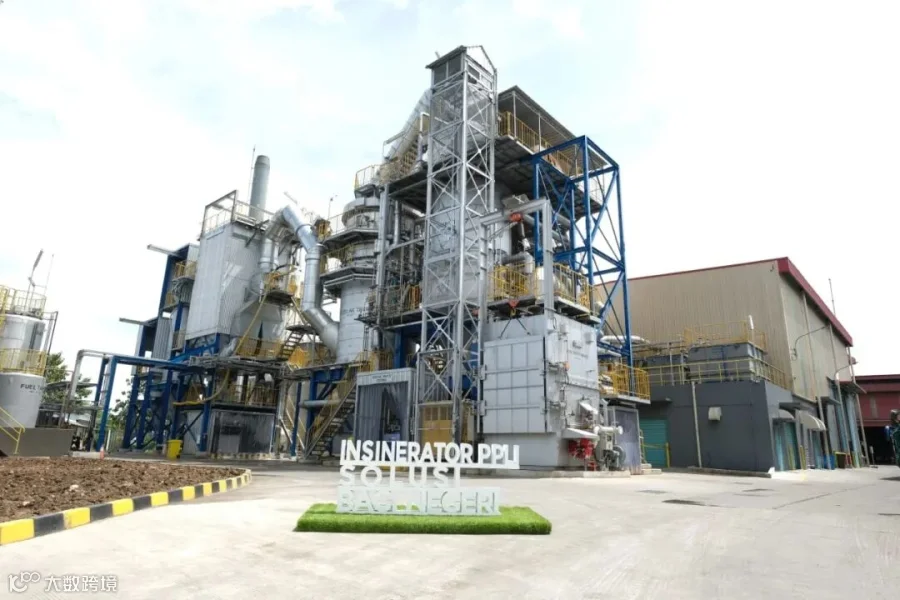
图片来源:PPLI
希望本文对您有所帮助,如果您有意出海印尼,GOWISE 寰球睿达将为您持续带来更多与印尼出海相关的资讯信息及政策解读。
参考资料:antaranews、thejakartapost
info@gowisegroup.com
www.gowisegroup.com

中国
⼴东省⼴州市荔湾区⻄堤⼆⻢路 37 号楚庭⼀星元园区(邮编:510100)
Suite 2, Level 1, 17-27 Cotham Road, Kew, VIC 3101, Australia
日本
大阪府堺市堺区中安井町 3-4-11 大和産業ビル
印度尼西亚
The City Resort Residences Komplek Rukan Malibu Blok J No.22E Cengkareng Timur,Jakarta Barat
马来西亚
4th floor, Lot 12, Block A, Warisan Square, 88000 Kota Kinabalu, Sabah, Malaysia
泰国
299/162 Vibhavadi Rangsit Road,Taladbangkhen,Laksi,Bangkok 10210, Thailand
新加坡
190 Clemenceau Ave, #06-01, Singapore 239924

国际项⽬咨询

企业跨国服务
重点服务的国家和地区:
中国|澳大利亚|日本|印度尼西亚|马来西亚|泰国|新加坡
*本⽂所陈述的信息仅为介绍 GOWISE 寰球睿达企业服务集团的业务范围和服务特点之⽤,不构成与 GOWISE 集团之间的任何法律关系。尽管我们已经尽⼒确保所提供信息的准确性和全⾯性,但我们不保证所提供信息的时效性、准确性、可靠性、完整性和适⽤性。在任何情况下,GOWISE 集团不对因使⽤本⽂所包含的信息⽽导致的任何损失或损害负责。对于读者在商业决策或其他⽅⾯的⾏为,我们建议您在作出任何决定之前,⾃⾏咨询专业⼈⼠的建议,以便更好地理解相关法律、商业和⾦融问题。