



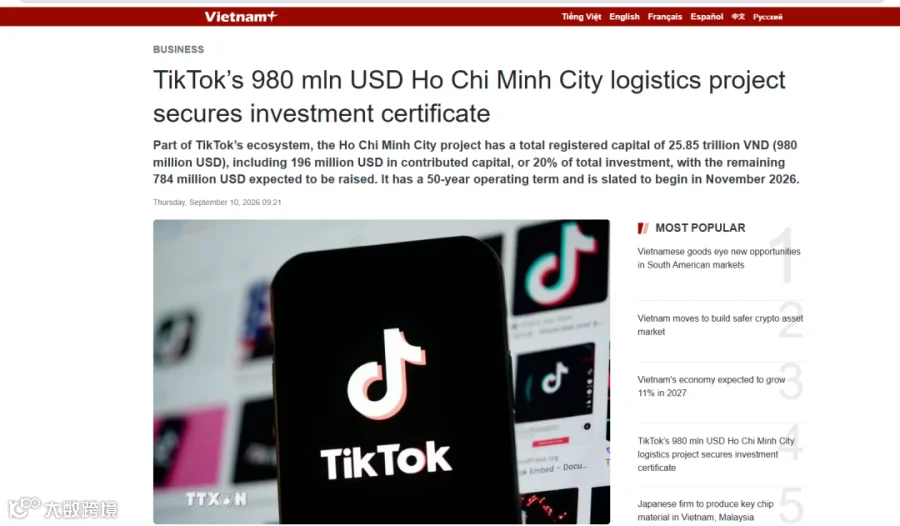
胡志明市的一纸投资批文,敲定了 TikTok 在东南亚规模最大的单笔基建项目——斥资 9.8 亿美元打造自建物流网络 Swift Logistics。项目由其新加坡主体 Tokgistic 主导落地,意味着 TikTok 不再甘于只做倒流卖货的“流量漏斗”,而是下定决心要把仓储与配送底座牢牢攥在自己手里。
一,狂奔后的履约阵痛:为什么必须是自建物流?
重注基建的直接推手,来自 TikTok 自身爆发式增长与底层履约脱节的现实焦虑:
数据背后的履约断层:官方数据显示,2025 年 TikTok Shop 在东南亚跨境 GMV 狂飙 125%,大促峰值涨幅达 270%,区域 MAU 超 4.6 亿。但依赖第三方物流导致丢件、延误与退货率居高不下,直接制约了大促承载力与复购率。
从“轻模式”到“重交付”:9.8 亿美元建 Swift Logistics,相当于字节在东南亚搭建自己的“菜鸟网络”与极兔体系,核心目的是为了缩短端到端时效,将履约从外部软肋重塑为护城河。
二,补齐货架短板:TikTok 的反向“去直播化”进阶
伴随基建重构的,还有 TikTok 平台生态的自我迭代。在内容电商已占东南亚平台总 GMV 达 37% 的当下,仅靠短视频与直播“货找人”已不足以吃透大盘:
直面用户搜索需求:在马来西亚等核心市场,即便直播贡献了近三分之一销售额,仍有大量消费者转向主动搜索。为此,TikTok 在泰国落地 Shopping Center、在新加坡主推 Shop Mall,反向搭建独立货架、品牌专区与专属售后保障。
闭环沉淀:当 Shopee(市占 53%)与 Lazada 正在全力发力短视频补内容课时,TikTok 通过“补齐货架 + 落地物流”,抢先在平台内把“刷到即买”与“搜到即购”打通成全链路闭环。
三,供给与合规变局:从流量收割到本地深耕

这场近 10 亿美元的重投入,也精准呼应了东南亚消费端与监管端的新门槛:
承接品牌升级潮:东南亚品牌授权网店交易规模正从 2020 年的 12% 迈向 2030 年的 55%。无论是高客单价的数码快充,还是注重 IP 的美妆珠宝,品牌商家要求的是确定性的配送体验与供应链安全,缺乏自建物流的平台根本留不住大牌。
应对监管合规战:2026 年以来,泰国、马来西亚等国针对跨境小包取消低额免税,并收紧社交电商合规监管。自建落地物流,不仅为 TikTok 提供本地化清关与仓配保障,更让其具备了对抗政策波动与长期扎根的实体筹码。
结语

联系小编
微信号-LiebaoTK1
猎豹 TK 是专用的 Tik Tok 海外网络解决方案,只能访问 tiktok,用作商业合法合规用途。根据国家法律法规的规定,用户不得使用猎豹 TK 的网络实施任何违反国家法律法规政策、违反公序良俗或其他损害国家、集体或他人的行为。以上行为造成的一切后果由用户自行承担,我司概不负责。如我司认为客户有前述行为的,我司有权立即中止或停止提供服务,款项不退。