文/唐果
编辑/徐一嘉
1 分钟狂卖 1000 万的 ALO,正加速布局中国市场。
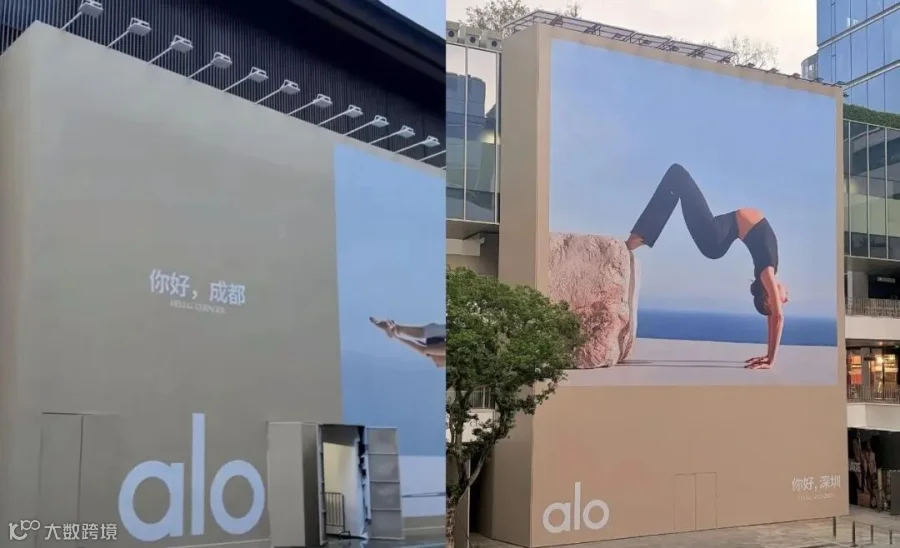
9 月 16 日,美国高端瑜伽生活方式品牌 ALO 宣布启动大中华区首轮零售拓展计划。2026 年至 2027 年间,ALO 将在上海、北京、香港、澳门、深圳、杭州及成都七城开设八家线下精品店,部分门店围挡已亮相。
ALO 选址策略激进,直指各城市核心商圈。杭州首店落子湖滨银泰 in77 B 区,毗邻苹果旗舰店与 LV,对角相望 lululemon;上海进驻张园与兴业太古汇,北京入驻国贸商城,香港布局利园及 K11 MUSEA,澳门、深圳、成都则分别落地银河度假城、湾万象城及太古里。这些点位均具备成熟的商业氛围与高端品牌集聚效应。
此举彰显品牌对中国市场的信心。8 月 12 日,ALO 天猫旗舰店及微信小程序正式上线,首分钟销售额突破 1000 万元,刷新天猫运动户外行业新店纪录,首日交易额近 1 亿元。
从线上爆发到线下重兵部署,这位被好莱坞明星捧红的"lululemon 贵替”,正全面进军中国。与此同时,老对手 lululemon 2026 财年二季度净利润同比下滑 11.2%,面临业绩与股价双重压力。在此窗口期,ALO 的入局或将重塑瑜伽服饰市场格局。

90 天“闪电战”,ALO 猛踩油门
ALO 入华节奏迅猛。2026 年 6 月 17 日官宣进入中国,8 月 12 日线上渠道同步开售。赵露思同款 SUIT UP 直筒裤(售价超千元)首日销量破万,带动品牌首日交易额近 1 亿元。上线首周,ALO 在“天猫超级开业盛典”期间成交总额接近 2 亿元,诞生 2 个千万级爆款及 24 个百万级单品。
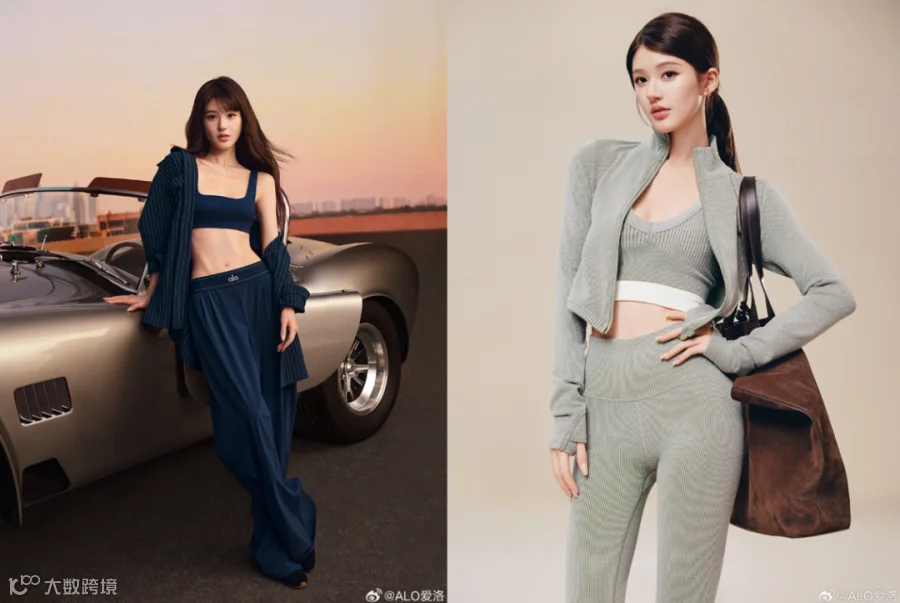
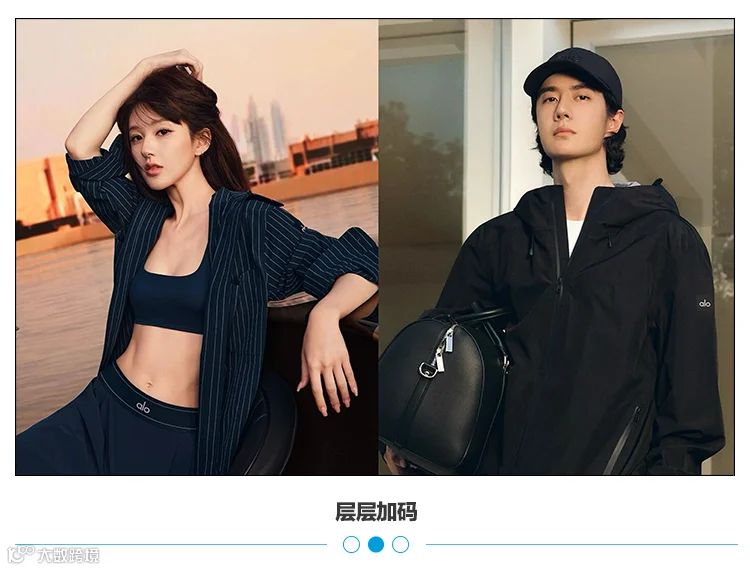
营销层面,9 月 8 日 ALO 官宣王一博为全球品牌大使,继 JISOO、Jin、宁艺卓之后,进一步拓展男性消费群体及运动时尚标签。9 月 15 日,五城六店围挡集中曝光。短短三个月,ALO 完成从官宣、线上发售、明星代言到线下拓店的全链路布局。
ALO 国际 CEO Benedetta Petruzzo(前 Dior、MiuMiu 高管)表示,中国市场是全球战略核心。品牌旨在构建融合运动、健康与文化的"ALOsphere"空间,在保持全球标准的同时吸纳本土文化。
尽管开局亮眼,但入华不足四个月的 ALO 仍面临本土化挑战。如何适应中国消费者需求、优化服务管理,将决定其长远发展。
争议不断:光环背后的隐忧
ALO 创立于 2007 年,由两位潮流 T 恤商人在洛杉矶威尼斯海滩发起。不同于 lululemon 的“功能性瑜伽”定位,ALO 主打"Studio-to-Street"理念,强调运动与时装审美结合,凭借修身剪裁与大胆色彩迅速出圈。

依靠明星街拍与网红穿搭,ALO 的潮流属性远超运动专业度。这种模式带来流量同时也引发争议:部分消费者认为其版型适合拍照但不适合运动,且千元价位的产品存在面料易起球等质量问题,被戏称为“千元次抛衣”。
此外,假货泛滥严重稀释了品牌高端价值。在官方入华前,印有"ALO"标识的低价仿品已渗透至下沉市场,导致消费者对品牌溢价产生质疑,模糊了其轻奢精英的核心标签。

ALO 用 90 天完成了入华“闪电战”,解决了“被看见”的问题,但要在面料品控、渠道治理和本土化运营上建立“被信任”的护城河,仍需时日。

赛道进入“深水区”
ALO 的攻势恰逢 lululemon 在华增长放缓。2026 年二季度,lululemon 中国市场净营收按固定汇率计算下滑 2%,同店销售额同比下降 8%,为进入中国以来首次负增长。官方归因于负面舆情、流量流失及新品表现不及预期。

这为 ALO 提供了切入机会。数据显示,ALO 约 84% 的门店选址在 lululemon 门店 800 米范围内,客群高度重叠。然而,lululemon 深耕中国十余年,拥有成熟的社群文化与自研面料护城河,基本盘依然稳固。
竞争不仅限于二者之间。美国品牌 Vuori 亦计划 2027 年在华开店 20 家。更严峻的挑战来自本土品牌:Maia Active、粒子狂热等以 300 至 500 元价位、贴合亚洲人身型的版型及高性价比,正在抢占大众市场。对于 ALO 和 lululemon 而言,懂中国供应链与消费者的本土品牌或许是更大的威胁。