

HUAON
PART ONE
行业概述
眼科医疗服务涵盖眼部及视觉系统的全周期诊疗、保健与康复,包括疾病诊治、视力矫正、术后护理等。该服务依托专业技术与设备,面向全年龄段人群,提供白内障、青光眼、屈光不正等眼病治疗,以及视光检查、干眼管理、儿童视功能干预等专项服务,旨在保障视觉健康并提升生活质量。

HUAON
PART TWO
行业发展背景
我国眼科医疗行业受多层级政策强力驱动。从“十三五”至“十四五”眼健康规划,构建了全生命周期服务体系;近视防控专项政策拓宽了视光市场;社会办医政策助推民营眼科崛起;医保规范与技术指南的出台,则推动了行业的标准化与智能化升级,为高质量发展奠定坚实基础。

HUAON
PART THREE
产业链结构
1、眼科医疗服务行业产业链结构图
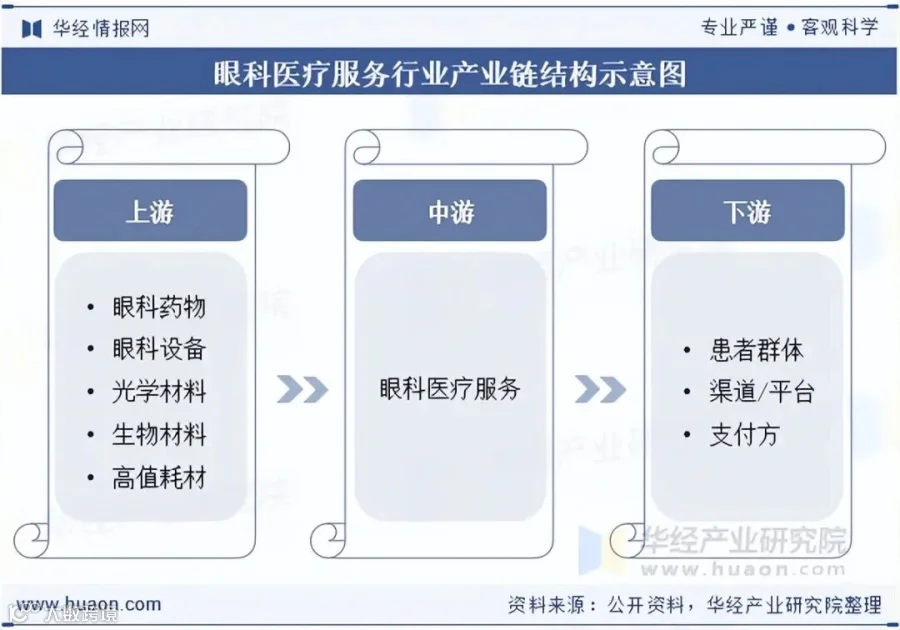
眼科产业链上游加速药物、设备及高值耗材的国产替代与创新;中游呈现“公立保基本、民营做消费”的双轨格局,连锁化与下沉趋势显著;下游由青少年、中青年及老年患者构成刚性需求市场,医保与自费双轨支付驱动消费升级。
2、眼科医疗服务行业上游分析
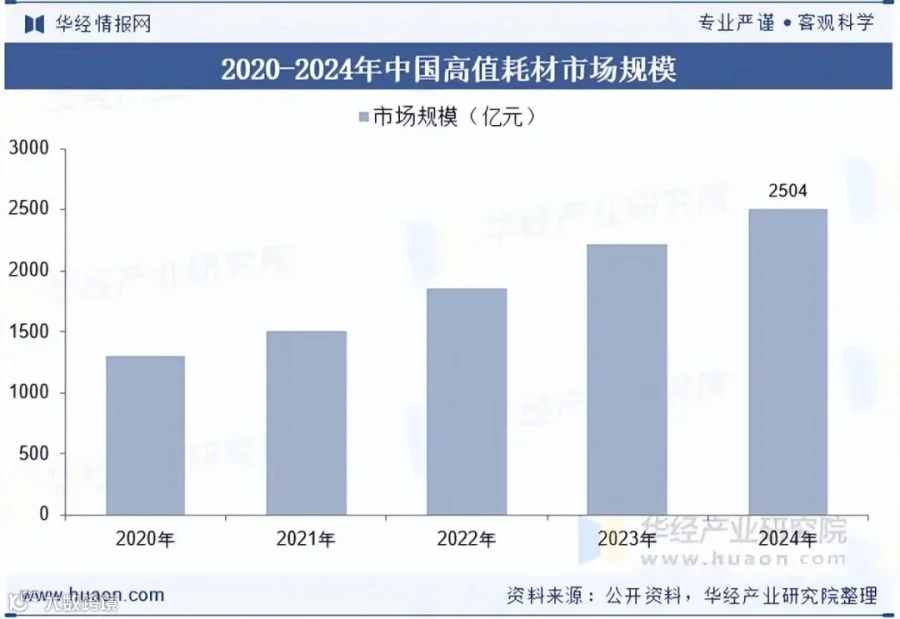
2024 年我国高值医用耗材市场规模达 2504 亿元,整体稳健发展。眼科高值耗材(如人工晶状体、角膜塑形镜等)作为重要组成部分,随着集采常态化推进,价格逐步合理化,有效降低了机构采购成本与患者负担。
HUAON
PART FOUR
市场发展现状
1、全球眼科医疗服务行业市场规模
2025 年全球眼科医疗服务市场规模达 1647 亿美元,呈稳步增长态势。得益于各国医疗体系完善、先进技术普及及消费医疗升级,市场增量显著,带动了上下游协同发展,为全球眼科机构及供应链企业提供了广阔空间。

2、全球眼科医疗服务行业市场区域分布
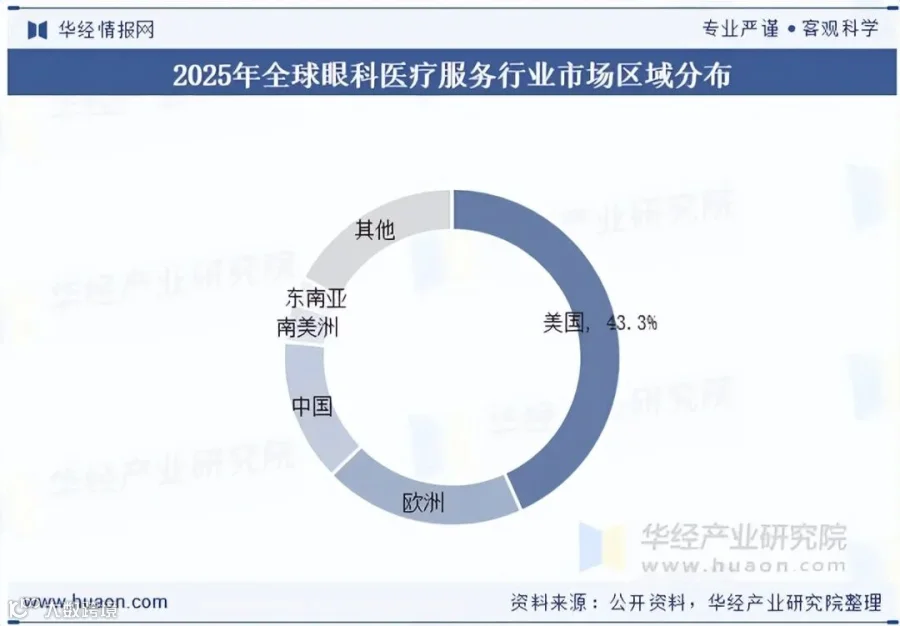
全球市场区域差异显著:美国占比 43.3%,凭借成熟体系与高消费能力领跑;欧洲占比 19.4%,发展稳健;中国占比 13.8%,位列全球第三。相较欧美,国内市场虽体量有差距,但依托庞大人口基数与持续升级的医疗服务,增长潜力巨大,未来份额有望进一步提升。
HUAON
PART FIVE
行业现状分析
1、中国眼科医疗服务行业市场规模
2025 年我国眼科医疗服务市场规模达 1561 亿元,步入稳步扩容期。受人口老龄化、青少年近视高发及居民眼健康意识觉醒驱动,白内障、屈光手术、近视防控等细分赛道快速发展。相比欧美,国内行业增长空间广阔,发展动能充足。

2、中国眼科医疗服务行业细分市场
2025 年国内医疗视光市场规模达 424 亿元,成为增长主力。在防控政策落地与护眼观念升级的双重作用下,视光服务趋向专业化与常态化。市场需求旺盛,服务品类不断丰富,行业保持良好增长势头,具备持续扩容潜力。

HUAON
PART SIX
竞争格局分析
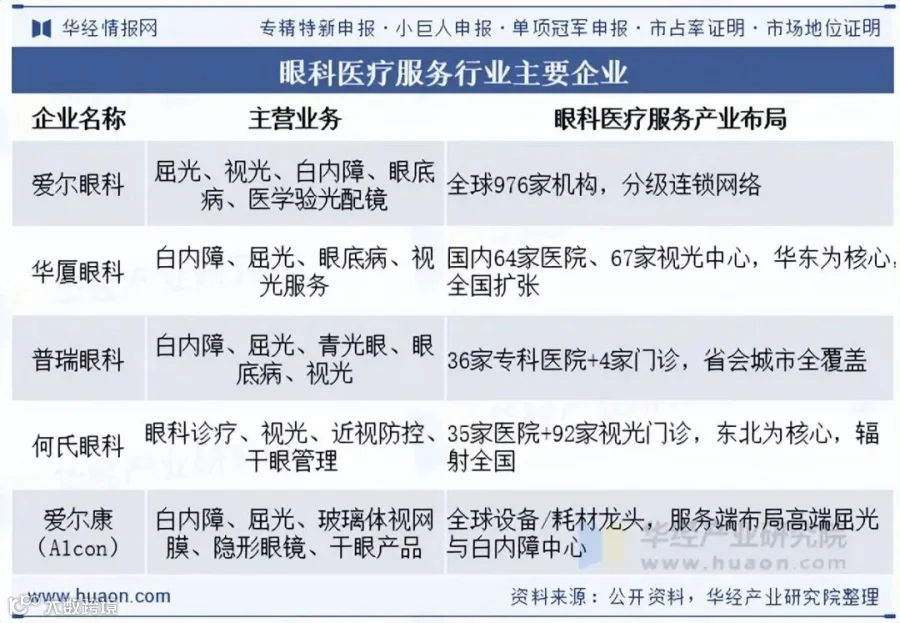
全球市场中,欧美由爱尔康、强生视力健、蔡司等巨头垄断高端市场,集中度高。中国市场形成“一超多强”格局:爱尔眼科凭借全球化网络与分级连锁稳居龙头;华厦、普瑞、何氏等企业加速全国布局,深耕屈光、视光与白内障赛道。
HUAON
PART SEVEN
行业发展趋势
居民眼健康意识觉醒与人口结构变化,正推动眼科需求从单一治疗转向全生命周期健康管理。青少年近视低龄化促使 OK 镜、离焦镜片等防控服务快速增长;老龄化加剧推高白内障等老年眼病发病率,预计 2025 年白内障手术量将达 600 万台。同时,消费升级驱动屈光手术、高端晶体植入等需求扩容,患者追求从“复明”转向高清视觉质量,ICL、全飞秒等高端术式渗透率持续提升。政策层面聚焦重点人群,推动预防、筛查、诊疗、康复一体化体系建设,加速行业向“健康管理”转型。