


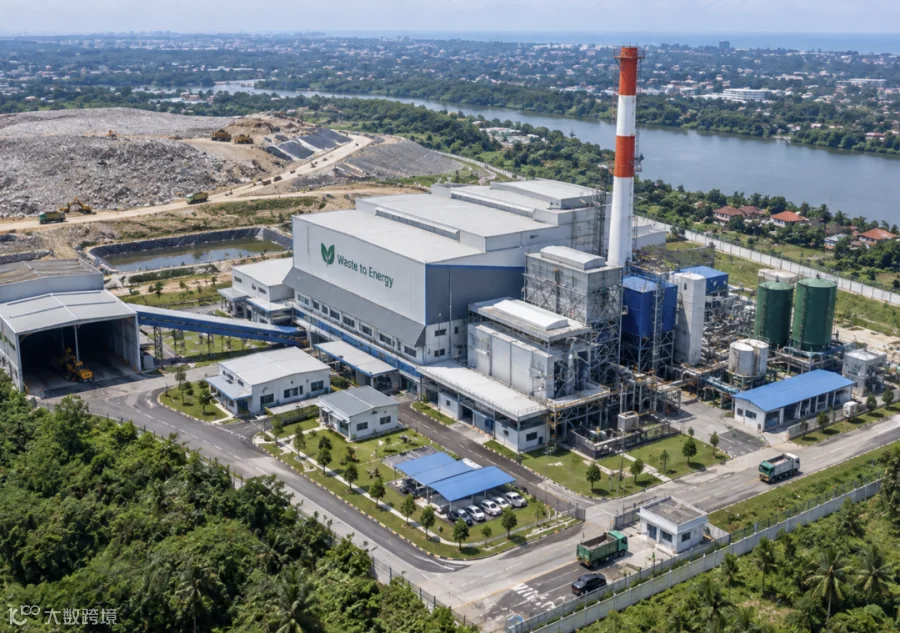
印尼垃圾发电项目正迎来爆发期。作为拥有 2.8 亿人口的大国,印尼长期面临严峻的垃圾处理难题。目前,该国 278 个城市陷入“垃圾围城”困境,近半数垃圾无法得到有效处理,环境污染日益严重。
在此背景下,印尼大力推动垃圾发电产业发展,中国企业已成为其中的主力军。
一期三项目全面启动,中企担当主力
近期,印尼垃圾发电一期三个标志性项目接连启动:
7 月 8 日,伟明环保巴厘岛项目正式启动。该项目日处理垃圾 1500 吨,占地约 6 万平方米,建设期约 2 年,商业运营期 30 年。预计每年可减少约 64 万吨二氧化碳排放,并创造约 1200 个就业岗位。
8 月 26 日,旺能环境勿加泗市项目正式启动。该项目日处理垃圾同样为 1500 吨,所发电力可满足当地近 10 万户家庭用电需求,将大幅减轻当地填埋场压力。
9 月 17 日,伟明环保茂物项目正式启动。该项目占地约 8.7 万平方米,日处理能力 1500 吨,投资金额约 1.63 亿美元,建设周期约 2 年。
至此,印尼垃圾发电一期三个项目已全部动工。相较于印尼过往的项目推进效率,此次进展显著提速。

二期项目箭在弦上,中企参与度超九成
一期项目全面开工的同时,二期项目也已蓄势待发。印尼第二批垃圾发电项目合作伙伴名单正式公布,中国企业的参与度极高。
在公布的合作伙伴中,中国企业牵头 2 个项目,分别由光大环境和康恒环境负责。另有 4 个项目虽由印尼本土企业牵头,但均由高能环境、城发环境、中信建设国际投资、泰达环保等多家中企组成联合体共同建设运营。此外,原由法国苏伊士和威立雅牵头的 2 个项目,因苏伊士退出,改由高能环境与印尼本土公司组成的联合体递补中标。
统计显示,在印尼规划的 11 个垃圾发电项目中,中企参与了 10 个,占据绝对主导地位。
这一成果得益于中国垃圾焚烧产业二十多年的高速发展。从焚烧炉设备、烟气净化系统,到 EPC 建设、项目投资及长期运营,中国企业已构建起成熟的全产业链优势,技术与管理经验驾轻就熟。

资金与政策双轮驱动,破解落地难题
印尼此次为何能高效推进垃圾发电项目?核心在于资金到位与政策理顺。
主权基金统筹,告别“糊涂账”
印尼垃圾发电项目的“金主”是印尼国家主权财富基金 Danantara。该基金采取统一组织、统一招标、统一采购的模式,推动全国项目建设。
过去,印尼地方政府各自为战,受限于财政状况、审批流程及项目标准的差异,导致项目难以落地。如今由 Danantara 牵头,项目层级显著提升。其规划推动全国 33 个城市的垃圾发电项目,总投资约 91 万亿印尼盾(约 55 亿美元)。除这 33 个项目外,后续还有 20 多个城市具备建设潜力,市场空间预计超 35 亿美元。总计约 90 亿美元的投资规模,是中企必须抓住的战略机遇。
总统令明确规则,保障投资回报
政策层面,印尼总统令第 109 号(PR 109/2025)起到了关键作用。该法令解决了过往地方政府无法独自解决的痛点:资金来源、垃圾供应、电力收购及电价机制。
以电价为例,官方披露 PSEL 项目购电价格为 0.20 美元/千瓦时,并由印尼国家电力公司(PLN)负责回购。这意味着电力销售渠道与规则清晰化,为项目融资、现金流测算及长期回报提供了确定性保障。
同时,Danantara 建立了统一的投资采购机制,通过资格预审和 Partner List 筛选参与者,理清了原本容易扯皮的流程,极大提升了项目执行效率。
产业链多维机遇,中企如何破局
对于中国企业而言,直接拿下主导权(如伟明环保、旺能环境模式)是最佳参与方式。目前 11 个项目招标结束,仍有至少 22 个项目待敲定,进入 Danantara“白名单”是关键门槛。
对于其他未直接主导运营的中企,产业链上仍有三大机遇值得关注:
EPC 工程总承包
33 座电厂的建设意味着巨大的工程量。按目前规模,单座项目投资约 10~13 亿元,其中建安工程和设备采购占比最大。印尼本地在大型垃圾焚烧项目,尤其是炉排炉、环保系统及发电系统等复杂工程方面经验有限,这正是中国工程企业的优势所在。即便运营方不自行完成全部 EPC 工作,随着项目增多,专业工程外包需求也将大量释放。
核心设备与装备出口
垃圾发电是一套复杂的工业系统,涵盖焚烧炉排、余热锅炉、烟气净化、汽轮发电机组及渗滤液处理等核心设备。33 座电厂对应至少 33 套核心焚烧线需求。中国已形成成熟的垃圾焚烧装备产业链,具备从设计制造到安装调试的全流程能力。部分中企已在越南、泰国等国输出设备并进入 Danantara 合作名单,印尼市场将成为新的海外增量。
配套产业与资源化利用
垃圾发电背后的配套产业同样商机无限。例如炉渣综合利用,焚烧产生的炉渣可用于制砖、路基材料等。中国在炉渣资源化利用技术上已较为成熟,若印尼项目大规模铺开,这将形成一个新兴的细分市场。
结语
印尼力推垃圾发电,势头强劲。相比新首都建设或百万千瓦级光伏项目,垃圾发电厂造价更低,财务压力更小,且建成即见效,符合印尼政府的政绩诉求。
对于中国企业而言,无论是主导投资运营,还是深耕 EPC、设备出口及配套服务,印尼垃圾发电市场都蕴含着全方位的机会。关键在于凭借过硬实力,精准把握这一出海新风口。
