大数跨境

有望对标Databricks,OceanBase押注AI数据底座的万亿市场

有望对标Databricks,OceanBase押注AI数据底座的万亿市场 智东西
2026-09-18
1
导读:企业AI转向“小模型微调+多模态底座”,数据基建新市场。

企业 AI 转向“小模型微调 + 多模态底座”,数据基建新市场。
作者 | 王涵
编辑 | 漠影
AI 落地的真正拐点,已不在模型本身。
当通用大模型足够强大且廉价后,企业发现真正的瓶颈在于数据。散落的交易记录、文档、图片及未整理的向量数据,能否被 Agent 有效利用,成为关键问题。
这一转变将数据层推向台前。当数据库使用者从人变为海量 Agent,数据类型从结构化扩展至多模态,需求也从单纯存储升级为统一管理、实时检索、语义理解与安全合规。
这些变化正在重构数据市场的边界。
9 月 10 日,在 2026 Inclusion·外滩大会《数智进化:让多模态数据成为 AI 核心燃料》论坛上,IDC 中国企业软件市场研究经理王楠发布最新研究
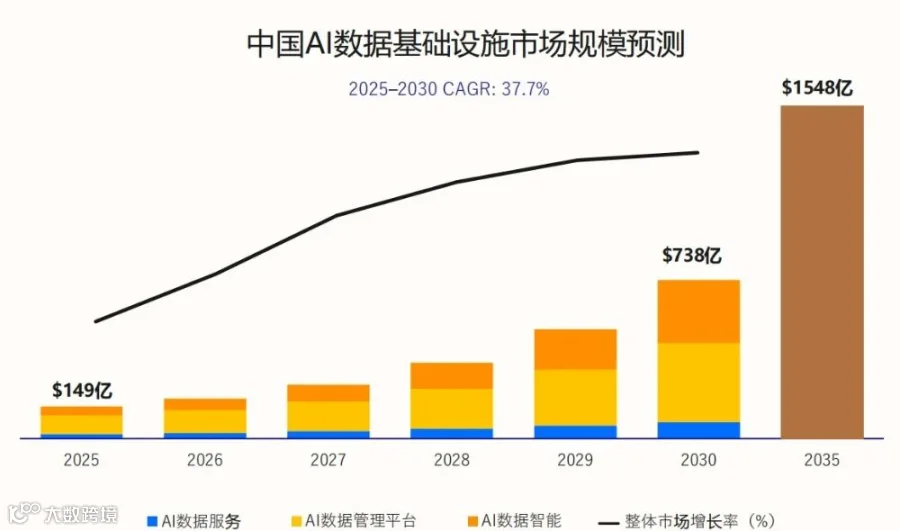
研究重新划定"AI 数据基础设施"版图并给出明确判断:中国市场将从 2025 年的约 149 亿美元,增长至 2030 年的 738 亿美元,到 2035 年有望达到约 1 万亿人民币规模
万亿级新市场正在开启,率先卡位的将是那些能将数据转化为 AI 燃料的底座。

01. 大模型不适配真实生产环境,企业选择“小模型微调 + 多模态底座”

通用大模型直接应用于企业生产环境面临四大阻碍:
第一是成本。通用大模型参数量大、推理开销高,高频规模化场景下的 Token 成本和 GPU 算力消耗令企业难以承受。
第二是延迟。企业在线业务要求毫秒级响应,而通用大模型数秒的生成速度无法满足交易、风控等实时链路需求。
第三是幻觉与口径。通用模型缺乏对企业私有数据口径和业务规则的理解,直接使用易导致回答失真。IDC 报告指出,口径不一会导致 AI 输出不可信,企业因此优先关注数据质量、血缘和元数据管理。
第四是数据隐私与领域适配。金融、政务等强监管行业数据不出域,且行业知识散落在内部系统中,通用模型难以直接获取和理解。
瓶颈在数据,解法亦在数据。IDC 建议企业拥抱“小模型 + 多模态底座”模式:构建强大的多模态数据底座,结合行业知识与场景数据,通过小模型微调实现高效、可控的生产级 AI 落地。
企业无需在每个环节调用超大参数模型,而是利用自有数据微调出更专、更快、更便宜的小模型。前提是必须将结构化交易记录、半结构化日志、非结构化文档图片及向量数据统一管理,形成可供模型消化的“燃料”
这也是多模态数据底座成为必选项的原因。IDC 数据显示,企业新生成数据资产中约 90% 为非结构化形态(文档、图片、音视频),传统架构的能力缺口直接制约了 AI 落地。

02. 新路径冲击数据基础设施,万亿新市场诞生

“小模型 + 多模态底座”的生产级路径,对传统数据基础设施造成全方位冲击。
蚂蚁集团基于 OceanBase 的实践显示,当 Agent 成为基础设施使用者,其数量级远超人类工程师。蚂蚁内部 AI 应用平台“灵光”已生成数千万个“闪应用”,虽多数处于沉睡状态,但唤醒时要求秒级响应。这意味着数据底座需解决百万级、千万级库的高密度共存与按需唤醒问题。
数据体量也在快速膨胀。IDC 预计,中国数据生成量将从 2025 年的 76.05ZB 增长至 2030 年的 146.65ZB,五年接近翻倍
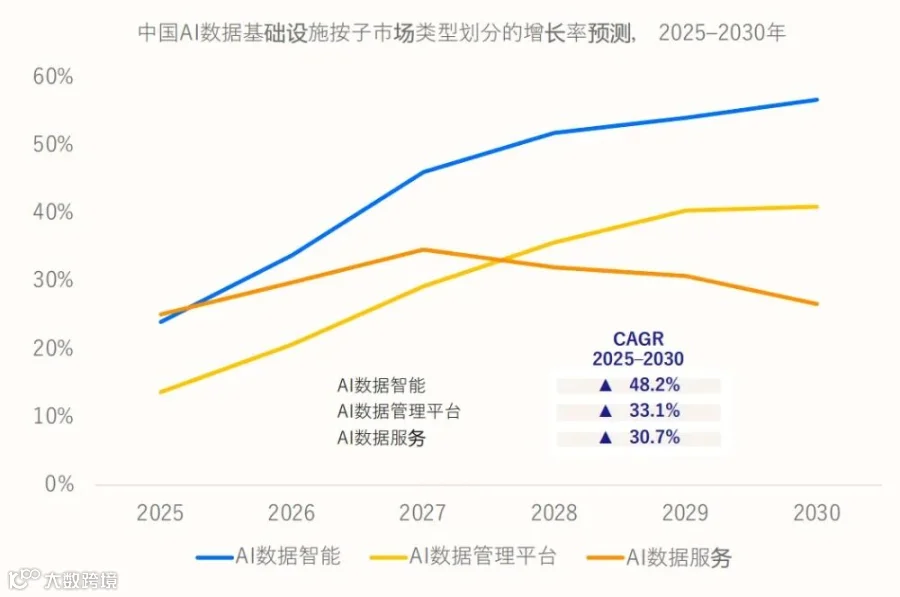
面对重构的市场,IDC 重新划定"AI 数据基础设施”边界,将其划分为三大子市场
  • AI 数据管理平台:承担多模态数据的统一管理和处理,是 AI 应用的数据底座,规模占比最高。
  • AI 数据智能:利用 AI 提升数据治理、分析和使用效率(如 AI 辅助数据治理、Data Agent 与数据产品),是增速最快的子市场。
  • AI 数据服务:从传统标注向复杂数据工程和运营体系升级,包括 RAG 知识库运营、Agent 轨迹数据集构建及多模态合成数据服务。
据 IDC 数据,2025 年中国 AI 数据基础设施市场规模约为149 亿美元。预测 2030 年达 738 亿美元(复合增长率 37.7%);到 2035 年达到 1548 亿美元(约合人民币 1 万亿元),较 2025 年增长超过 10 倍
数据基础设施市场的天花板,已从百亿级数据库市场切换至万亿级 AI 数据基础设施市场。

03. OceanBase 的新卡位:AI 数据基础设施的底座与入口

IDC 报告指出,未来竞争关键在于谁能率先形成覆盖“数据管理—数据智能—数据服务—Agent 消费”的完整闭环,OceanBase 正朝此方向布局。
2026 年 6 月 29 日,OceanBase 发布面向 AI 时代的湖库一体 AI 数据库,核心思路是将数据湖的开放存储、数据库的事务处理与分析能力,以及多模态数据处理能力统一,为 AI 应用和 Agent 提供基础。
  • OceanBase Lakebase:湖库一体的 AI 湖库,原生支持多模态数据统一管理,融合实时分析、混合搜索及开放计算能力。
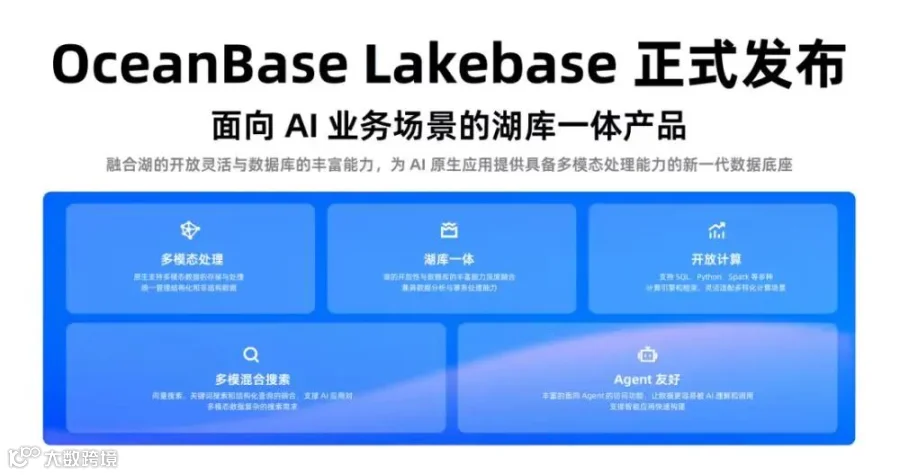
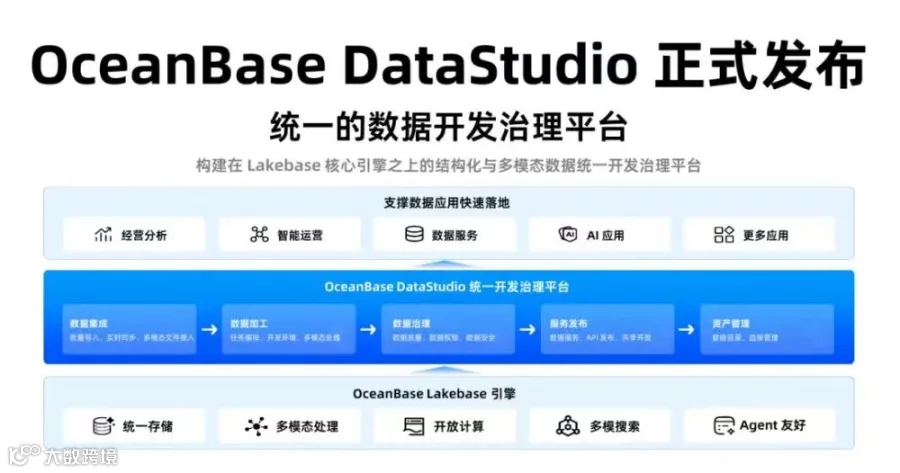
  • Lakebase 配套 DataStudio 等能力:提供面向 Agent 场景的数据沙箱,支持大规模生产级 Agent 基于真实数据快速创建隔离环境,用于评测、实验和验证。
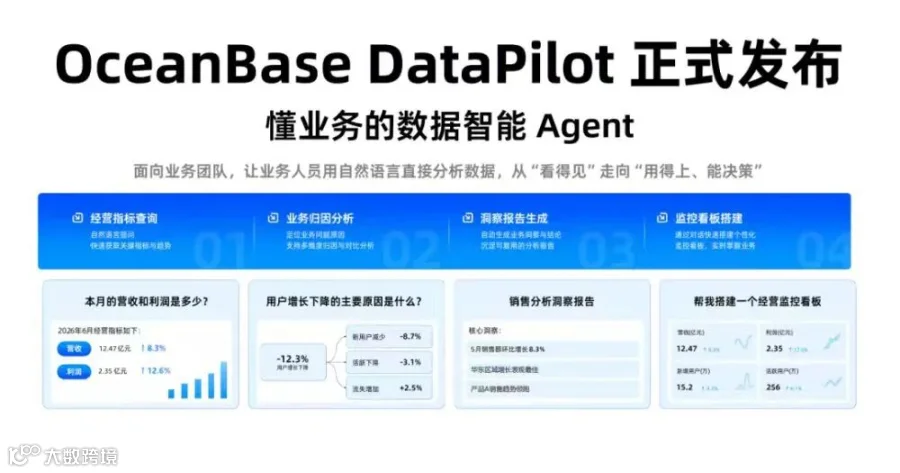
  • OceanBase DataPilot:面向经营分析和业务决策的数据智能 Agent,作为企业业务数据的智能入口,让用户通过自然语言完成数据分析与报告生成。
  • AI 数据生态:通过 seekdb、ConyrxtSeek 等开源项目拓展生态,打通从数据到 AI、从 AI 到 Agent 的技术链路。
这套产品组合精准对应 IDC 的市场分类:Lakebase 和 seekdb 对应 AI 数据平台,DataPilot 和 AgentSeek 对应 AI 数据智能,DataStudio 和持续服务对应 AI 数据服务。OceanBase 已承担起 AI 应用和 Agent 的统一数据底座与入口的新角色。

04. 目标是 Databricks,OceanBase 增长空间刚刚打开

市场格局变化促使 OceanBase 价值重估。传统数据库估值看市场份额与利润,天花板清晰;而 AI 数据平台估值看TAM(总可触达市场)、平台化能力、Agent 数据入口及生态闭环
按此标准,OceanBase 的对标标杆是 Databricks。后者由 Apache Spark 创始团队创立,2026 年 8 月完成 50 亿美元融资,估值达 1900 亿美元。
有趣的是,Databricks 将面向 Agent 的数据库产品命名为 Lakebase,OceanBase 也将湖库一体引擎命名为 Lakebase。两家从不同方向出发的公司,最终在产品命名上收敛于同一词汇。正如 OceanBase CTO 杨传辉所言:“不同的路,同一个终点。”
立足当前格局,OceanBase 正处于高速成长的起步阶段。据彭博 2026 年 7 月消息,OceanBase 正推进首轮 A 轮融资,目标规模 20 亿至 30 亿元人民币,这是其首次引入外部市场化资本。商业化方面,2026 年年化收入突破 14 亿元,同比增速高达 70%
若以 Databricks 的 1900 亿美元估值为参照,OceanBase 的增长空间将没有天花板

05. 结语:AI 下半场的胜负手在于数据基础设施

IDC 报告指出,未来企业 AI 落地的竞争焦点将从“模型军备竞赛”彻底转向“数据基建比拼”。
当头部模型通用能力趋同且足够用时,稀缺的变成了数据层的能力差异。数据基础设施构建周期长、迁移成本高,一旦形成技术壁垒和客户黏性,先行者优势将随时间不断放大。
在中国市场,不缺数据和场景,缺的是能把数据变成 AI 燃料的基础设施。填补这一空白的公司,或将定义下一代企业数据平台的形态。
【声明】内容源于网络
0
0
智东西
各类跨境出海行业相关资讯
内容 11838
粉丝 0
智东西 各类跨境出海行业相关资讯
总阅读243.6k
粉丝0
内容11.8k