


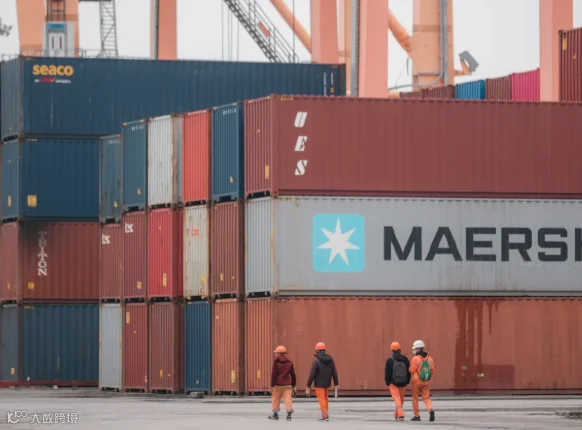
导语:今年全球资本市场,航运巨头马士基(A.P. Moller-Maersk A/S)上演了一出逆势狂飙的戏码。尽管华尔街分析师普遍看空,预警运费见顶,但马士基股价年内累计涨幅仍接近 60%。在地缘冲突与供需错配的背景下,支撑这艘巨轮无视看空情绪的核心逻辑究竟是什么?
运费飙升与双重利好:马士基的底气所在
马士基股价的强劲走势,核心驱动力源于全球供应链持续紧张与市场需求的共振。
- 地缘政治带来的供给红利:红海及霍尔木兹海峡的航运中断,导致大量船舶运力被锁定。供给端短缺迅速打破供需平衡,将运费推至高位。
- 业绩指引连续上调:受益于运费飙升,马士基今年夏季连续两次上调业绩指引。公司不仅成功消化了中东冲突引发的燃料成本上涨,也抵御了美国关税政策带来的潜在冲击。
华尔街的冷遇:26 位分析师仅 1 人喊“买入”
与火热的股价形成鲜明对比的是华尔街分析师的谨慎态度。彭博社追踪的 26 位分析师中,仅有 1 位给出“买入”评级。
多数分析师质疑高运费的可持续性,认为随着红海航线逐步恢复,支撑高运费的基础将崩塌,过剩运力终将拖累市场。摩根大通分析师 Alexia Dogani 在 8 月底报告中直言:“目前的盈利和运费水平不可持续,近期的强劲现金流难以转化为实质性的股东回报。”她维持目标价为 10,000 丹麦克朗(约 1,543 美元),不足当前股价的一半,并警告市场正处于“盲目看涨的顶峰”。
逆向视角:最高质量的防御性周期股
在一片看空声中,汇丰银行分析师 Parash Jain 成为唯一坚持“买入”评级的声音。Jain 承认运费涨势终将冷却,但他指出,凭借多元化的业务结构——除远洋运输外,马士基在物流和码头服务领域的深度布局为其提供了坚实的盈利缓冲。他评价道:“马士基是该行业最高质量的防御性周期股”,其抗风险能力优于赫伯罗特或中远海控等同行。
此外,市场交易数据已现微妙变化:
- 空头撤退:数据显示,马士基做空比例已从年初的 20% 大幅降至 10% 左右,做空者在 2026 年面临巨大亏损压力。
- 财报预期乐观:巴克莱银行分析师指出,马士基将于 11 月发布的财报前景“极其强劲”,该股已被列入积极催化剂观察名单。
结语
正如 Nordnet AB 投资经济学家 Per Hansen 所言,当分析师观点极度悲观而公司不断上调预期时,股票反而拥有“在评级上调中继续奔跑的充足空间”。在全球供应链充满变数的当下,马士基的这波大涨究竟是昙花一现的狂欢,还是价值重估的开端,值得市场持续观察。