

·聚焦:人工智能、芯片等行业
铰链成为例外:作为整机唯一快速演进的机械系统,其厚度、重量及折痕控制的微小进步,用户均能直观感知。
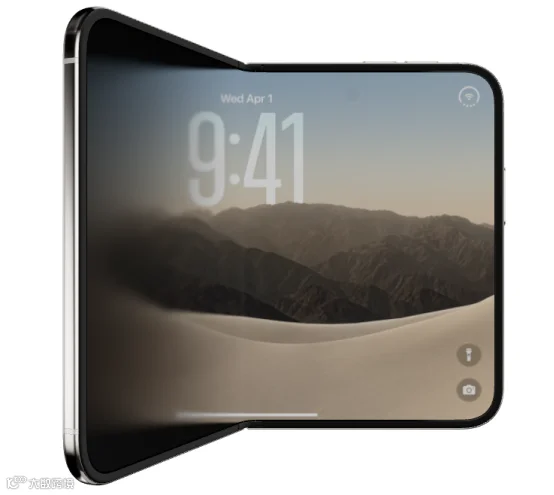
屏幕的战争打完了,轴的战争刚开始
折叠屏发展至第七年,柔性 OLED 面板与 UTG 超薄玻璃已实现从稀缺到量产的跨越,屏幕环节难以再构建决定性差异。展开后的折痕、闭合时的厚度以及长期开合的可靠性, kini 全部收敛于机械结构之上。
一部大折叠手机的铰链由上百个零件组成,需在 4 毫米多的展开厚度内完成同步传动、悬停阻尼与屏幕支撑。SoC 与屏幕可外购,但铰链的手感与寿命必须通过微米级的打磨来实现。作为智能手机中少数仍由机械工程决定体验的部件,铰链已成为新的竞争战场。
Counterpoint Research 预计,到 2026 年底,全球折叠屏智能手机累计出货量将突破 1 亿部,虽目前仅占整体市场约 2%,但预计 2027 年同比增长率达 37%。在直板旗舰外观、性能及影像进入微创新阶段后,折叠形态成为少数能制造肉眼可见差异的方向。
Counterpoint 指出,折叠机价格约为传统直板机的 3 倍,对厂商而言是销量有限但战略价值极高的“橱窗”。在此轮竞争中,铰链逐渐演变为折叠旗舰的“空间总管”。

铰链的含金量:材料、工艺与毫米经济学
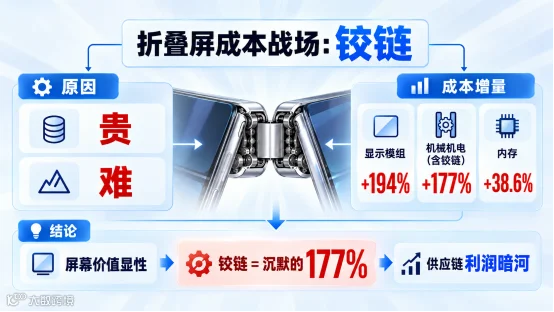
铰链之所以成为兵家必争之地,核心在于其高昂的成本与制造难度。爱建证券拆机测算显示,折叠屏相较直板机的成本增量主要集中在三部分:显示模组增加约 194%,含铰链在内的机械机电部件增加约 177%,内存增加约 38.6%。屏幕价值虽高,但铰链这块“沉默的 177%"才是供应链中的利润暗河。
折叠屏铰链的轻量化制造主要依赖多种精密工艺。MIM(金属注射成型)是重要方向,通过粉末冶金与精密模具结合,实现复杂微型金属结构件的大规模制造;部分企业正突破高精度模具和钛合金成型技术。另一条路线是金属 3D 打印,如 OPPO Find N5 采用钛合金 3D 打印技术制造天穹铰链翼板,最薄处仅约 0.15 毫米,在降低重量厚度的同时保持强度。
荣耀通过鲁班架构持续优化铰链结构,结合材料创新与精密工艺,提升可靠性与耐久性,部分产品铰链经数十万次折叠测试验证。铰链不仅需在展开状态下支撑柔性屏,还需在折叠过程中精准控制屏幕弯折轨迹和内部空间变化,维持合理曲率以降低机械应力。
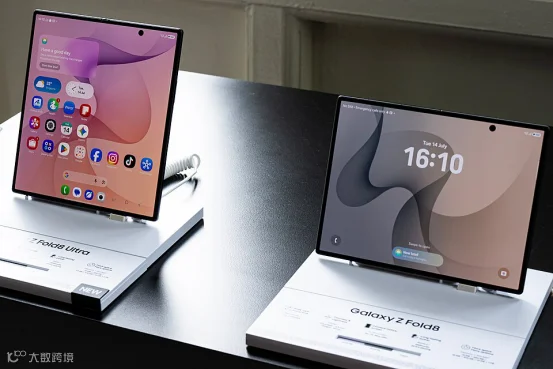
三星表示,折叠机铰链需平衡受力分配、结构强度、耐久性、内部空间和重量,设计无法简单等比例缩小。Galaxy Z Fold5 降至 253 克,今年 Galaxy Z Fold8 已做到 201 克。为继续减重,工程团队重新审查了约 270 个零部件和 180 多种辅助材料。
铰链位于折叠机所有矛盾的交叉口:既占据横贯机身的宝贵空间,又直接参与屏幕受力和结构刚度,同时必须承受反复机械运动。其评价体系具有系统性:开合阻尼需舒适,左右同步性要好,展开后足够平整,折叠时需预留合适曲率,且不能过厚过重,还需经受大量反复开合考验。
这使得折叠机铰链呈现特殊的商业属性:设计高度定制,制造高度精密,验证周期漫长,量产后却必须像普通消费电子零件一样稳定。尽管不同品牌命名各异,但工程目标日益一致:缩小空间、降低重量、控制屏幕应力并保留可靠性。整机越薄,铰链承担的工程任务反而越多。

12 亿美元市场背后,供应链出现两条路线
TrendForce 预计,2025 年全球折叠手机铰链市场规模约 12 亿美元,铰链约占单台折叠手机 BOM 成本的 5% 至 8%。由于一套铰链涉及 MIM、CNC、冲压、组装及非晶合金等多种材料和工艺,行业竞争已从单一企业较量升级为从材料、精密零件到完整模组的技术链比拼。
从完整铰链及模组能力看,韩国 KH Vatec 是代表性企业,技术积累覆盖精密金属结构件、铸造及组装模组。2025 年公司营收约 3.16 亿美元,同比增长 36.6%,其中组装模组收入约 1.89 亿美元,占比显著。
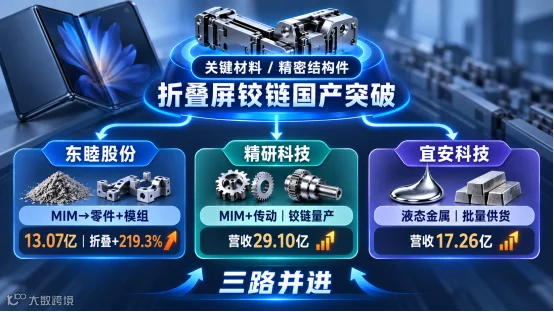
国内企业则在关键材料和精密结构件环节加速突破。东睦股份依托 MIM 技术切入,由单一零件向"MIM 零件 + 模组”延伸。2026 年半年报显示,其 MIM 技术平台上半年主营业务收入 13.07 亿元,同比增长 8.25%;受折叠机订单带动,折叠组装件相关收入同比增长 219.3%。
精研科技路径更接近"MIM+ 传动组件”协同,已实现多款折叠屏手机铰链量产。2025 年营收约 29.10 亿元,同比增长 34.79%;其中 MIM 零部件及组件收入 16.43 亿元,传动、散热类组件及其他业务收入约 7.50 亿元。
另一条技术路线来自宜安科技,其长期布局非晶合金(液态金属),利用材料高强度、高弹性及复杂精密成型能力切入铰链结构件,并已实现批量供货。2025 年公司整体营收 17.26 亿元,同比增长 4.47%。
这意味着铰链供应链门槛正在横向扩张。在高端项目中,材料研发、模组组装、3D 打印能力正被打包考察。铰链产业链正由“零件加工链”向“机构工程链”移动,这将是未来几年的重要变化。
折痕问题正走出单纯依赖机械结构优化的阶段。水滴铰链、多连杆、浮动支撑等方案已大幅改善折痕,但进一步压低折痕需同时控制 UTG 超薄玻璃、OCA 光学胶、支撑板及整个显示堆叠结构中的应力分布。
结尾:短期看材料故事,长期看能力外溢
“无折痕”的营销话术将伴随 iPhone Duo 的预售持续发酵,A 股相关标的波动已提前上演。IDC 预计 2026 年全球折叠屏出货增速约 30%,TrendForce 认为其占智能机比例将从 2025 年的 1.6% 升至 2027 年的 3% 以上。
比出货数字更长远的是能力外溢。为折叠屏练就的微米级精密制造,正流向三折叠、卷轴屏、折叠平板与笔记本,甚至机器人关节等新硬件领域。届时,折叠屏竞争将回归软件与生态,折叠屏上的 AI 多任务处理才是下半场的关键。
参考资料:财联社、东方财富网、和讯网等相关行业报告。