香港公司注册完成并投入运营后,货款陆续到账,但后续的账务处理与税务申报成为跨境卖家的核心痛点。内地已报税的情况下,香港公司若仅作为代收代付主体,还需准备哪些资料?留存于 PayPal、Stripe 等平台的资金是否纳入账务?面对银行突发的资料补充要求,合同、订单及流水能否及时调取?
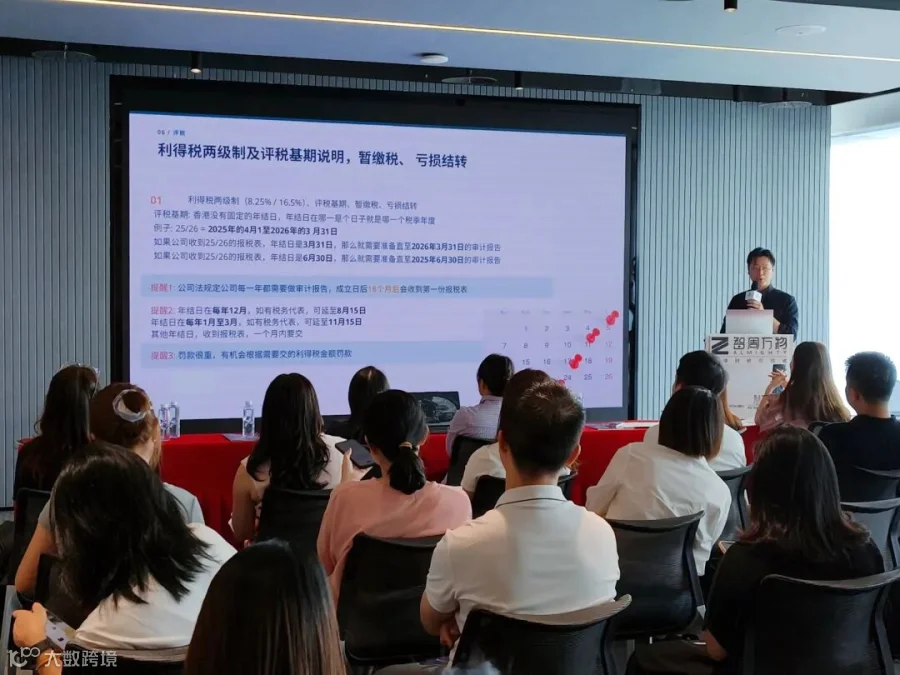
上述问题直接关系到企业的资金安全与合规经营。9 月 17 日,智周万物特邀香港执业会计师梁俊邦(James Leung)举办专题沙龙,围绕香港税务及公司运营实务展开深度交流。


专业视角:将经营细节讲透
拥有十年四大会计师事务所从业经验的梁俊邦老师,结合多年香港会计与税务实务案例,从税制监管框架切入,深入剖析跨境电商架构搭建、离岸利润判定、代收代付处理、个人支出合规、银行问询应对及审计申报等关键环节。
课程将专业规则融入具体业务场景,针对“合同签署主体”、“货款接收路径”、“利润形成逻辑”及“资料留存规范”等核心问题进行拆解,帮助企业主对照自身情况,排查日常经营中易被忽略的合规风险。
旨在通过每一次专业交流,协助客户厘清关键问题,完善合规准备。

现场答疑:聚焦真实业务场景
沙龙互动环节,多位电商从业者提出切身困惑。针对“内地已报税,香港公司仅做代收代付如何处理”的问题,梁老师详细讲解了香港账户流水在账务与审计中的体现方式,以及应对银行问询时的业务关系说明技巧。
此外,关于关联公司间资金往来、第三方平台收入确认、离岸利润申请要件等议题,现场也进行了充分探讨。专业的讨论往往源于具体的问题:一笔转账背后的款项性质、一份合同对应的交易主体、审计报告与实际业务的匹配度,皆是合规的关键所在。
① 案例贴近业务,具备可参照性
课程明确了店铺、收款主体、贸易中转方及持股平台的不同职能。通过案例分析,阐释了架构调整后合同与税务处理的联动变化,使抽象概念具象化,便于企业对照自查。
② 直击实际困惑,深度拆解问题
针对已报税收入与香港账务的对应关系、资金往来与买卖交易的区分、平台收款记录保留等高频痛点,课堂进行了针对性解答,确保客户关心的核心问题得到落实。
③ 明确行动方向,落地企业梳理
课程提供了课后落地的具体步骤:检查代表性交易、核对平台结算与银行流水、整理关联公司业务关系。清晰的业务梳理有助于企业与会计师进行更高效的沟通。
核心干货:香港公司合规三大关键环节
一、厘清职能定位,规范合同与资金流
香港公司可能承担开店、收款、贸易中转或持股等多种职能。单一公司兼任多职结构简单,而多公司分工则需重点考量职责划分、维护成本及关联交易合规性。
建议在搭建或调整架构时,绘制清晰的业务图谱,明确谁签合同、谁采购、谁交付、谁收款,以及每家公司的实质经营活动。随后核查这些关系是否有相应的合同与业务记录支撑,确保架构图与真实经营一致,为后续做账、审计及业务解释奠定基础。
二、申请离岸豁免,需完整还原业务过程
客户在海外、货物未入境香港、货款存于境外仅是基础事实,不足以单独判定利润来源。税务审核关注的是完整的业务链条:客户与供应商的接洽方式、定价决策权、合同签订地、订单处理方及交易文件的完整性。
企业应注重日常证据留存,如业务邮件、订单确认书、付款记录等。建议选取一笔代表性交易,按顺序整理洽谈、采购、签约、交付及收款的全套资料,以此自查记录缺失或逻辑不清的环节。
三、主动管理账户,规避银行问询风险
账户维护应纳入日常管理工作。企业需及时查看网银通知,积极响应银行的业务问询。合同、订单、平台结算单、物流及付款记录必须能够相互印证,合理解释业务背景。
当平台销售金额与银行到账金额存在差异时,应结合退款、平台费用及结算周期进行核对。建议养成按月归档凭证、定期核对流水、及时处理差异的习惯,确保业务开展到哪里,账务与资料就跟进到哪里。
常见问题解答 (FAQ)
Q1:内地已报税,香港公司仅做代收代付,还需关注什么?
需明确香港公司的实际角色,并在账务及审计资料中如实反映收付款情况。若账户有流水却提交零业务审计报告,极易引发银行问询。务必准备好业务关系说明、款项归属证明及交易凭证。
Q2:收入留在 PayPal、Stripe 等平台未转入银行,可不处理吗?
不可以。账务整理应覆盖所有实际使用的收款渠道,需结合平台结算、退款及费用记录核对收入。不能仅以银行到账情况作为入账和申报的唯一依据。
Q3:两家香港公司间的资金往来,会影响离岸利润判断吗?
关键在于区分资金往来与买卖合同关系。需进一步厘清款项性质、交易主体、各方职责及利润产生地。具体处理需基于完整的业务事实综合判断,而非仅看转账记录。
Q4:香港无增值税,跨境业务是否无需考虑其他地区税负?
否。跨境卖家仍需根据经营及销售所在地,了解并遵守适用的增值税、销售税等规定。香港公司的税务安排必须置于整体跨境业务链条中通盘考虑。
课堂核心提醒
- 每一笔收付款均需能说明业务背景并找到对应资料;
- 判断离岸利润需清晰阐述“谁做了什么”及“在哪里完成”;
- 账户间资金往来需与公司间交易关系分别梳理;
- 香港公司税务安排需放在整条跨境业务链中考量。
结语
本次沙龙从税制基础到企业架构,从个人支出到监管实务,紧密围绕企业经营需求展开。将专业知识融入具体业务场景,是提升学习价值的关键。智周万物将继续致力于探讨实际问题、分享实务经验,助力企业在合规道路上行稳致远。
注:本文为一般信息分享,具体税务处理需结合业务事实及适用法规进行专业判断。
10 月 22 日,智周万物特邀跨境行业资深经营管理负责人,系统讲解如何利用经营分析看清企业增长质量,并借助 AI Agent 与 Skill 将分析能力沉淀为可复用的组织能力。这是一门帮助企业用 AI 重构经营分析、以提升组织效能的实战课程。