搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
接连撤出深圳、福建,曾经的餐饮“排队王”大收缩?
>
接连撤出深圳、福建,曾经的餐饮“排队王”大收缩?
新零售
2026-09-18
9
导读:收缩本身也是一种经营能力。
曾被誉为“排队王”的
南京
大牌档,正经历密集的区域收缩。继
深圳
市场全面撤退后,福建市场也已清零。
全文约 4300 字,阅读需约 9 分钟
出品
/联商网
撰文
/林平
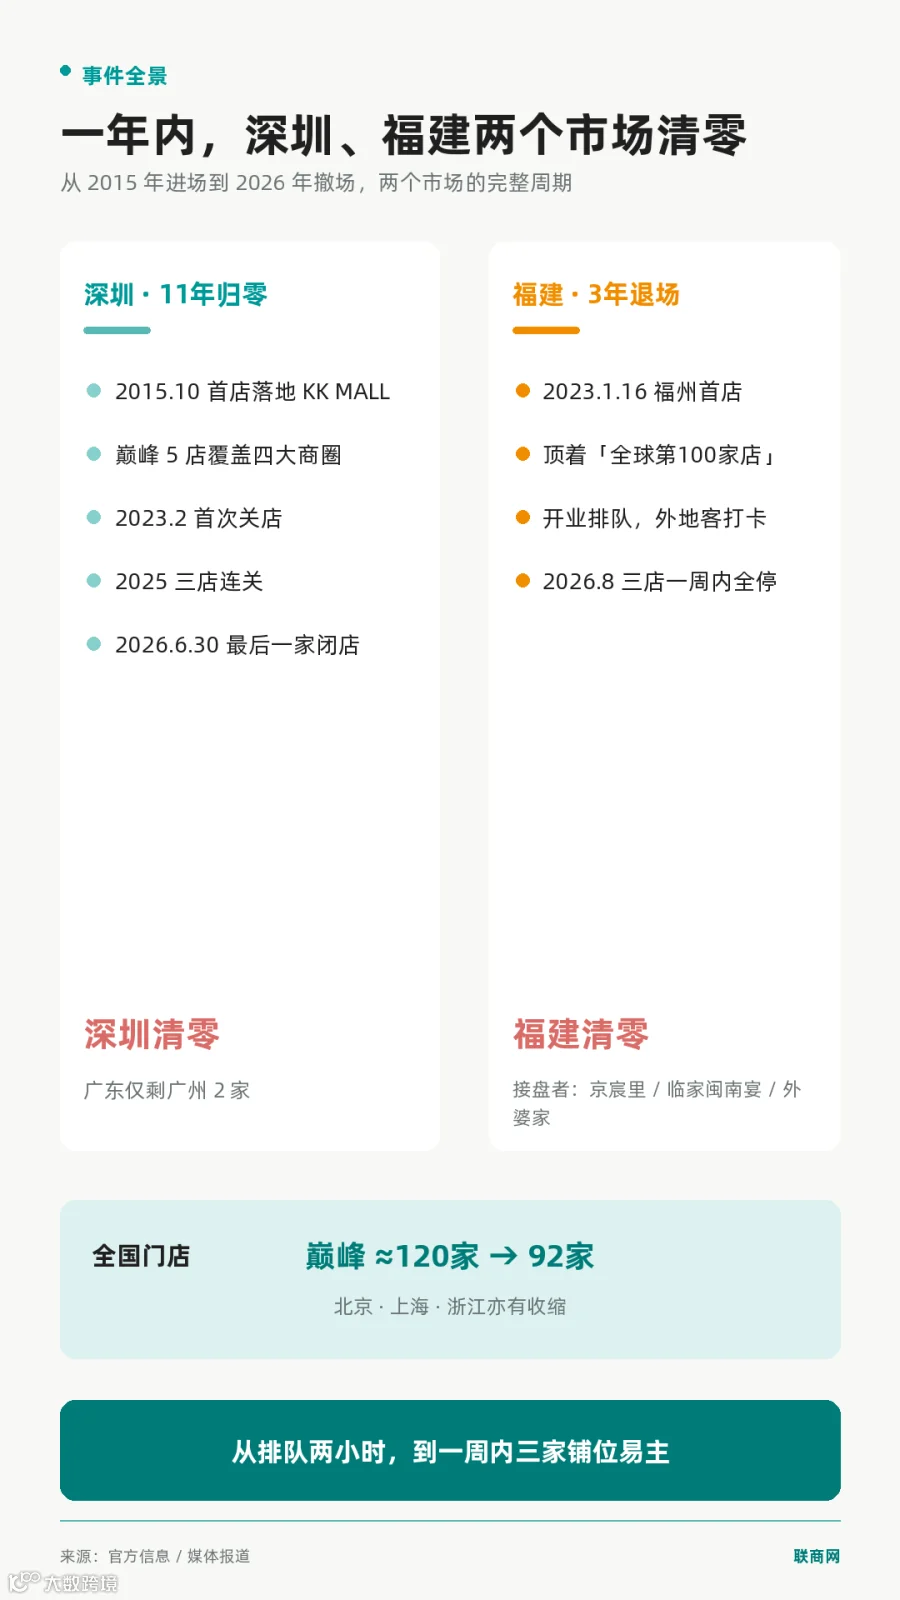
2026 年 6 月 30 日,南京大牌档在深圳的首家门店——罗湖 KK MALL 店正式闭店,标志着其长达 11 年的深圳布局终结。
两个月后,
福州
三坊七巷店、东二环泰禾店、苏宁广场店在一周内相继停业。至此,南京大牌档在福建已无在营门店,团购平台均显示“歇业关闭”。
原铺位已被其他餐饮品牌围挡覆盖,
北京
、
上海
、浙江等地门店亦出现收缩迹象。
巅峰时期,南京大牌档在深圳拥有 5 家直营店,均位于核心商圈;福州首店开业时更顶着“全球第 100 家店”的光环,引发排队热潮。
官方数据显示,截至 2026 年 9 月 17 日,南京大牌档全国在营门店降至
92 家
,较巅峰期的近 120 家明显回落。
作为一个创立超 30 年、深耕长三角的品牌,其在多城市的收缩究竟是经营不善的被动退场,还是一场
主动的战略调整
?
从“排队王”到“合同到期”
2015 年 10 月,南京大牌档深圳首店落户罗湖 KK MALL,凭借民国风场景与金陵小吃迅速走红,周末排队时长曾达 2 小时,长期稳居深圳江浙菜榜单前列。
随后六年,品牌在华强北、卓悦中心、海雅缤纷城及龙华壹方天地陆续开店,覆盖罗湖、福田、宝安、龙华四大核心商圈,最多时五店同开。
转折始于 2023 年 2 月,华强北中航城店率先关停。2025 年 8 月至 11 月,其余三家门店在三个月内接连关闭。今年 6 月 30 日,最后一家 KK MALL 店撤场,整个广东仅余
广州
2 家门店。
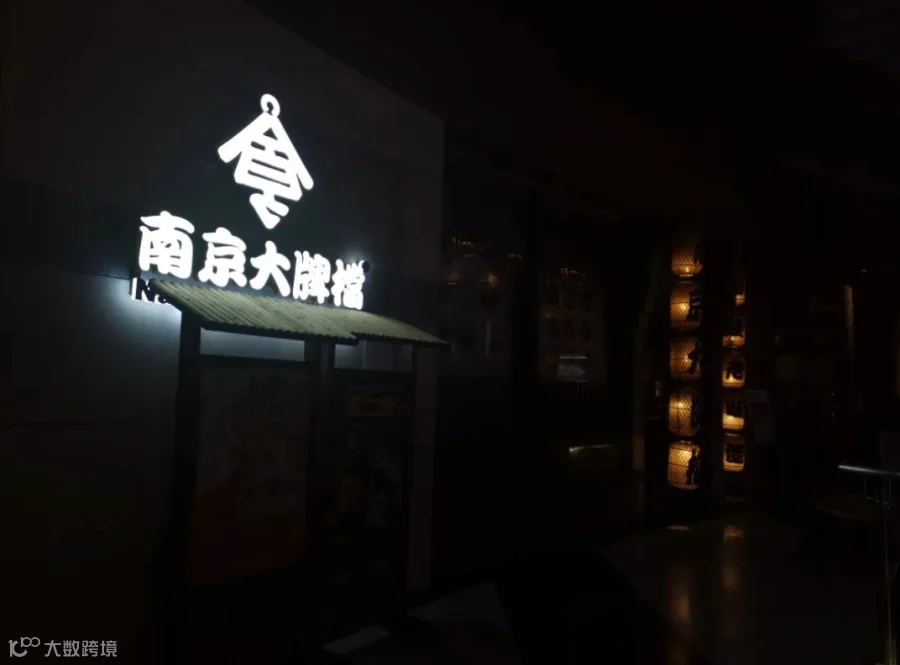
南京大牌档深圳 KK MALL 店闭店公告
福建市场的关店周期与之高度相似。2023 年 1 月,标榜为“全球第 100 家店”的福州东百中心首店开业,初期客流火爆,甚至吸引省内异地消费者专程打卡。
然而三年后,福建三家门店全部关闭。原铺位迅速被“京宸里”、“临家闽南宴”及“外婆家”等品牌接手。从“排队王”到“铺位易主”,历时不过三年。
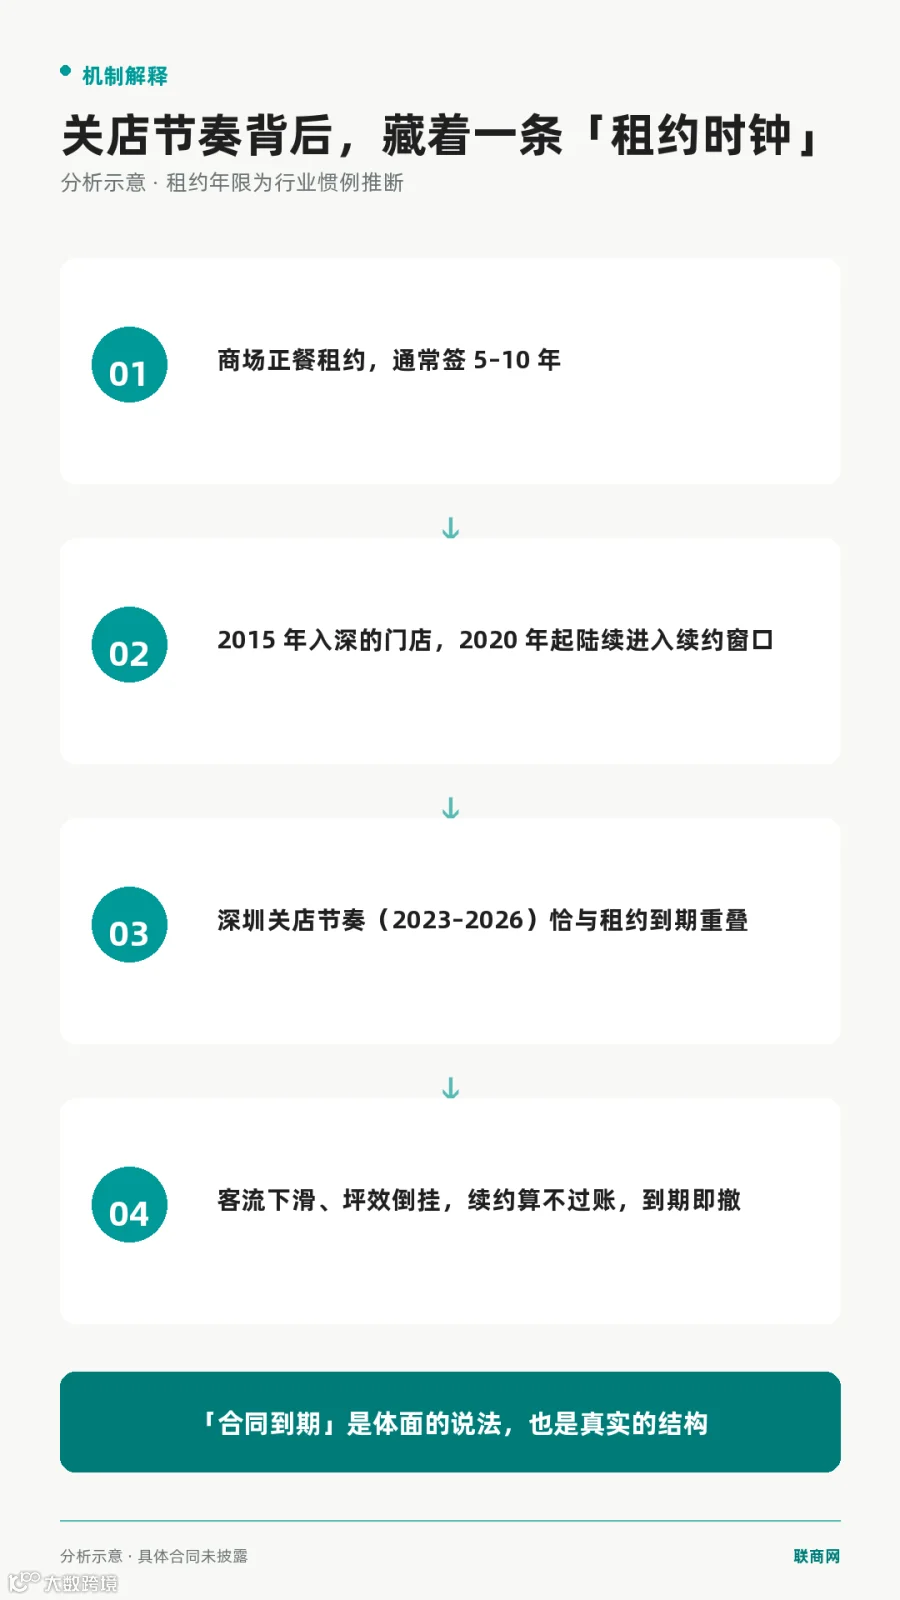
尽管闭店原因均表述为“合同到期”,但这往往是体面的托辞。真正驱动决策的是租金、人力、客流及坪效等多重因素叠加后的综合算账。
一位离职员工向联商网透露:“南京大牌档作为私营企业,无
融资
上市压力,直营模式负债低,大本营盈利良好。对于外围经营不佳或趋势向下的城市,直接关店是正常现象。在当前行情下,降低损失率是保障经营健康的关键。”
实际上,此次收缩并非全盘溃退,而是一次有选择的
“断臂求生”
。
关店不等于出问题
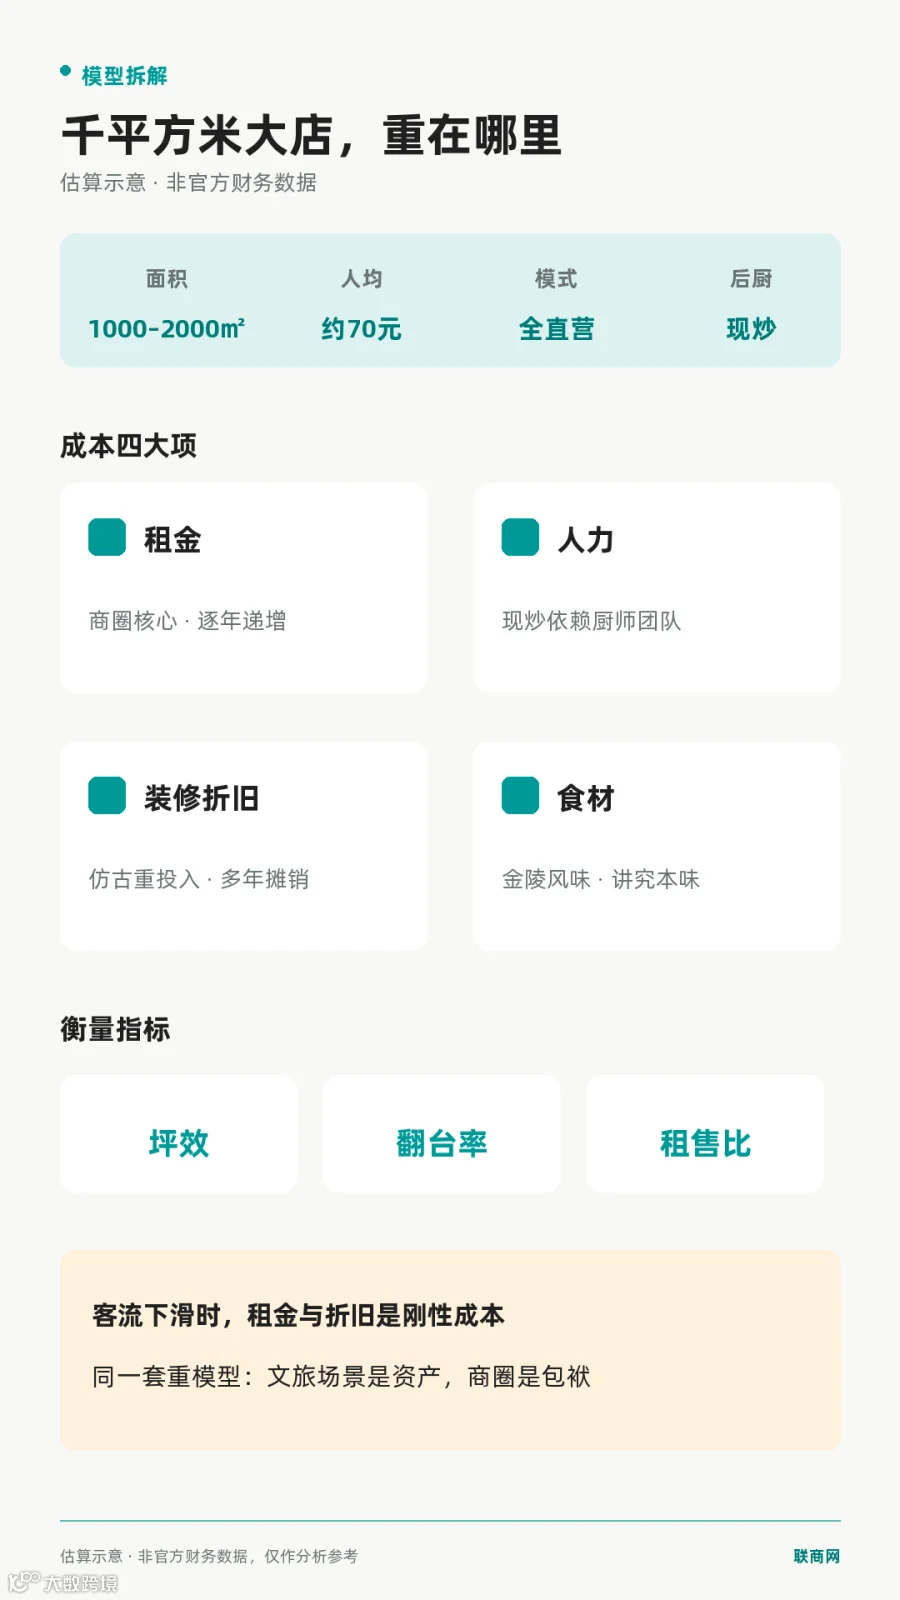
南京大牌档始创于 1994 年,隶属南京大惠企业发展有限公司,主打金陵风味,坚持全直营模式,人均消费约 70 元。32 年间,其从南京狮子桥起步,拓展至全国百余店并出海
新加坡
,完成了区域品牌向全国 IP 的跨越。
2010 年前后,第二代掌舵人推动品牌全国化,短短三年在北京开出 10 家店,随后覆盖上海、
天津
、
武汉
、深圳等近 20 个城市,巅峰期门店数约
120 家
,成为“地方菜全国化”的样板。
然而,该模式的核心前提在于
场景和客流
。
南京大牌档南京老门东店 图源:南京大牌档
在南京,夫子庙、
中山
陵等老店依托文旅板块,兼具旅游客流与本地宴请需求,盈利持续增长。而在外围市场,品牌主要开设上千平方米的商场大店,依赖购物中心流量及品牌新鲜感。
业内人士指出,南京大牌档在长三角拥有约 60 多家门店,其中南京本土近 30 家,多为盈利核心的文旅老店。外围城市则多为 1000-2000㎡的 Shopping Mall 店,若经营预期不佳,便会被果断关停。
“南京大牌档近年开店稳中求进,资金充裕。收缩的不只是外地市场,整个大惠集团旗下品牌也在收拢。”该人士称。
外界常将深圳退场归因于“口味壁垒”或“重资产模式”。确实,金陵菜的鲜甜软糯与岭南饮食的清鲜本味存在差异,导致部分消费者复购率低。同时,全直营大店结构在客流下滑时缺乏灵活性。
但也有观点认为:“重资产对优秀品牌而言是优势,独特的产品与文化值得长期投入。单纯拿‘重资产’做文章,往往忽略了餐饮经营的本质。”
两种视角并不矛盾。模式本身无绝对对错,
错配才是问题
。同一套重投入模型,在文旅场景是资产,在客流分化的核心商圈则可能成为包袱。
对于直营企业而言,关停亏损门店、保留优质资产,是
再健康不过的动作
。联商网顾问厉玲指出,面对消费下行,餐饮企业应“减速、减面积、增
服务
、强忠诚”。关店并非失败,而是主动的经营调整。
购物中心正餐的结构性困境
购物中心正餐的结构性困境
南京大牌档的收缩背后,是购物中心餐饮底层逻辑的变迁。《2026 中国中式餐饮白皮书》显示,2025 年餐饮收入预计达 5.7 万亿元,但呈低个位数增长,关店率预计升至
48.9%
。
各品类客单价普遍下跌,中式正餐跌幅显著。客流萎缩、租金高企、人力成本“三座大山”,让许多商场餐饮品牌从“镀金”变为“打工”。
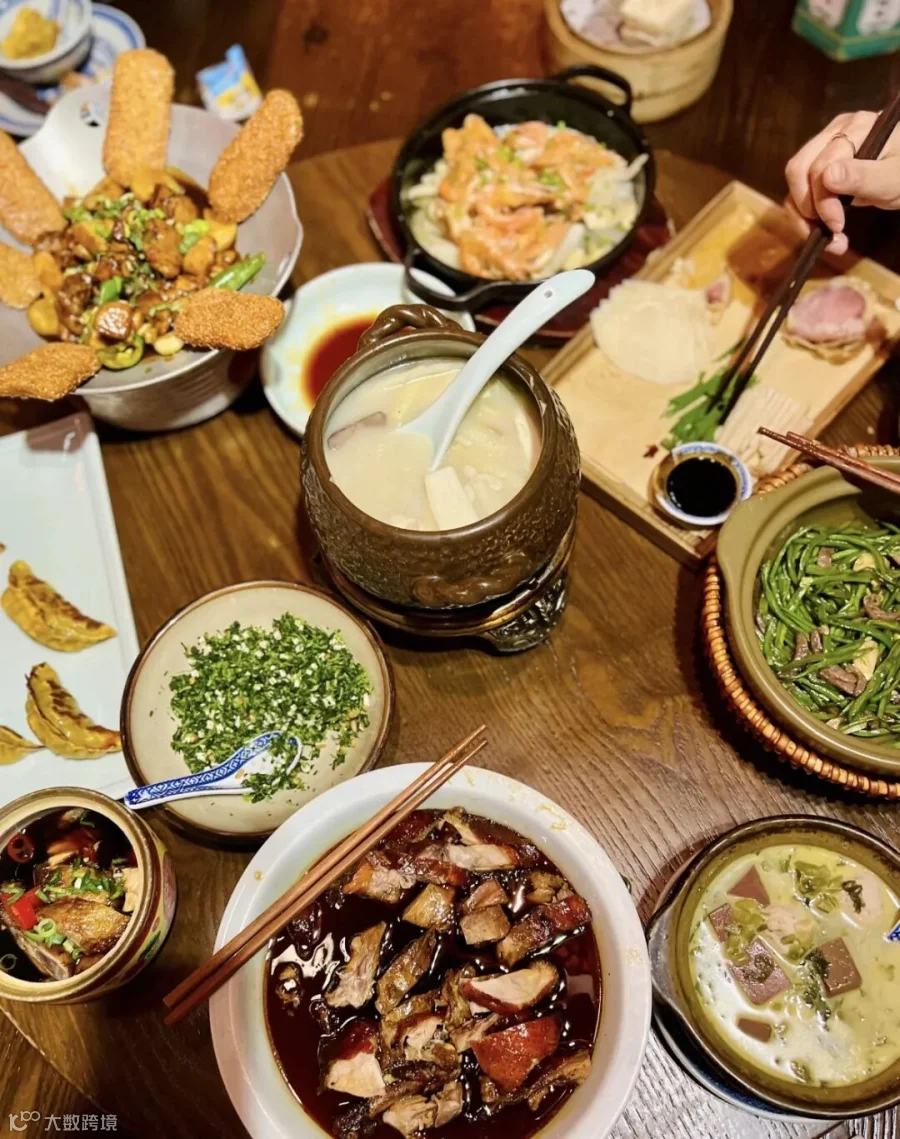
南京大牌档门店产品 图源:南京大牌档
具体而言,南京大牌档代表的“现炒正餐”模型在商场生存空间正被压缩。联商专栏作者王英林认为,商场淘汰的不是中餐风味,而是
依赖大厨、翻台低效、成本高昂的传统多菜式现炒模型
。
火锅、烤肉等品类之所以占据核心位置,是因为其完成了对商业地产成本逻辑的适配:去厨师化、SKU 精简、翻台可控。相比之下,南京大牌档的仿古大店模式面积大、装修重、后厨依赖度高,一旦遭遇客流下滑,固定成本压力将被迅速放大。
关键在于,模型之“重”是否有对应的客流和利润支撑。在长三角文旅板块,重资产构成了竞争壁垒;但在深圳、福州的购物中心,失去场景支撑的“重”便成了纯粹负担。
餐饮行业进入调整期
餐饮行业进入调整期
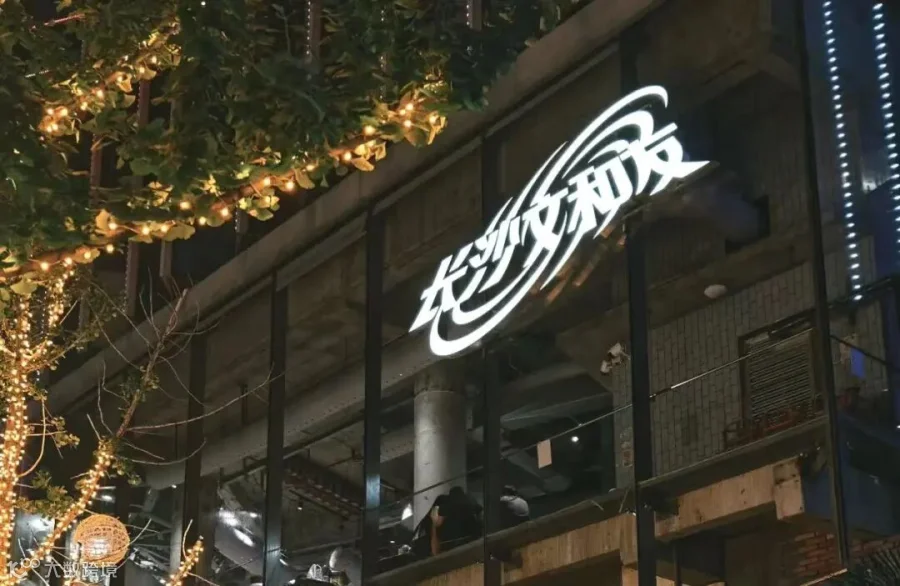
南京大牌档的收缩并非孤例。2026 年一季度,西贝关闭 102 家门店;外婆家撤出广州,文和友离场深圳,鼎泰丰持续关停高端商场店。一批老牌餐饮正经历
集体性的战略收缩
,折射出赛道进入深度调整期。
长沙
文和友
深圳市烹饪协会会长刘永忠认为,中餐行业已从增量市场转入存量市场,正经历新老业态交替。过去强调体验、环境、大而全 SKU 的大店模式,在精细化运营的新周期中,成本结构已成包袱。未来,轻资产、大单品、智能化将是新趋势。
厉玲分析指出,目前高端餐饮下滑快,低端已见底,
中端最难做
。人均 70-120 元区间正是南京大牌档的阵地。相比之下,30-50 元的社会餐饮、夫妻店及轻量化模型因产品极致、反应快而迎来红利。
地方菜赛道也在“换代”。竞争逻辑已从“代表一个地方”转变为“用消费者喜欢的方式重新表达一个地方”。新一代品牌门店更小、菜单更精简,而老一代品牌的场景与文化资产,在调整中显得尤为沉重。
南京大牌档并非毫无感知,2024 年推出了年轻化的“蓝鲸浪池酒场”,并尝试多品牌多元化。只是转型
速度
暂时未能追上外围市场恶化的步伐。
厉玲认为,关店不可怕,
可怕的是该关的时候不关
。成熟的企业应具备“壮士断腕”的勇气。从这个
角度
看,南京大牌档的收缩恰恰是一种成熟的表现。
写在最后
判断一个品牌的价值,不在于关了几家店,而在于关完之后还剩什么、守住什么。
对行业而言,单店盈利是底线,场景适配是前提,收缩本身也是一种经营能力。对于赛道玩家,守住基本盘、收缩外围、保留现金流,等待下一轮周期,显得更为重要。
你觉得中式正餐最大挑战是什么?
欢迎在评论区留言互动
-End-
【声明】内容源于网络
0
0
新零售
各类跨境出海行业相关资讯
内容
448
粉丝
0
关注
在线咨询
新零售
各类跨境出海行业相关资讯
总阅读
35.9k
粉丝
0
内容
448




 购物中心正餐的结构性困境
 餐饮行业进入调整期


 新零售
购物中心正餐的结构性困境
餐饮行业进入调整期