


继湖南、辽宁之后,陕西省正式加入医疗设备集采行列,标志着公立医院设备采购改革进一步向全国铺开。
陕西落地:设备集采全面提速
9 月 15 日,陕西省卫健委发布《陕西省公立医疗卫生机构医用设备集中采购工作方案(试行)》。方案明确,全省各级公立医疗卫生机构使用预算资金购置纳入目录的医用设备,均须实施部门集中采购。
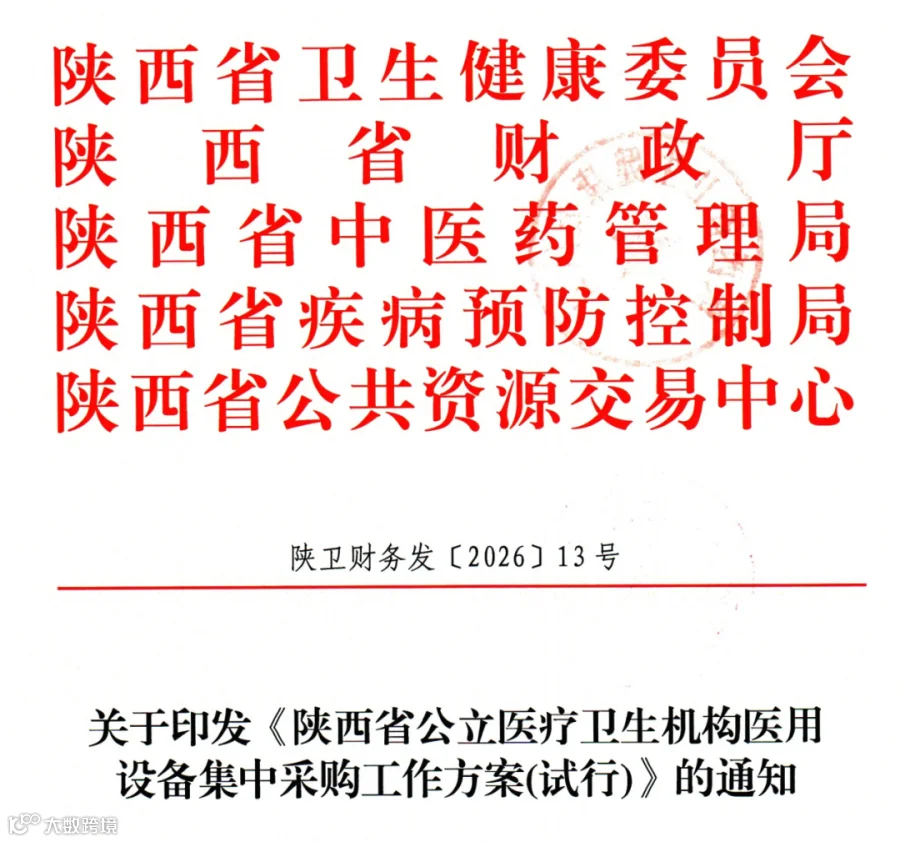
根据规划,陕西将于 2026 年底前完成首轮集中采购,原则上每年上半年至少组织一次。西安市作为试点,需在 2027 年 6 月底前完成市属医院的首轮集采工作。
方案特别强调“政策适配”,要求设备配置与医疗机构功能定位精准匹配:
- 基层医疗机构:优先配置实用、可负担、高性价比设备,夯实基层网底;
- 二级医院:围绕常见病、慢性病及康复护理专科建设,合理配置诊疗设备;
- 三级医院:聚焦疑难重症诊疗与科研创新,严禁盲目扩张、违规举债及豪华配置。
此前,国家层面已发文推动公立医疗机构设备集采,湖南、辽宁、黑龙江等地相继跟进。其中,湖南已将 CT、彩超、MRI 纳入首批省级试点;辽宁则规定,自 2028 年起,除乙类大型设备外,省属机构拟采购单价超 1000 万元的设备也将纳入年度集中采购。
市场信号:下半年有望触底回升
数据显示,医疗设备板块正处于调整期。2026 年第二季度,该板块归母净利润同比下降 6.57%,毛利率微降 0.86 个百分点。上半年国内医疗器械招投标市场规模同比下滑 12.78%,但月度走势显示回暖迹象:6 月同比增速已转正至 8%。
随着各省集采方案陆续落地,积压需求有望加速释放。国金证券分析指出,下半年带量采购将逐步推开,虽然毛利率仍承压,但龙头企业可通过高端产品推广及出海策略进行对冲。
行业专家指出,设备集采正推动市场从分散的单院采购转向省级统筹。未来两三年,这一模式将深刻改变行业的销售与竞争格局。对企业而言,这既是挑战也是机遇:过去围绕单院项目建立的销售与研发体系,需重新适配区域性集中采购机制。
头部企业积极应对
面对即将到来的集采浪潮,多家头部企业已布局应对:
- 联影医疗:预计上半年积压需求将在下半年集中释放。针对放疗设备可能面临的价格下行压力,公司将通过优化产品结构及规模效应,力争保持毛利率稳定。
- 开立医疗:将持续推动产品高端化、专科化升级,以技术竞争力应对价格压力。
- 理邦仪器:已设立专职部门统筹集采应对,主张避免过度价格内卷,转而以技术升级与全周期服务赢得市场。
新一轮设备集采不仅追求“以量换价”,更强调“优质优价”与全生命周期成本管理,旨在防范恶性竞争。对于医疗装备企业而言,谁能更快适应新规则,谁便能在下一轮市场洗牌中占据主动。