深圳龙岗的夏总(化名)经营亚马逊北美站杂货铺,手握三个店铺。虽未达大卖规模,但已跨越生存线,正处于“能放大却不敢放大”的瓶颈期:
• 店一、店二:月销各 30–40 万人民币;
• 店三:第二梯队,月销 20–30 万,处于爬坡期;
三店合计年流水约 1200 万元。
主体均为小规模纳税人,依托 1688 散单采购,单品拿货量少,遵循“什么好卖卖什么”的策略,具有压货少、周转快的典型杂货 FBA 运营特征。
夏总坦言:“我也知道不太合规,但问了一圈,大家都这么操作,而且一年也就做一千来万,应该没事吧?”
我们并未急于回答,而是将其三个店的真实税务风险敞口逐一梳理,摆上桌面。

第一层,出口环节。
货物出口未以自有公司作为经营单位,导致报关单出口主体与店铺公司不一致。此举直接导致无法享受出口免税政策。在税务视角下,该批货物极易被认定为内销,原本应免的增值税需按内销补缴。
第二层,采购环节。
1688 散采基本无法获取发票。缺乏进项发票导致成本无法在账面体现,税务上被视为“无成本”,进而推高利润,增加企业所得税负担。其真实采购成本占流水两成,却在账面上无法抵扣。
第三层,申报口径。
店铺长期零申报或低申报,而亚马逊平台数据透明报送。平台真实流水与税务系统低申报之间的巨大差额,成为金税系统中最显著的异常点。
第四层,回款和账户。
部分平台回款流入个人账户。在 2026 年的合规环境下,对公与个人账户资金往来不清属高风险行为;一旦主体被查,个人账户亦难撇清干系。
年销 1200 万店铺,暗藏 40 万涉税风险敞口
针对卖家对“合规风险”的顾虑,我们依据政策为夏总进行了详细测算。首先明确一个常被忽略的事实:杂货 FBA 的真实成本结构比大多数卖家想象的更薄。
• 采购成本:约占流水 20%(1200 万流水对应约 240 万),1688 散采基本无票;
• 平台扣费:佣金+FBA 履约费 + 站内广告,合计约占流水 50%(约 600 万),亚马逊可提供账单;
• 物流费用:头程 + 尾程配送,约占流水 15%(约 180 万),物流公司可开票;
• 剩余 15%:为公司运营费用和老板真实利润,约 180 万。
换言之,1200 万的盘子,实际落袋净利有限,这是杂货 FBA 卖家的普遍现状。
基于此成本结构,结合现行小规模纳税人及小微企业税收政策,风险敞口测算如下:
税款、处罚与不可忽视的连锁风险
第一档:账面应补本金。
增值税:
小规模纳税人征收率 3%,现行政策减按 1% 征收(延续至 2027 年底)。因无报关单被认定内销,应补增值税 = 1200 万 × 1% ≈ 12 万。
企业所得税:
小型微利企业年应纳税所得额 300 万以内部分,实际税负为 5%(延续至 2027 年底)。240 万无票采购 +180 万店铺毛利,合计 420 万无法税前扣除,全额调增应纳税所得额。应补企业所得税 = 420 万 × 5% = 21 万。
两项合计,正常认定下账面补税本金约 33 万。
对于年流水 1200 万的团队,33 万并非小数。但需明确:滞纳金和罚款并非必然按顶格处理。
第二档:附加风险成本。
滞纳金:
按日万分之五(年化约 18%)累计。若在被查前主动自查并补缴近一年税款,滞纳金约为本金的一两成,即数万元量级。
罚款:
若企业主动自查补报、积极配合整改,实务中多数情况仅补税加滞纳金,不予处罚或从轻处理;只有被认定为偷税(如隐匿收入、账外经营、拒不申报),才会依据税收征管法处 0.5 倍至 5 倍罚款。
越早主动处理,越能避免罚款;拖延等待稽查,性质才会升级。
除资金成本外,还需警惕以下隐形风险:
第三档:成本之外的隐形风险。
纳税人资格:
三店合计 1200 万,若税务机关认定拆分店铺是为规避一般纳税人登记,可能要求重新认定。届时增值税将按 13% 计算,税负逻辑将彻底改变。
个人卡回款:
平台回款进个人账户属稽查中极易被认定为“隐匿收入”的行为。一旦定性为偷税,不仅公司需补钱,还将牵涉老板个人责任。
好消息是,2026 年起全面查账征收,平台数据透明,现在主动规范仍有从容处理的空间。
结论很实在:按政策测算,账面补税本金约 33 万,加上自查情形下的滞纳金,整体成本在 40 万上下。真正需警惕的是拖延处理带来的资格重定和偷税定性风险。合规的意义,在于用确定且可承受的成本,提前消除不确定性。
此外,1200 万的盘子全用小规模主体,说明为规避转一般纳税人一直在压制发展。本该可以进一步增长的单店月销,因卡在 500 万红线内,导致广告不敢投、库存不敢备,运营势能未能释放。
合规不仅是“防风险”,更是“释放增长”。

这是每个年销千万级卖家都会问的问题。夏总的疑虑颇具代表性:“我知道有风险,但现在一年才一千来万,是不是等做大了再合规更划算?”
我们的判断很直接:合规恰恰是越早期成本越低,而非越晚越划算。原因有三:
1. 风险不会因体量小而不来。
税务稽查看重的是异常信号,而非体量大小。零申报、无报关单、个人卡回款,这些信号在系统中与大卖一样显眼。对中腰部卖家而言,三四十万的补税加滞纳金足以吃掉大半年利润;一旦拖成偷税定性,代价将是另一个量级。
2. 等“做大了再合规”,等于把历史窟窿一起做大。
合规架构承接未来交易流,过去的无票、无单业务不会自动消失。越早切换,历史包袱越轻;拖得越久,盘子越大,需补的本金和滞纳金越高,处理空间越小。今天规范 1200 万,远比明年做到 2000 万再回头处理要从容。
3. 现在的合规,已不需要卖家用“重资产”去换。
这也是夏总真正松口气的地方。
中腰部卖家的合规,不该是一道“做不做得起”的题
过去中小卖家对合规望而却步,是因为自建合规架构门槛过高:需注册并实质经营香港公司、办理 ODI 备案、雇佣本地人员、维护出口公司及配备专职财务,还要垫付退税资金。这套体系,年销一两千万的卖家难以承担。
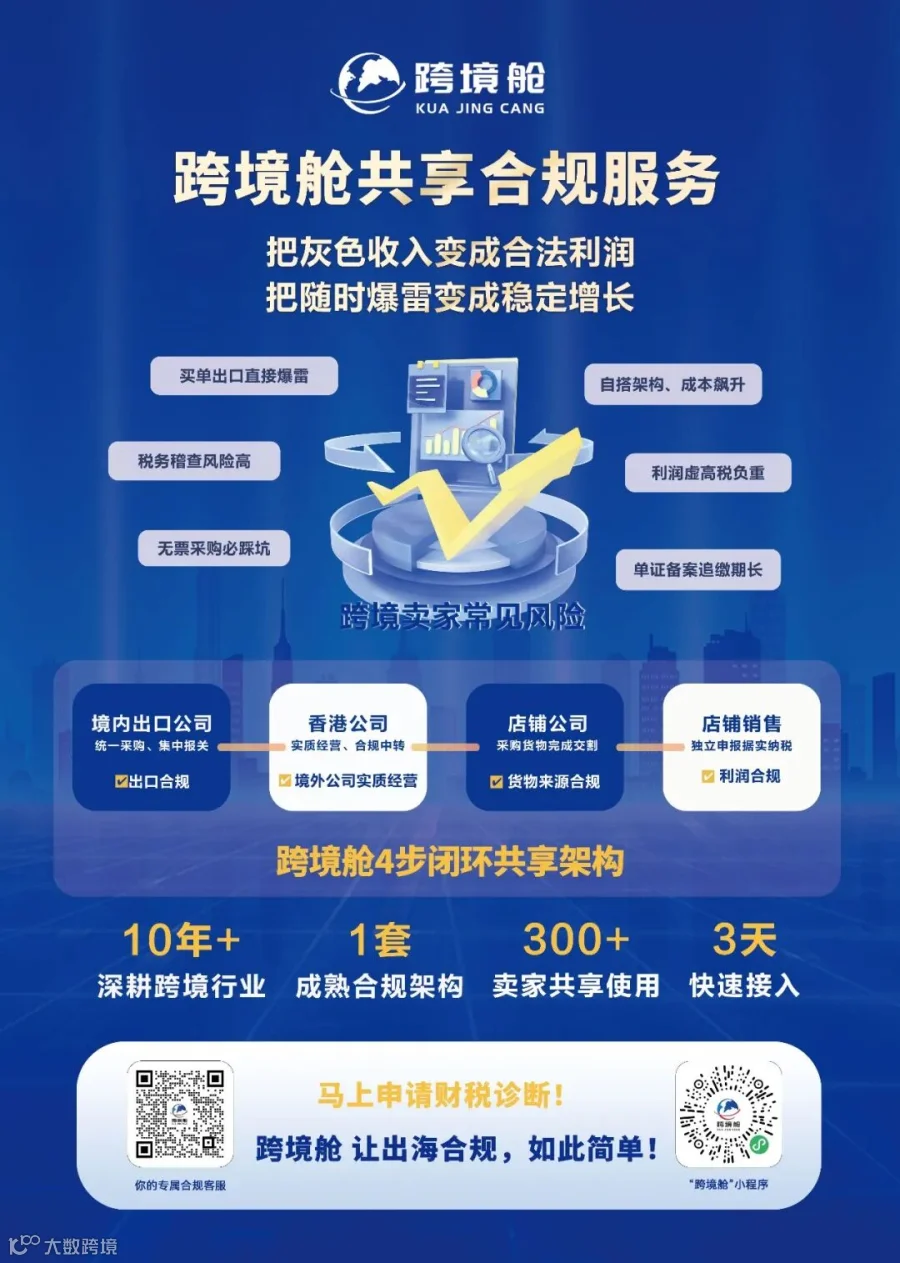
跨境舱·共享合规架构解决了这一错配——将重资产、专业团队和全套资质转化为共享能力,卖家按店铺接入即可,无需自建团队或架构。
针对夏总这类“无票散采 + 杂货 FBA+ 小规模多店”的情况,方案逻辑为“先稳后优”:
1. 主体隔离,护住核心资产。通过合规架构,将无票采购风险从店铺公司剥离,使店铺回归“真实销售、回款进对公”的干净状态,保护最值钱的店铺资产;
2. 业务重构,让未来交易流合规。采购、出口、销售、资金按真实业务打通,出口环节合规享免税,企业所得税凭真实凭证回归真实利润;
3. 无票采购适配合规出口路径。杂货属普货,对无法开具境内发票的上游采购,适配市场采购贸易(1039)等合规出口方式;
4. 专业团队持续运营。报关、单证、记账、税务沟通等专业工作由跨境舱团队承接,卖家无需聘请懂跨境的财务。
整个过程中,夏总无需更换 1688 供应商,也无需注册香港公司、雇人或垫资。他只需专心选品运营,从“裸奔”变为“穿着铠甲跑”。
关于成本,有一个被忽略的对比:基于家居类杂货卖家实测,在供应商加收 8–9 个点开具 13% 专票的场景下,卖家硬走 9810 免税不退税模式,综合合规成本超销售额的 2%;而接入跨境舱·共享合规架构,综合成本可控制在销售额的 0.5% 以下。
对夏总而言,1200 万的盘子,跨境舱综合成本不到 0.5%,与“补税加滞纳金 40 万且悬着资格风险”相比,优劣一目了然。
更关键的是,接入后店铺不再受小规模 500 万限制,月均销售额和广告投放得以放开,运营势能真正释放。

三个店铺全部接入后,夏总最直观的感受并非省了多少税,而是心态的转变:
“以前每个月发货都提心吊胆,不知哪天被查。现在对公账户干净,平台流水和申报对得上,我反而敢规划明年如何把第三个店做起来。之前压着小规模不敢放量,现在放开手脚,店三月销已比接入前翻了一倍。”
这也是我们想传递给中腰部卖家的核心观点:
合规从来不是大卖的专利,也不是发展的负担,而是中腰部卖家安心长大的前提。无需年销几千万才谈合规——恰恰相反,越是处于“已经不小、但还不够大”的阶段,越值得用可承担的成本,提前拆除“突然出局”的风险,解开“压着跑”的枷锁。
如果您是亚马逊卖家,无论年销 500 万还是 5000 万,只要出现以下任一信号,建议尽早进行风险排查:
• 出口报关单上的经营单位不是自己的店铺公司;
• 1688 或线下散采,大量拿不到发票;
• 店铺长期零申报或低申报,与平台流水不符;
• 平台回款进入个人账户,公私不分;
• 为不转一般纳税人,刻意将店铺压在 500 万以内不敢放量。
知晓头顶悬着的账目大小,是做出正确选择的第一步。