


中企出海哈萨克斯坦:为何不建议以香港公司作为中间控股平台
过去几年,香港公司凭借税制简单、外汇自由及 ODI 审批路径成熟等优势,成为中企出海东南亚及中东地区的标配投资架构。然而,将这一逻辑套用至哈萨克斯坦市场时需重新审视。核心事实在于:中国与哈萨克斯坦已生效避免双重征税协定,而香港与哈萨克斯坦之间目前尚无此类协定。
01 税务成本差异显著
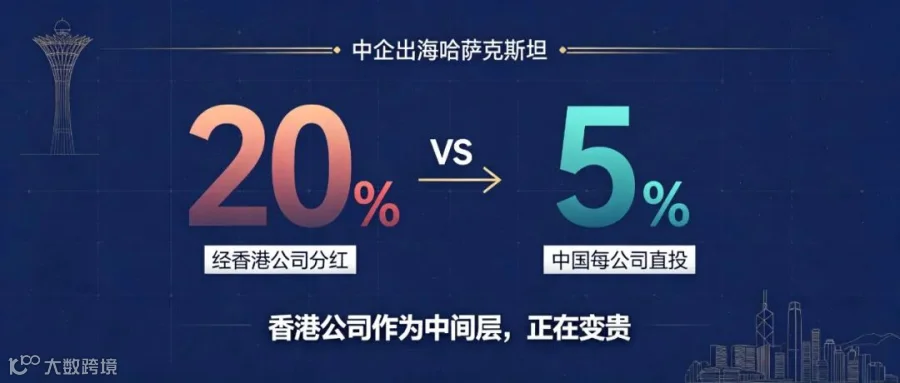
假设在哈萨克斯坦设立子公司并向香港母公司分红,根据哈萨克斯坦税法,非居民企业股息预提税率通常为 15%。但由于香港被列入哈方“优惠税收制度国家名单”,其居民企业从哈取得的收入预提税率将直接升至20%。
反之,若通过中国内地公司直接投资,依据中哈两国 2001 年签署的税收协定,符合条件的股息预提税率可降至5%。
尽管港哈双方已于 2026 年启动全面性避免双重课税协定谈判,但在协定正式签署并生效前,企业仍需面对现行规则下的税务劣势。
02 税务居民身份认定风险
除显性税务成本外,深层风险在于“税务居民”身份的认定。哈萨克斯坦税法第 217 条规定,依据外国法律设立但“有效管理地”位于哈境内的法人,同样被视为哈税务居民。“有效管理地”主要指董事会召开地及战略性商业决策作出地。
这意味着:若香港公司仅为空壳,实际决策与管理均在中国总部完成,可能被中国税务机关认定为中国居民企业,需就全球所得纳税;若哈国子公司存在实际管理活动,或香港高管长期在哈办公、董事会在哈召开,则可能触发哈方的居民企业认定。
03 受控外国企业(CFC)规则警示
哈萨克斯坦新税法(第 214-VIII 号法律)将于 2026 年 1 月 1 日生效,其中第 33 章明确了受控外国企业(CFC)利润征税规则。若哈居民持有外国公司 25% 以上股份,且该公司注册于低税率地区(有效税率低于 10%),其未分配利润也将计入哈居民应纳税所得额。
关键在于,哈财政部发布的“非优惠税制国家白名单”中,明确排除了中国香港和中国澳门。该白名单仅包含 40 个与哈有生效税收协定且企业所得税率较高的司法管辖区。
换言之,若架构中包含香港公司,其持有的哈国子公司利润或未分配利润极易被纳入 CFC 规则管辖,导致利润在未汇回情况下被提前征税。这对依赖境外资金留存再投资的企业而言,将产生显著的现金流压力。