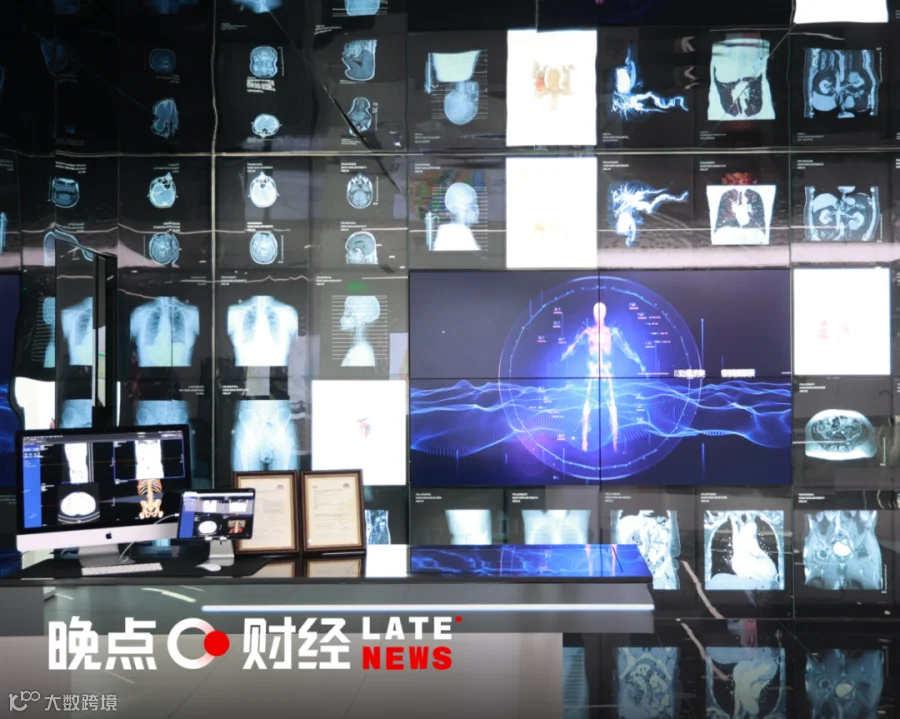
两亿赛道、一张三类证、19 种影像模态,以及“大模型第一股”的标签。
文丨胡昊
作为“国内医学影像大模型第一股”,德适生物于今年 3 月底登陆港股,与智谱、MiniMax 等一同进入港股大模型叙事。然而,德适在招股书中对自身定位更为朴素:一家提供医学影像产品与服务的医疗器械公司。
市场视角与公司自我定位的差异,构成了观察这家公司的两条路径:一边是深耕近 20 年、市占率第一但赛道规模有限的染色体核型分析业务;另一边是 iMedImage 基座大模型、技术许可及类 Android 生态,想象空间巨大但收入持续性与回款质量尚在验证中。

从收入结构看,德适的模型服务(原技术许可)收入已大幅超越传统医疗器械业务,占总营收达 87%。加之近期被纳入恒生生物科技指数及港股通人工智能主题,德适愈发呈现出大模型公司的特征。本文将以“已确定的事”与“还没确定的事”为脉络,拆解其业务逻辑与增长质地。
已确定的事:一条跑了 20 年的窄赛道
德适生物本质上是一家医疗器械公司,核心业务涵盖染色体核型分析相关的设备研发、生产与销售。自 2005 年团队启动自动化检测研发以来,其产品线已覆盖自动细胞收获仪、制片染色一体机及 AI 判读软件等全流程。
核心产品 AI AutoVision 将报告周期从 30 天压缩至 4-7 天,分析时间缩短至 11 分钟,准确率超 99%,目前已覆盖全国 400 余家医疗机构。按 2024 年销售收入计,其国内市占率达 30.6%,超越卡尔蔡司、徕卡等国际巨头,基本实现国产替代。
然而,据弗若斯特沙利文数据,2025 年中国染色体核型分析系统市场规模仅约 2.71 亿元。这一狭窄的市场空间难以支撑港股上市公司的估值想象。近年来,该业务收入占比从 2023 年的 83.1% 骤降至 2026 年上半年的 10.1%,绝对金额亦显著下滑。尽管公司已获三类证,但单一赛道的天花板限制了其增长预期。
因此,德适亟需将染色体领域验证过的软硬一体与模型能力泛化至超声、病理、CT、MRI 等更广阔场景,这也推动了其技术许可业务走向前台。
还没确定的事:模型服务的平台化闭环
2024 年 9 月,德适推出 iMedMaaS 平台,通过授权 iMedImage 基座模型,协助医院、科研机构利用自有数据调试专用影像应用模型。截至 2026 年 6 月末,公司已联合 99 家医院开展 158 个专科模型项目,覆盖 43 个器官部位和 61 个疾病方向。
由于 CT、MRI 等设备厂商往往自建 AI 生态,德适目前的主要客户仍集中于拥有科研经费的医院及医联体。依托基座模型,德适构建了包含 iMedLoop(数据协作与训练)、iMedStudio(辅助标注)、iMedMaaS(模型定制与部署)在内的加速平台,形成“基座模型-专科模型-应用反馈-模型迭代”的闭环。
合作模式分为两层:一是浅层零代码微调,低门槛快速交付可用模型;二是深度联合研发,德适介入数据治理与训练,成功后在区域推广并申请三类证。这一逻辑旨在通过低成本筛选场景,再将高价值场景转化为持证产品进行分润。
2026 年上半年,德适技术许可收入达 9454 万元,同比增长 101%,其中包含部分硬件销售(如 SCTI 服务器)。但从商业实质看,当前收入更接近项目制联合研发,能否转化为可持续的许可或分润收入,仍取决于标准化交付能力与专科模型的临床价值验证。
收入质量:增长背后的现金流挑战
尽管毛利率超 70%,德适仍处于亏损状态,且亏损额随研发投入扩大而增加。2026 年上半年研发费用占比高达 59%,主要用于支持医院的深度联合研发。在实现规模化分润前,这种高投入导致的亏损局面难有根本改善。

收入确认节奏与回款质量同样值得关注。模型服务收入通常在客户首次使用并受益时一次性确认,付款周期可长达 12 个月。这种模式虽带来了营收的高增速,但也导致应收账款激增。2026 年上半年,公司经营现金流由正转负,净流出 8828 万元,贸易应收款继续增加,收入确认与现金回款的缺口正在扩大。
虽然 IPO 募资改善了流动性,但业务层面的经营张力依然存在。医院承担数据与验证成本,德适承担时间与筛选成本。若后续应收周转无法改善,需重估收入的含金量。投资者应重点关注经营现金流、坏账准备及许可续费率等指标,而非单纯看重营收增速。
关键门槛:注册证决定生态粘性
德适欲将一次性许可费转化为高粘性的经常性收入,核心门槛在于 NMPA 医疗器械注册证。只有获得三类证的模型才能合规进入临床工作流,实现按片计费与高续费率。目前,除染色体领域的 AI AutoVision 外,德适尚未有其他持证产品落地。
这意味着其 19 种影像模态的商业化前景,不仅取决于模型训练速度,更取决于拿证进度。若无持证身份,其“从许可费到分润”的商业闭环将无法打通,生态故事仍难逃“一次性项目制”的现实。
德适的 Android 设想与现实阻力
德适的终极目标是构建类似 Android 的医学影像模型生态,通过 Token 计费与场景分润实现持续增收。据悉,2026 年上半年其订阅与 Token 计费收入已占模型服务收入的七成,并与浙江省数字医生平台探索规模化落地。
然而,与免费开源的 Android 不同,德适的生态建设需要高昂的获客成本与应收账款代价。此外,医疗影像设备商(如联影医疗)掌握高质量数据源头,正自行搭建垂类模型,这对德适依赖医院数据的模式构成直接竞争。
综上所述,德适生物面临多重现实:基本盘领先但市场有限,平台愿景宏大但商业化待验证,收入增长迅速但质量需观察,稀缺性强但价值待兑现。其未来能否真正跑通“第二个场景”,将取决于注册证的获取速度与生态壁垒的建立。
题图来源:视觉中国
- FIN -