大数跨境

墨西哥公司成立后,每个月需要做哪些财税工作?

墨西哥公司成立后,每个月需要做哪些财税工作? 沙之星知识产权
2026-09-19
19

对于跨境电商从业者而言,注册公司仅是入场券,月度财税合规才是真正的“护城河”。墨西哥税务系统(SAT)以高透明度和强执行力著称,所有交易、发票及银行流水均会被交叉验证。本文剔除理论赘述,直接拆解公司成立后每月的核心财税动作,助您理清时间成本、罚款风险与利润账目。

01 月度核心申报:每月 17 日是硬截止日

墨西哥绝大多数月度税种申报截止日为次月 17 日。

1. 增值税(IVA):销项减进项,按月清算

标准税率:全国大部分地区为 16%;北部边境部分市镇可享受 8% 优惠税率。
申报频率:月度。
截止日:次月 17 日前,通过 SAT 系统完成申报与缴款。
核心动作:汇总平台销售额计算销项 IVA;整理成本发票计算进项 IVA。若销项大于进项需缴纳差额;若进项大于销项可结转下月抵扣。
特别提醒:平台结算单不等于 CFDI 发票。必须要求服务商、仓库、物流公司开具合规 CFDI;无 RFC 的供应商发票无法抵扣,这是常见的“隐形亏损”来源。
重点总结:IVA 是现金流税而非利润税。若发票管理不当,毛利将被 16% 的销项 IVA 直接侵蚀。

2. 企业所得税(ISR):月度预缴,年度汇算

标准税率:墨西哥法人企业适用 30% 的联邦企业所得税。
预缴方式:实行月度预缴,按上年度利润系数估算;新成立公司首年通常按预估利润或月度 GMV 比例预缴。
截止日:次月 17 日前申报并缴款。
年度汇算:财年结束后,须在次年 3 月 31 日前提交年度所得税申报,按实际利润多退少补。
关键提醒:切勿将“月度预缴”视为最终税款,年度汇算时可能涉及补税。此外,员工分红(PTU)需按应税利润的 10% 计提,务必在年度预算中预留空间。

3. DIOT:发票抵扣的“通行证”

全称:Declaración Informativa de Operaciones con Terceros。
作用:向 SAT 报告当月与供应商、客户及服务商的所有交易明细,以证明进项发票真实有效。
截止日:次月 17 日前。
重点总结:DIOT 不仅是表格,更是 SAT 交叉核对买卖双方数据的工具。申报数据必须与供应商端数据完全一致。

4. 员工薪资与社保:人力成本占工资 30% 以上

若在當地雇佣客服、仓库人员或运营,每月必须处理以下事项:
ISR 代扣代缴:员工工资按墨西哥累进税率表代扣,由雇主负责汇缴。
IMSS 社保:雇主需承担医疗、养老、工伤、生育等社保费用。
INFONAVIT 住房基金:雇主需缴纳员工综合工资的 5%。
州工资税(ISN):各州税率不同,墨西哥城约为 3%–4%。
截止日:一般为次月 10 日、15 日或 17 日,具体视所在州和行业而定。
成本账:在墨西哥正式雇佣一名员工,雇主实际总成本通常是税前工资的 30%–40%(含社保、住房基金、州工资税及法定福利)。用人前务必将此纳入成本核算。

5. 电子发票(CFDI 4.0):没有它,交易就不存在

现状:自 2023 年 4 月起,CFDI 4.0 是墨西哥唯一有效的电子发票版本。
适用范围:B2B、B2C、工资、内部调拨、支付凭证等几乎所有交易场景。
要求:发票须通过 SAT 授权的 PAC 加盖数字印章;须在交易发生后 72 小时内完成 Stamping;必须包含买卖双方 RFC、税务制度、邮政编码等关键字段。
保存期限:至少 5 年。
提醒:严禁使用 Excel 表格或纸质收据做账。SAT 仅认可 CFDI XML 文件。客户退货、平台佣金、物流费用等均需对应 CFDI 或支付补充文件(complemento de pago)。

6. 电子账簿(Contabilidad Electrónica):让 SAT 实时监控记账

内容:每月向 SAT 上传 XML 格式的科目表、试算平衡表,必要时上传记账凭证。
截止日:法人企业通常为次月后第 3 天(例如 1 月数据须在 3 月 3 日前上传)。
核心要求:记账本位币为墨西哥比索(MXN);会计记录需使用西班牙语;科目编码必须符合 SAT 的 Código Agrupador 体系。
重点总结:电子账簿实现了账务“透明化”。若账上数据与 CFDI、银行流水不一致,SAT 系统将自动标记异常,无需人工稽查。

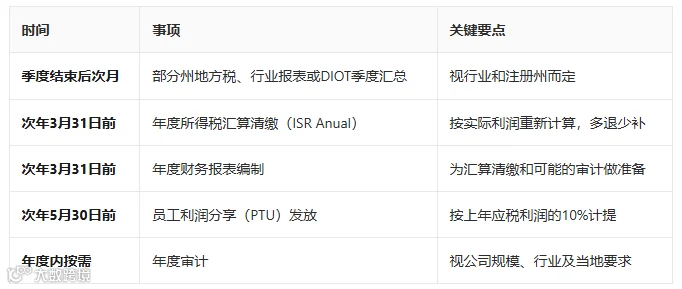
02 季度与年度补充工作

特别提醒:年度汇算前,必须确保月度预缴、CFDI、DIOT 及电子账簿数据完全一致。任一月份数据出错,都将导致年度申报需追溯调整,增加合规风险。

03 三个最容易踩的坑

1. 用个人账户或共享 RFC 收款

平台打款必须进入公司名下的墨西哥本地银行账户,并与 RFC 一一对应。使用个人账户收款或共享其他公司 RFC,会导致资金流与税务身份割裂。一旦被平台识别为“非居民卖家”,预扣税率将直接顶格执行。

2. 只算“平台扣了多少税”,不算“能抵扣多少”

许多卖家仅关注平台代扣金额,却忽视仓储费、物流费、广告费对应的进项 IVA。只要供应商开具合规 CFDI 并正确申报 DIOT,这些进项均可抵扣,能显著降低税负成本。

3. 把 CFDI 当“收据”而不是“税务凭证”

CFDI 并非形式文件,而是 SAT 数据链的核心节点。一张错误的 CFDI(如 RFC 错误、税率选错、用途代码不匹配)可能导致整张发票无法抵扣,甚至引发买卖双方面临审计风险。
结语:在墨西哥开展跨境电商业务,核心竞争力不仅在于选品和广告,更在于对税务规则的敬畏与执行力。注册公司、获取 RFC、按时做账报税,表面是成本支出,实则是保护店铺、现金流及长期经营权的必要投资。在墨西哥,不懂税务等同于用利润交学费。唯有提前规划,方能确保跨境生意真正盈利。
【声明】内容源于网络
0
0
沙之星知识产权
各类跨境出海行业相关资讯
内容 162
粉丝 0
沙之星知识产权 各类跨境出海行业相关资讯
总阅读1.5k
粉丝0
内容162